


在企业出海进程中,出口模式的选择直接关系到企业的合规安全与长远发展。本文将深入对比“代理出口”与“买单出口”两种常见模式,剖析其操作差异、核心优劣及法律风险,旨在协助企业做出符合长远利益的合规决策。
模式解析:代理出口与买单出口的定义
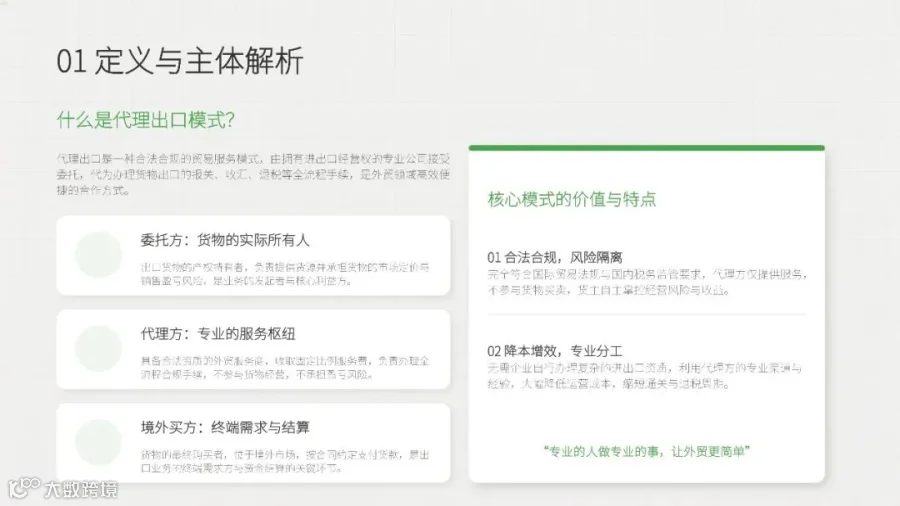
代理出口:阳光下的合规大道
代理出口是一种完全合法合规的贸易方式。货主委托具备进出口权的专业公司处理出口手续,代理方收取服务费,负责报关、收汇及退税等环节,但不承担货物销售风险。该模式实现了业务流的规范化与透明化。
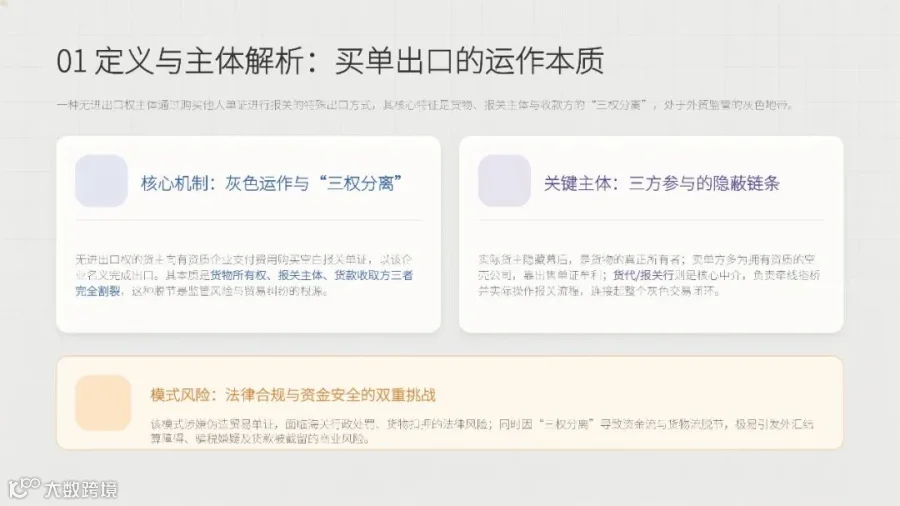
买单出口:灰色地带的隐患
买单出口是指无进出口权的企业购买他人报关资料,以第三方名义出口的行为。其核心特征为“货、单、款”分离:货物归属实际货主,报关使用他人名义,货款进入私人账户。这种脱离监管的操作模式隐藏着巨大的合规风险。
流程对比:规范闭环与脱节操作

代理出口:七步规范流程
代理出口流程严谨,涵盖签订代理协议、退税备案、准备增值税发票、代理名义报关、公户收汇、办理退税及资金结算七个环节。全流程环环相扣,确保“四流合一”(合同、发票、货物、资金),合法透明。
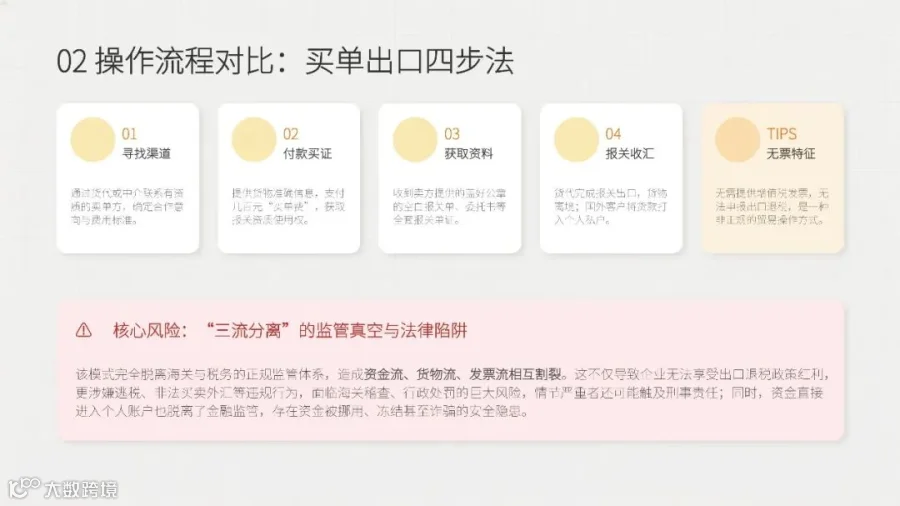
买单出口:简易却失控的四步
买单出口流程看似简便,仅需寻找货代、购买报关资料、发货及私户收款四个步骤。然而,该过程完全脱离国家监管体系,导致资金流、货物流、发票流严重脱节,为后续的法律与税务风险埋下伏笔。
核心差异与优劣势分析
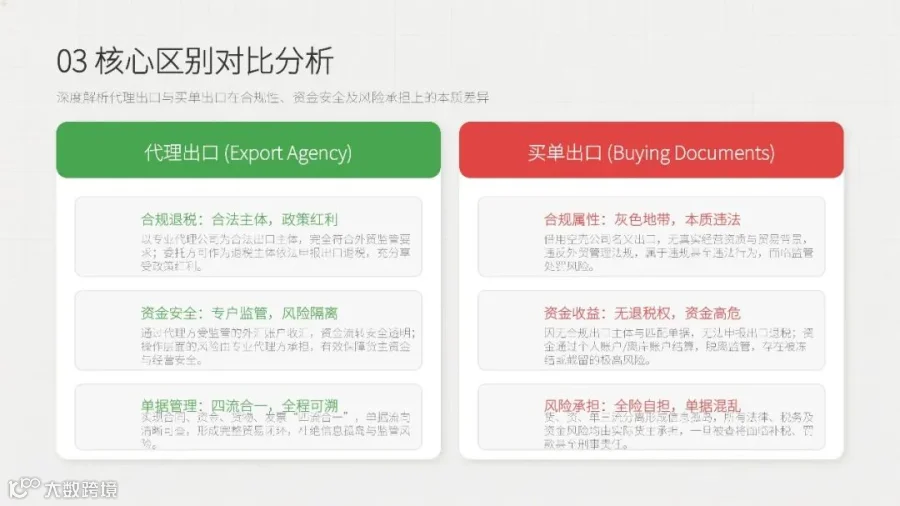
从出口主体、收汇方式到退税资格,两者存在本质区别。代理出口实现“四流合一”,合法合规且可退税;买单出口则单据混乱,无法享受国家政策红利。
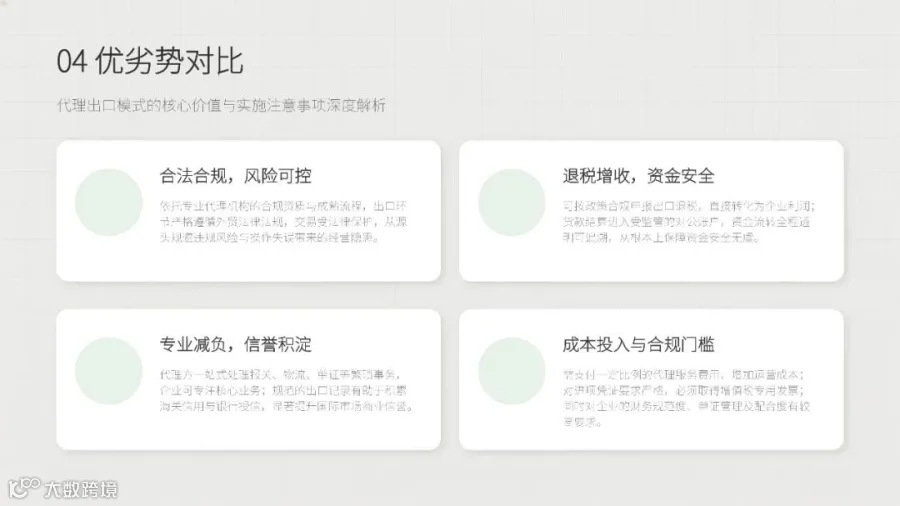
代理出口:稳健发展的基石
优势在于合法合规、可获退税、资金安全及专业服务,虽成本相对较高且需具备增值税发票,却是企业长期稳健发展的保障。
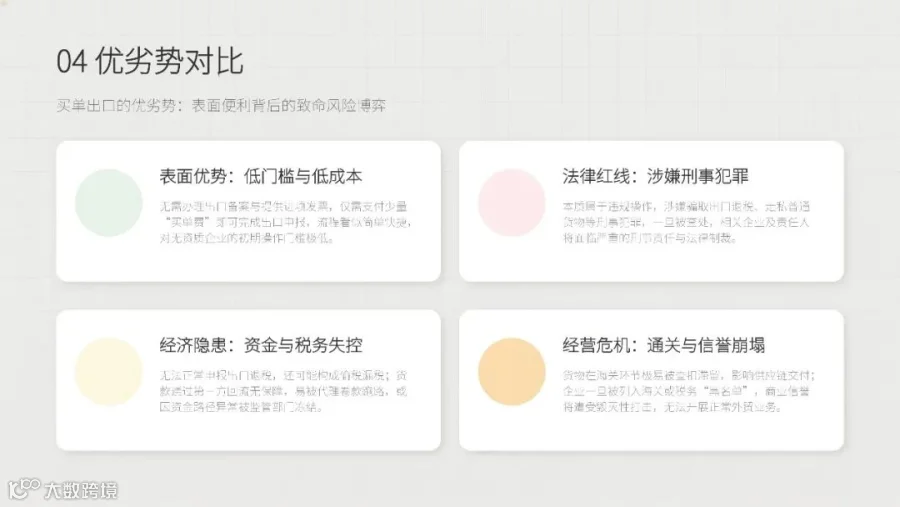
买单出口:高危的低成本陷阱
仅具操作简单、初期成本低表面优势,实则涉嫌刑事犯罪,面临极高税务风险、资金冻结风险及信誉损失,一旦爆发将对企业造成毁灭性打击。
深度剖析:买单出口的三重风险

法律风险:触犯刑法红线
买单出口常伴随虚开发票骗税及低报货值走私行为,可能构成骗取出口退税罪、虚开增值税专用发票罪及走私罪。此类刑事犯罪后果严重,责任人将面临严厉的法律制裁。
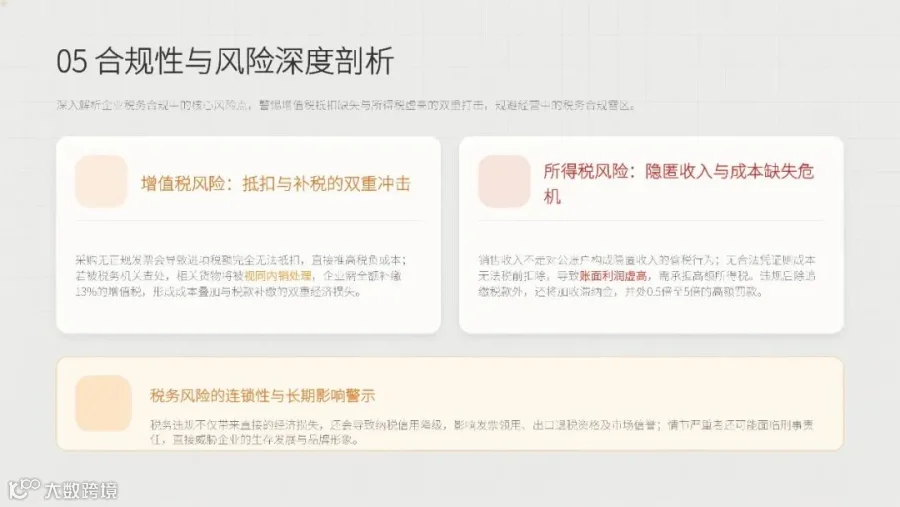
税务风险:双重打击与高额罚款
由于缺乏正规进项发票,增值税无法抵扣;同时私户收款隐匿收入构成偷税。一旦被查,企业需补缴税款、滞纳金及罚款,税负成本急剧上升。
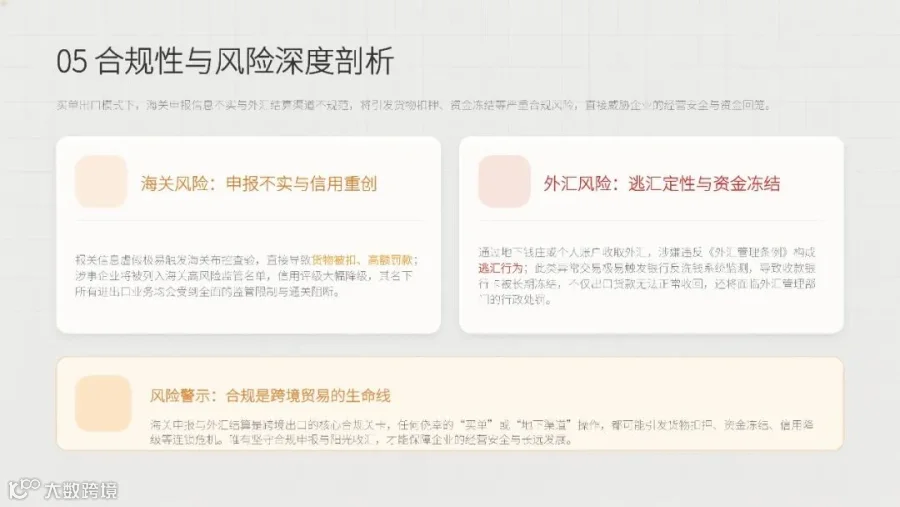
海关与外汇风险:货物扣押与账户冻结
报关信息不实易致海关查验扣货;私户收汇不仅属于逃汇行为,更易触发银行反洗钱机制,导致账户冻结,资金无法流转。
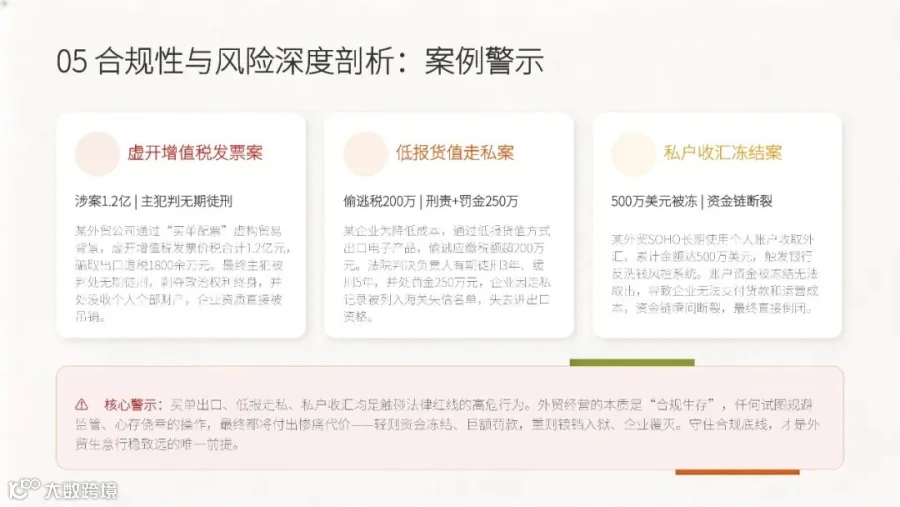
现实案例表明,因虚开发票、走私或账户冻结导致企业倒闭、负责人获刑的情况屡见不鲜。这些教训警示我们,买单出口绝非可行之路。
结论与建议:坚持合规长远发展

对于追求可持续发展的企业,若能获取正规增值税发票,代理出口是唯一正确选择。它能有效规避法律与税务风险,享受退税红利,保障资金安全。相比之下,买单出口的风险远超其短暂便利,不应作为常规操作手段。

合规是企业生存的底线,退税是国家赋予的红利。选择专业合法的代理出口模式,不仅是规避风险的需要,更是企业实现长远发展的必由之路。