题记
过去百年,从福特制、精益生产到电动化,技术革命不断重塑汽车产业。如今,AI带来的不仅是功能升级,更是经济模型、产品形态和竞争规则的重构。汽车产业正呈现高固定成本、低边际成本的新特征,从一次性硬件交付转向持续运营的智能服务。自动驾驶、智能座舱和AI生产力成为新的三大竞技场。未来胜负的关键,在于能否将数据转化为飞轮、软件转化为服务,并将组织重构为AI原生形态。
本文基于2026云栖大会阿里云汽车行业峰会主题演讲《AI如何重构汽车产业竞争格局》整理,主讲人为阿里云智能集团副总裁安筱鹏。
一、技术变革重构全球汽车产业格局,AI引发价值链颠覆
回顾过去百年,每一次重大技术变革都深刻改变了全球汽车产业格局。上世纪初,美国凭借福特制的标准化大规模量产,使汽车普及化,产量占全球80%;上世纪中后期,日本通过精益生产将市场份额从2%提升至21%;电动化时代,中国依托完整且具成本优势的产业链,将全球产量占比从2000年的3%提升至2025年的36%,居世界第一。
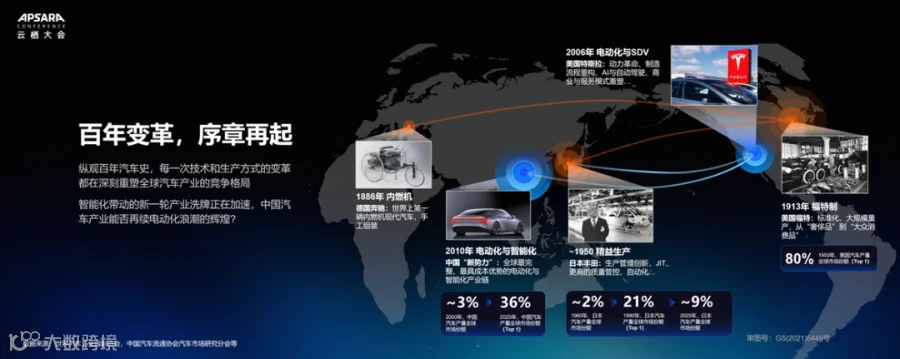
图1|过去一百年,每一次技术的重大变革都会带来全球汽车产业格局的重构
在智能化时代,AI正成为重塑汽车产业利润格局的核心力量。对比2021年与2035年全球汽车产业利润池变化可见:2021年,传统零部件及燃油车业务占据90%的利润;预计到2035年,这一比例将降至44%,而电动汽车、自动驾驶等新利润池将占比56%。其中,高阶自动驾驶软件、数据网联服务及Robotaxi等由AI定义的领域增长最快,产业利润结构发生根本性转变。
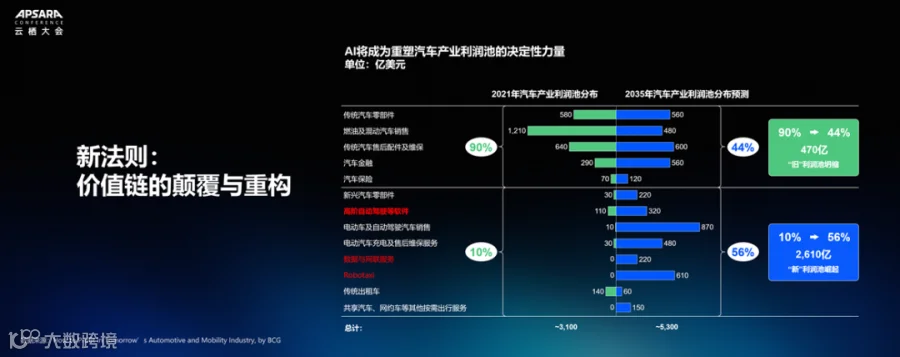
图2|新法则:价值链的颠覆与重构,2021与2035年汽车产业利润池分布(亿美元)
二、智能化的双重影响:重塑经济模型与产品形态
1. AI重构经济模型:高固定成本与低边际成本
人工智能使汽车产业具备了类似软件行业的“高固定成本、低边际成本”特征。以特斯拉为例,其Model 3的成本结构中,AI及软件部分占比较高。这种软硬结合的产品拥有更高利润率,如特斯拉FSD利润空间接近90%,远高于整车制造的15%-20%。这赋予了企业在硬件定价与软件服务之间更大的组合权,从而重新定义竞争规则。

图3|智能化影响之一,AI重构了汽车产业的经济模型
2. 改写产品形态:从一次性交付到全生命周期服务
AI推动汽车从纯粹制造向服务运营演进。随着特斯拉FSD转向订阅制及Cyberab落地,车企正转变为类似电信运营商的服务商,通过实时洞察并满足客户需求,提供极致体验。这种转变使得企业能够在全生命周期内捕获价值,涵盖出行、保险、租赁及后市场服务。
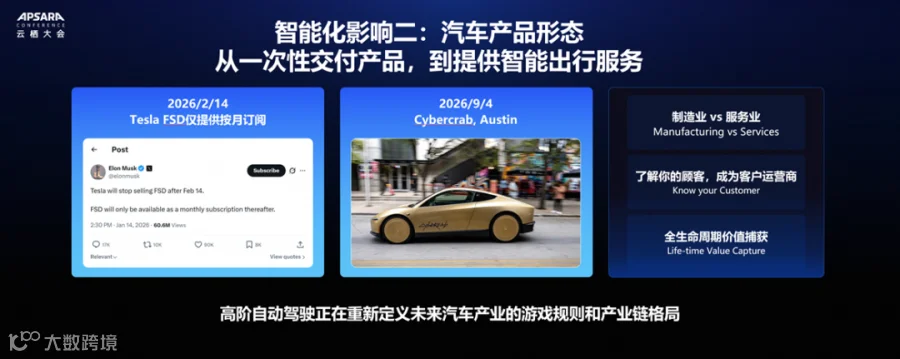
图4|智能化影响之二,AI重写了汽车的产品形态

三、Robotaxi加速落地,高阶智能重新定义未来出行
Robotaxi是汽车从产品走向服务的典型代表。数据显示,从2022年到2026年,全球Robotaxi运营城市从4个增至26个,车队规模增长10倍以上,日订单量增长20倍以上。未来几年,这一进程将持续加速。

图5|过去四年,Robotaxi在全球更多城市加速落地
高阶智能的出现正在冲击传统出行市场。相比Uber每英里2.75美元的价格和有限利润,Waymo虽价格略高但利润丰厚,而特斯拉Robotaxi价格仅为Uber的一半,运营利润却高达80%以上。预计至2030年,随着规模化运营,Robotaxi每英里运营成本有望再降70%,达到当前水平的十分之一。

图6|Robotaxi价格达到拐点,冲击出租车市场,并将进一步降低成本
当Robotaxi每英里成本降至0.25美元(2035年预测),显著低于私家车持有成本时,消费者行为将发生根本改变:从“买车”转向“呼叫服务”。这可能导致传统主机厂被管道化,车型购买决策权和品牌心智向Robotaxi平台转移。

图7|当Robotaxi单价极致降低,冲击将进一步延伸到私家车市场
展望未来十年,全球乘用车市场年复合增长率约8%,网约车市场约11%,而Robotaxi市场年复合增长率将超过88%,预计2035年市场规模达1300亿至4150亿美元。

图8|AI重新定义出行未来,Robotaxi市场未来价值超千亿美元

四、AI定义的汽车“三大竞技场”
(一)自动驾驶:算力与数据飞轮成核心
自动驾驶技术路线正趋于收敛,“端到端多模态大模型+世界模型+强化训练”成为主流共识。遵循Scaling Law,模型参数规模持续攀升,对万卡乃至十万卡集群算力的需求成为头部企业的战略必选。
同时,递归自进化(RSI)成为模型训练的关键方向。通过Harness工程、算法架构、数据清洗标注及基础设施的深度自动化,模型迭代速度显著加快。自动驾驶训练正从手工作坊式向RSI自动化流水线演进,高效的数据飞轮是迈向高阶智能的关键。

图9|从LLM到智驾再到具身,仍然遵循Scaling Law,算力需求持续增长
(二)智能座舱:从被动调用到主动服务
智能座舱经历车控工具期、智能交互期后,已进入Agentic办事期(2026-2030年)。以超级智能体为代表的技术,使座舱具备规划行程、预订服务等复杂任务处理能力,实现“未说先知、未触先达”的主动服务。围绕场景构建生态,提供更懂用户的服务,成为车企探索新模式的重点。

图10|智能座舱走过的三大阶段,从被动调用到主动服务
(三)AI生产力:超级智能体重构制造体系
面对行业投入加大与利润承压的双重挑战,AI成为提升生产力的关键。超级智能体通过CLI交互、Skill技术及记忆能力,将软件编程从Copilot推进至AutoPilot阶段,极大提升了白领工作效率。AI正对CAD、ERP等工业软件发起重构,软件功能组件化、原子化,并与AI大脑结合。未来,新的生产力入口、软件体系与数据体系的重构将同步发生,加速“智能精益制造。”
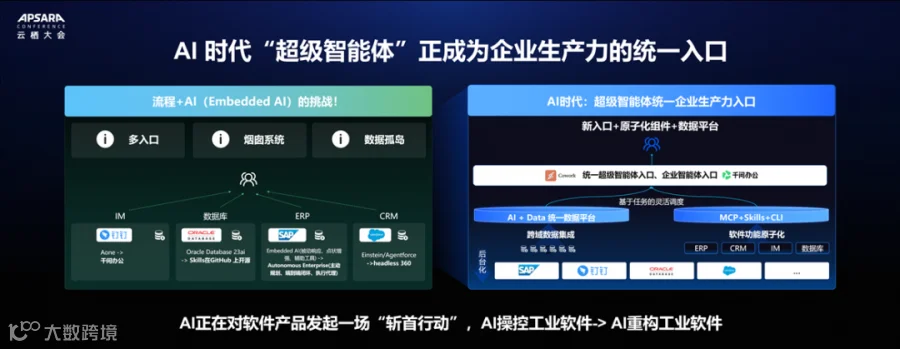
图11|AI超级智能体正成为企业生产力的统一入口

五、AI时代汽车企业的破局之道
面对产业链重构,车企分为全栈自研玩家(如特斯拉、小鹏、理想)、智选生态OEM及传统硬件OEM三类。不同角色面临不同的生态位选择:是成为前瞻自研的主导者,还是沦为低毛利代工方?

图12|面对汽车产业链的重构和极化,不同车企的生态位
要在AI时代赢得未来,车企需明确AI战略并坚定执行,重点聚焦三大方向:
第一,坚定投入高阶智驾研发,构建算力、人才和数据的飞轮,这是迈向全栈自研的前提。
第二,以超级智能体重构企业生产经营流程,在研发、生产、供应各环节提升效率并降低成本。
第三,打造AI原生组织,摒弃延长线思维,跳出“创新者的窘境”,重构面向AI时代的完整体系。
总之,谁能率先将数据变为飞轮、软件变为服务、组织变为原生形态,谁就有机会定义下一轮产业竞争格局。