

营收大幅扭亏,盈利能力显著修复
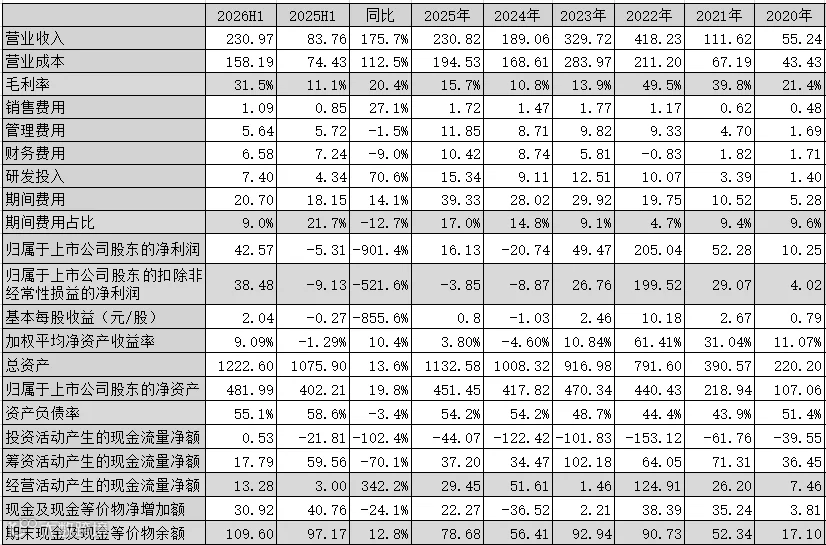
赣锋锂业2026年上半年实现营收230.97亿元,同比增长175.7%;毛利率达31.5%,同比提升20.4个百分点;归母净利润42.57亿元,成功扭亏为盈;扣非净利润38.48亿元,亦实现扭亏。
费用与现金流:期间费用合计20.70亿元,同比增长14.1%,占营收比重降至9.0%,主要得益于收入规模大幅增长。其中,销售费用1.09亿元(+27.1%),管理费用5.64亿元(-1.5%),研发投入7.40亿元(+70.6%),财务费用6.58亿元(-9.0%,含利息支出4.89亿元、汇兑损失1.15亿元)。经营活动产生的现金流量净额为13.28亿元,期末现金及等价物余额109.60亿元。
二季度业绩环比双增
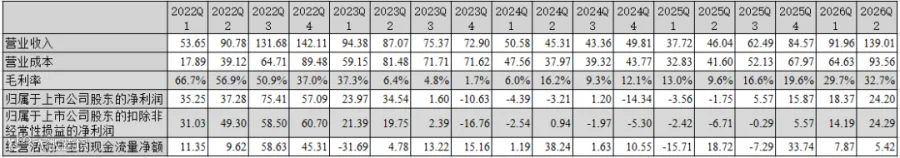
2026年第二季度营收139.01亿元,同比与环比均大幅提升。受碳酸锂价格升至近两年高点影响,单季毛利率提升至32.7%;扣非净利润24.29亿元;经营性现金流净额5.42亿元。
业务拆解:锂盐高毛利驱动,电池业务放量
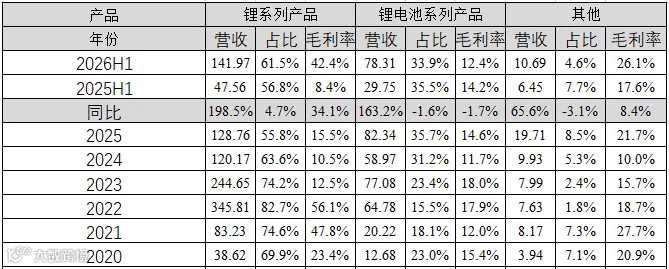
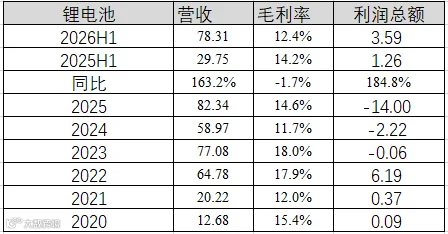
2026年上半年,锂(盐)系列产品营收141.97亿元,同比增长198.5%,毛利率高达42.4%,同比大增34.1个百分点;锂电池系列产品营收78.31亿元,同比增长163.2%,毛利率12.4%,同比微降1.7个百分点。
锂盐板块:量价齐升,成本优势凸显
量价分析:据广州期货交易所数据,2026上半年碳酸锂期货平均成交价为14.50万元/吨(2025上半年为7.05万元/吨)。据此估算,赣锋锂业2026上半年锂盐出货量约9.79万吨(2025上半年为7.61万吨)。估算单吨销售成本约8.35万元,单吨毛利6.16万元,单吨净利5.23万元。鉴于三季度碳酸锂价格回落,预计锂盐产品利润贡献将降至21亿元左右。
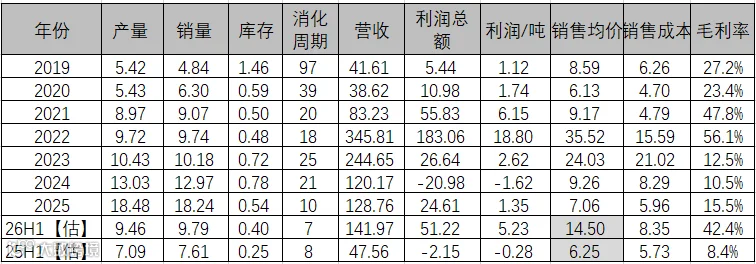
上半年赣锋锂业锂盐单位成本约8.3万元/吨,处于行业中位数水平,具备较强成本韧性。

产能扩张与资源自供率提升
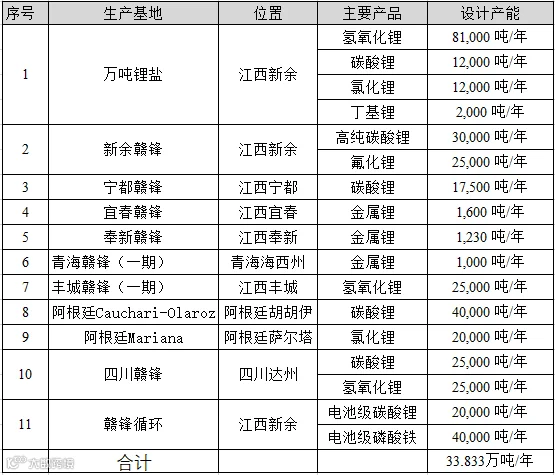
产能建设:公司总产能达33.833万吨/年。报告期内,新余赣锋高纯碳酸锂产能升级至3万吨/年、氟化锂产能升级至2.5万吨/年,均处于试生产阶段;青海赣锋一期1000吨金属锂项目预计2026年三季度正式投产。
资源布局:锂矿资源遍布澳大利亚、阿根廷、墨西哥、爱尔兰、非洲及中国多地。目前主要原料来源于澳大利亚Mount Marion和马里Goulamina项目。2026上半年,Goulamina项目一期生产锂精矿23.38万吨。随着内部采购锂矿金额从上年同期的4.85亿元激增至54.10亿元,锂盐自供率大幅提高。

主要参股项目业绩表现良好:澳大利亚Mt Marion上半年营收37.19亿元,净利润14.31亿元;Mali Lithium营收27.17亿元,净利润9.80亿元;Minera Exar营收23.70亿元,净利润5.44亿元;Cauchari-Olaroz项目已生产碳酸锂1.9万吨。

锂电池业务:营收倍增,储能成主要增量
2026上半年,锂电池业务营收78.31亿元,同比增长163.2%;利润总额3.59亿元,同比增长184.8%;毛利率12.4%,同比略降1.7个百分点,仍有改善空间。
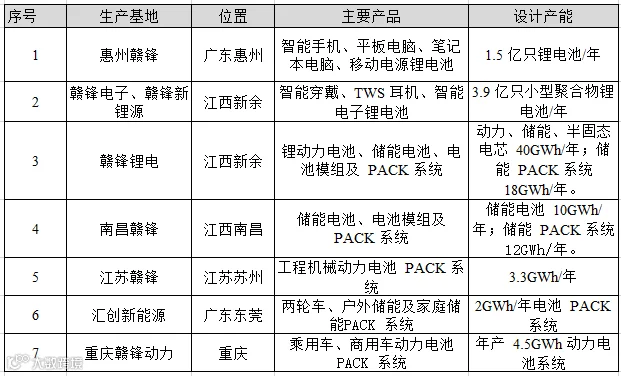
产能布局:动力及储能电池产能50GWh,PACK产能39.8GWh,聚合物锂电池产能5.4亿只。
相比同业,赣锋锂业锂电池业务营收增速领先,未来增长主要依赖储能领域发力。

风险提示与投资总结
主要风险:
- 锂行业市场变化及产品价格波动风险
- 锂资源开发风险
- 环保及安全生产风险
- 汇率波动风险
- 海外业务拓展及经营风险
- 存货风险(库存商品24.01亿元,发出商品18.21亿元,结构有所调整)
总结:赣锋锂业2026半年报显示,锂矿自供率大幅提升,成本控制能力增强。即便碳酸锂价格下跌8万元/吨,公司仍保有盈利空间。锂电池业务中,储能成为主要增长引擎。截至2026年10月9日,公司股价45.47元,市值858亿元,市盈率约15倍。
【免责声明:本文观点仅代表个人观点,不构成投资建议】