

订单已经下了,货还没发,价格却要重算。
Allegro这轮调价,影响的就不只是新订单。10月1日起,按照渠道通知执行的部分未交订单,也要按新价格发货。提前下单,并没有保住旧价。
与此同时,市场里还有另一组反差:部分器件交期在缩短,价格却继续上涨;有些型号渠道里还有现货,制造商标准交期却长达40周。
这轮模拟与功率器件的变化,不能只盯着“缺不缺货”。成本在往下传,供货又是另一笔账。
01 Allegro第三次调价,旧订单也受影响
4月调整之后,Allegro又在7月20日对部分产品提价。到了10月1日,年内第三轮调价生效,渠道通知的覆盖范围扩大到了整个产品组合,但没有列出统一涨幅。
这次通知提到的原因很具体:贵金属、稀土、晶圆代工、封装测试,成本都在上涨。由部分产品调整到整个组合,原厂正在把更广泛的成本压力往下传,并不需要等到每颗芯片都缺货。
更直接的影响,在价格怎么执行。
|
|
|
|---|---|
|
|
|
|
|
|
项目和框架协议里尚未交付的部分,也在这份通知覆盖的范围内。这份通知划线用的是发货日期,而不是下单日期。
假如设备厂已经向客户锁定整机售价,上游芯片却在发货时涨价,这笔差额就会先挤掉原来算好的利润。终端能不能跟着涨,还要另外谈;上游的新价格,却已经进入了这批订单的成本。
所以,这轮涨价要重算的,不只是下一张采购单,还有手上没交完的订单。
02 晶圆也在调价,但不是所有客户一起涨
往上游看,DB HiTek同样出现了报价调整。
近期报道涉及今年3月和9月的两轮调价,不同客户涨幅约5%—30%,其中部分中国客户达到20%—30%,也有客户维持原价。把“最高30%”套到所有客户身上,就看不出这轮议价的差别了。
背后的变化是订单增长,客户希望增加产出。但新增产能不是接到需求就能马上开出来。
DB HiTek计划到2027年为Sangwoo工厂增加每月6,000片200毫米晶圆产能,扩产却受到工业用水不足的限制,厂方拟增建水循环设施来解决用水问题。
客户想多要货,工厂要先解决扩产条件。短期追加需求仍要靠既有产能承接,这给了原厂重新议价的空间。至于涨多少,则落在具体客户和订单条件上。
一边是Allegro扩大成本传递范围,一边是DB HiTek在订单增长后选择性提价。两件事都在抬高部分客户的采购成本,原因和执行方式却不一样。
03 交期松一点,价格未必就下来
9月市场跟踪样本里,价格与交期已经出现了不同的变化速度。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
交期还在延长,只是增幅小了;价格涨幅反而扩大。等待时间的压力缓和,并没有自动换来更便宜的采购价。
分品类看,这种差别更明显。9月样本中,二极管价格环比上涨6.6%,晶体管上涨5.5%,功率分立器件上涨5.3%。电阻和磁性元件,则几乎走出了两种节奏。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
电阻交期缩短,价格却涨了6.3%。而且,电阻样本的现货可得率只有84.3%,低于整体的95.23%。交期变短了,现货供应仍有薄弱的地方。
磁性元件恰好相反:交期延长16.2%,价格只上涨0.1%。这一类的压力更多落在交付时间上,还没有出现与交期增幅同步的价格变化。

再看具体型号,Diodes的DMP3056L-7是30V、SOT23封装的P沟道MOSFET。截至10月9日,授权渠道仍有现货,页面列出的制造商标准交期却是40周。
这两个信息并不矛盾。渠道现货说的是眼下能拿到的货,标准交期说的是制造商供货的时间尺度。看到40周,不能把现货也当作没有;看到页面有库存,也不能据此判断后续补货已经轻松了。
04 NAND备齐了,SSD还在等DRAM
存储这边,部分企业SSD遇到的瓶颈,出现在配套内存上。
10月5日的市场调查中,DRAM交期约20周,供需平衡参考值为8周。配套DRAM短缺,已经限制了部分NAND供应商的企业SSD方案供应。
这意味着,多拿到NAND,不一定就能多交付SSD。闪存已经备齐,配套DRAM却没到,成品仍然出不了货。等待期间,先备好的闪存还会继续占着库存和资金。
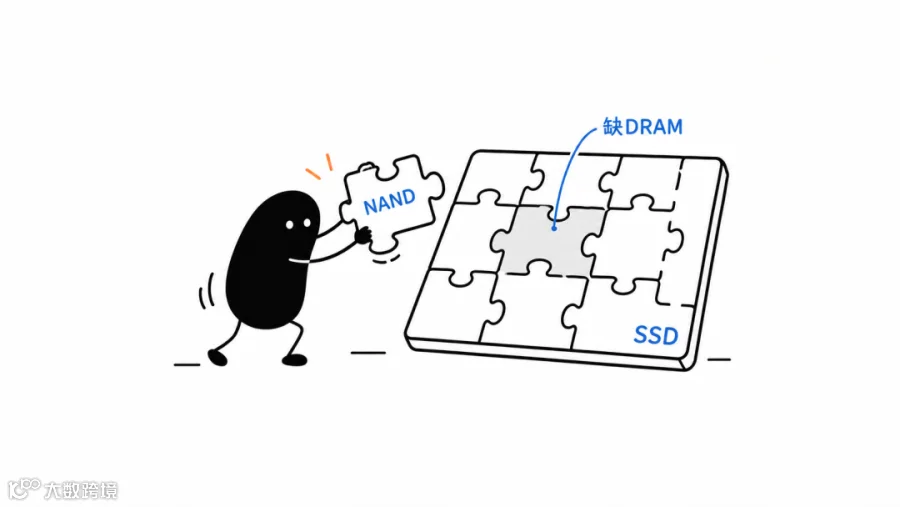
同样有NAND资源,两家厂商最后能交出多少SSD,仍可能因为DRAM配套不同而拉开差距。比起只看一颗芯片的供货,整套方案能不能配齐,开始直接决定交付能力。
从未交订单按新价发货,到NAND等DRAM配套,下游面对的是两个很具体的问题:这批货最后要花多少钱,以及料齐之后究竟什么时候能交。交期有所缓和,只解决了其中一部分。