

金监局前三季度处罚数据观察:9.89亿元罚没、1156家机构
本文统计范围不包含保险机构。
文中所有数据均来自国家金融监督管理总局(含各省金融监管局、地市监管分局)2026年1—9月公示的行政处罚信息,被处罚对象为银行类机构、其他金融机构及相关从业人员。保险公司、保险中介机构等保险类机构的处罚记录不纳入本次统计口径,特此说明。
一、总量:98,908.82万元,1,839条记录
98,908.82万元——这是2026年前三季度(按处罚信息公示入库口径,2026年1月至9月)金融监管条线的罚没金额合计。
拆开看:
- 对机构
对1,156家次机构作出处罚,罚没95,132.22万元; - 对个人
对666人次罚没3,776.60万元; - 资格类处罚
警告2,108人,一定期限禁业或取消高管资格158人,终身禁业或取消高管资格94人。
1,839条处罚记录中,实际涉及罚没金额的有1,260条,平均每条78.5万元,中位数30万元;另有579条为警告、禁业等不涉及罚没金额的记录,占比31.5%。
换句话说:每3张罚单里,就有1张罚的不是钱,而是"资格"和"名分"。

1月出现522条的峰值,并不等于1月出了522张罚单——主要是上年度末作出的处罚决定在年初集中公示。剔除这个"公示错峰"因素后,2—9月的月度公示量稳定在120—220条区间,7月(218条)是年内真实执法的小高峰,8月单月罚没金额则达到1.61亿元,为年内最高。
二、14个大类:贷款类“一家独大”
把1,839条记录的违规案由归入14个类别(一案可同时涉及多类),结果非常悬殊:

贷款类违规涉及1,401条记录,占全部记录的76.2%;罚没83,994.44万元,占全部罚没金额的84.9%。
排在其后的类别,体量都不在一个量级:
(一案可同时涉及多类,故各类别合计大于总记录数。)
三、按大类拆细项:每一类里,钱到底罚在哪个动作上
看到"贷款违规1,401条"这种数字,其实没有指导意义。真正有用的是往下再拆一层——每个大类内部,具体是哪个动作出了错。下面按大类逐一展开。
第一大类:贷款(1,401条 / 8.40亿元)
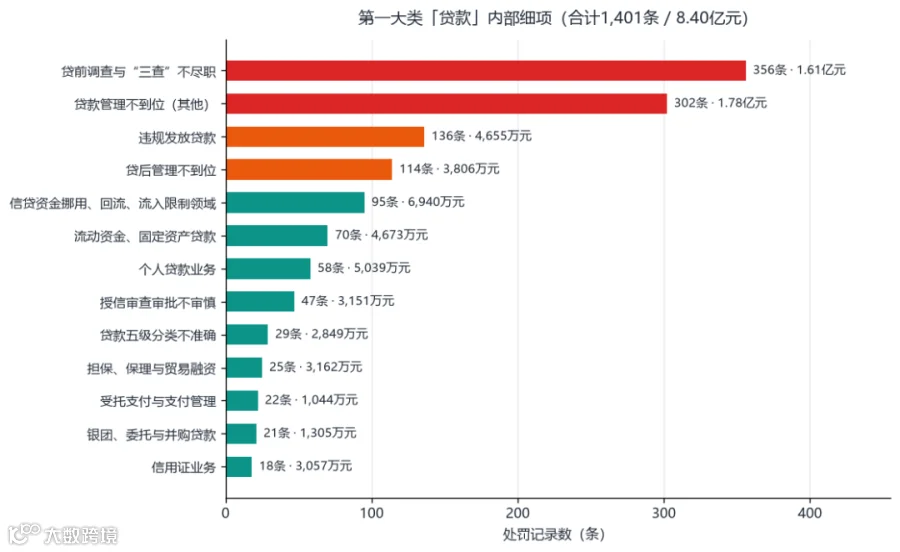
贷款类内部可以再分成三组动作:
(一)全流程管理类——问题最集中,合计794条
- 贷前调查与"三查"不尽职:356条,罚没1.61亿元。
全部细项中出现频次最高的一项。贷前调查流于形式、贷中审查走过场、贸易背景核实不严,是信贷罚单里最经典的案由。 - 贷款管理不到位(其他):302条,罚没1.78亿元。
案由表述为"贷款管理不到位""信贷管理不尽职""贷款业务严重违反审慎经营规则"等,指向的是机制层面的失守——不是某一笔业务做错,而是管理动作整体缺位。这一项单类罚没金额最高。 - 贷后管理不到位:114条,罚没3,806万元。
放款不是终点。资金流向监控、用途跟踪、风险分类才是监管看重的部分,"重投放、轻管理"依然是罚单的稳定来源。 - 受托支付与支付管理:22条,罚没1,044万元。
受托支付是防止信贷资金被挪用的第一道闸门,闸门没守住,后面的问题就挡不住。 - 信贷资金挪用、回流、流入限制性领域:95条,罚没6,940万元。
信贷资金绕道流入房地产、证券市场,或被用于置换他行融资,仍是监管紧盯的方向。这一类单案金额明显偏高。 - 个人贷款业务:58条,罚没5,039万元。
个人经营性贷款、住房贷款、消费贷的用途与真实性管理。
- 贷款五级分类不准确:29条,罚没2,849万元。
分类不准,拨备就不准,风险底数就不准——条数不多,却是监管数据可信度的地基。 - 担保、保理与贸易融资:25条,罚没3,162万元。
押品管理、担保有效性、保理贸易背景的真实性。 - 银团、委托与并购贷款:21条,罚没1,305万元。
- 信用证业务:18条,罚没3,057万元。
条数最少,但单条金额不低,属"低频高额"类。
此外还有108条贷款类记录的案由表述较分散(如"贷中审查不到位""贷款用途偏离职能定位"等),罚没合计1.05亿元。
第二大类:审慎经营与内控(161条 / 1.62亿元)
-
内部控制制度不健全或执行不到位:61条,罚没5,934万元; -
风险管理与合规管理不足:5条,罚没1,655万元; -
关联交易管理不到位:4条,罚没410万元; -
其他审慎经营问题:3条,罚没306万元。
第三大类:员工行为(159条 / 1.28亿元)
- 员工行为排查管理不到位:114条,罚没9,774万元;
-
员工从事违法违规活动:18条,罚没571万元。
这一类值得单独说。员工行为类违规中,禁业或取消高管资格的比例明显高于其他类别。 逻辑很直接:员工出事,管理者买单——行为排查记录不实、异常情况未上报,处罚直接落到分管高管头上。
第四大类:票据(130条 / 1.77亿元)
-
承兑、贴现业务违规:71条,罚没8,454万元; -
票据业务管理不到位:59条,罚没8,907万元; -
贸易背景审查不严:37条,罚没2,549万元。
(同一记录可能同时命中多项,故三项合计大于130条。)
票据类的特点是条数不多、单案金额高:无真实贸易背景的银票、贴现贸易背景审核不严、滚动开票虚增规模,平均每条的罚没金额在所有大类中位居前列。
第五大类:不规范经营(91条 / 9,062万元)
-
违规收费、质价不符:41条,罚没4,326万元; -
转嫁成本、以贷转存:17条,罚没2,048万元; -
其他不规范经营:4条,罚没695万元。
属于消费者保护与实体经济负担交叉的执法重点,"质价不符""变相抬升企业融资成本"是高频表述。
第六大类:公司治理(78条 / 8,712万元)
-
关联交易管理不到位:37条,罚没3,019万元; -
股权与股东管理不到位:12条,罚没1,302万元; -
公司治理机制不健全:9条,罚没2,437万元。
单案金额不低,指向的是"关键少数"层面的失范。关联交易是本大类里条数最多的一项。
第七大类:存款及柜台(63条 / 5,464万元)
-
存款业务违规:23条,罚没2,504万元; -
揽储、高息吸收存款:3条,罚没285万元; -
账户管理违规:1条,罚没95万元。
四、钱罚到了哪里:地区与机构画像
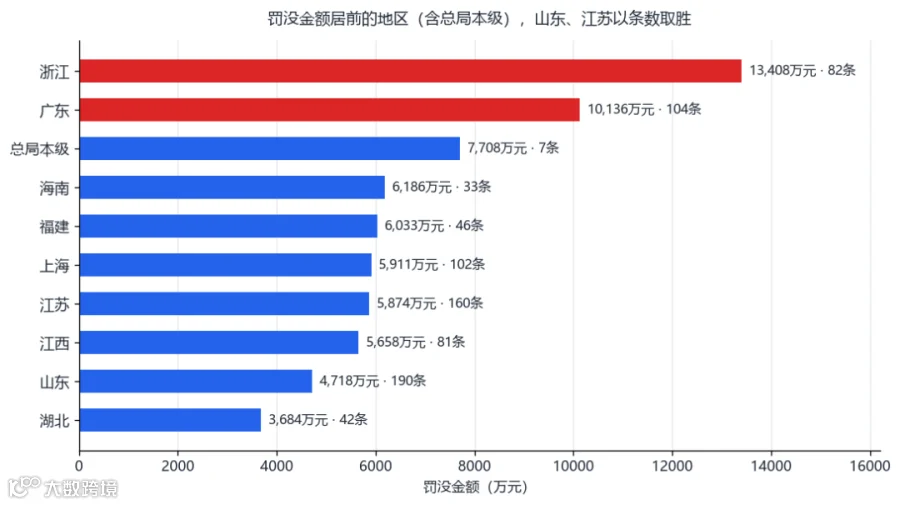
按罚没金额看地区,浙江(13,408万元)、广东(10,136万元)居前,总局本级(7,708万元)、海南(6,186万元)、福建(6,033万元)、上海(5,911万元)、江苏(5,874万元)随后。
两条观察:
罚没金额高的地区,恰恰是金融业态最密、业务创新最活跃的地区。 浙江、广东的高罚没并不必然意味着"那里的问题最多",更可能意味着"那里的业务最多、监管看得最细"。
条数与金额并不同步。 山东190条、江苏160条记录的罚没金额分别为4,719万元、5,874万元,单条均值明显偏低,属"常态化监管型";浙江、海南条数不多但金额居前,属"个案驱动型"。
从处罚机关层级看,1,178条记录(64.1%)来自地市监管分局,652条来自省级金融监管局,9条来自总局本级。日常执法的重心在基层,分局是绝对主力。这也提醒机构:合规对接的不只是总行总对总的监管关系,更是每一个经营所在地的监管分局。
把"被处罚机构类别"和"作出处罚机关层级"两个维度交叉起来,按罚没金额(对机构与对个人合计)统计:
(单位:万元;金额=对机构罚没+对个人罚没。)
农村金融机构的罚没大头在基层。 其3.33亿罚没中,2.10亿(62.9%)来自地市分局——县域法人机构"属地监管、属地处罚"的特征非常直白。
层级越高,罚单越"重"。 总局本级仅9条记录,却作出7,858万元罚没,单条均值是分局的数十倍;股份制银行6,182万元的总局本级罚没,全部来自极少数大案要案。基层分局罚的是"高频小错",省局和总局罚的是"低频大错"。
五、对个人动问责:252人被禁业或取消高管资格

前三季度,除罚款外,监管对个人共作出警告2,108人、一定期限禁业或取消高管资格158人、终身禁业或取消高管资格94人——后两项合计252人。
(上述处罚方式仅针对个人,与个人罚没款相互独立,不可相加。)
终身禁业94人,平均每个月超过10人,从此离开这个行业。
"双罚制"已经从原则变成了日常:机构被罚的同时,审批人、经办人、条线管理者同步被罚。贷前调查不尽职,罚的是客户经理和支行负责人;员工行为失控,罚的是分管高管;案件暴露,罚的是案防责任链条上的每一个人。
对金融从业人员来说,合规不再是"机构的事",而是个人职业生涯的生死线。
数据来源和口径说明
本文数据整理自国家金融监督管理总局及其派出机构公示的行政处罚信息(覆盖公示入库日期2026年1月—9月,共1,839条有效记录,罚没合计98,908.82万元)。统计范围不含保险机构。时间维度采用公示入库日期,与处罚决定日期存在时间差。一案可同时涉及多类违规,大类合计大于记录总数;贷款类内部细项按互斥口径归集,各细项合计等于贷款类总数。文中不列示具体被处罚机构与个人名称。