


解散客户群、改微信名、删朋友圈,一批人的社交账号集体"静音"。按新规,没有金融机构正式授权,个人不能开展或变相开展金融产品网络营销;即使拿到授权,中介也只能以渠道身份存在,不能成为对外发声的主体。
但这里面有个区别,很多人没注意到:受影响最大的是个人信贷这条线,企业客户这条线本来就不是靠广告打出来的。
这篇讲两件事:企业客户和个人客户到底差在哪,触达的四条路怎么走。
01
企业客户和个人客户,逻辑不一样
个人客户的逻辑是曝光转化:投广告、短视频引流、弹窗触达,路径越短越好,一次不成就换下一个。这条路现在确实被卡住了。
企业客户完全不一样。三个特点决定了这门生意慢,但也更稳。
第一,决策人模糊。你联系的是财务,但拍板的是老板;你找的是老板,但实际用钱的是项目负责人。找错人,聊十次也没用。
第二,需求是隐形的。企业主很少主动说"我要融资",他说的往往是"今年想扩个产线""手上有个大单要垫资"。需求藏在经营动作里,不在嘴上。
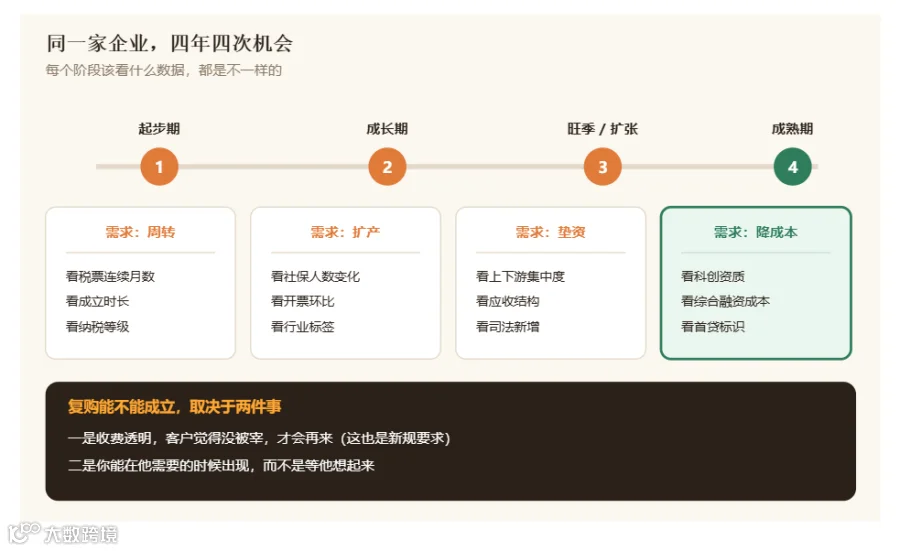
第三,同一家能反复做。一家正常经营的企业,几年内的资金需求是分阶段的:起步期要周转、成长期要扩产、旺季要垫资、有资质了要低息替换。老客复购加转介绍,成熟机构能占到总营收的三到四成。

02
老客转介绍,把存量变成渠道
成本最低、最稳、最不受政策影响的,就是这条路。
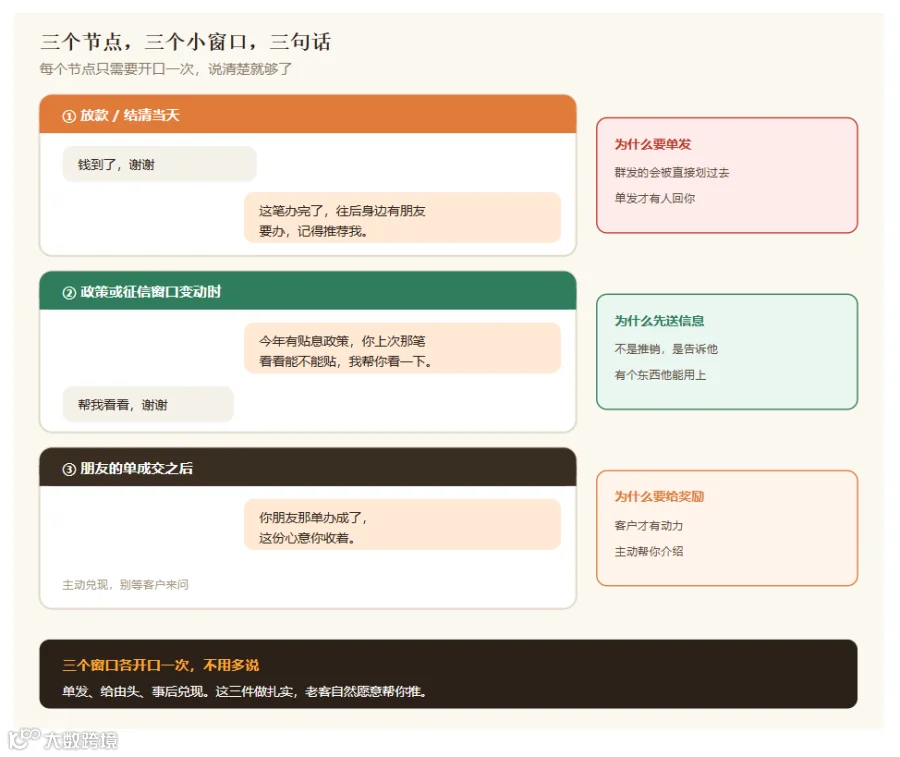
1、在交付节点主动开口。放款当天、结清当天、征信恢复的时候,发一条消息。要点是单发、不群发,而且要对方有回应。
2、持续送价值。LPR 变了、贴息政策落地了、征信修复窗口开了,这些时点给客户发一句。不是推销,是送信息。
3、把奖励设计明白。推荐成功返现金、返等值服务、或者送一份客户能感知的东西。让客户有动力。
03
把"广告号"改成"本地资金知识号"
广告这条路封了,但专业内容这条路没封。而且新规还帮了一件事:那些只会刷广告的同行,被筛掉了。
业内头部 IP 把助贷网销分成两种:付费流和自然流。付费流现在难了,自然流的打法就八个字:公域内容引流,私域培育转化。
公域这侧三类内容循环发:热点内容、人设内容、专业内容。私域那侧分三层:朋友圈发客户成交和避坑指南,社群做日常答疑和政策解读,一对一聊具体需求。
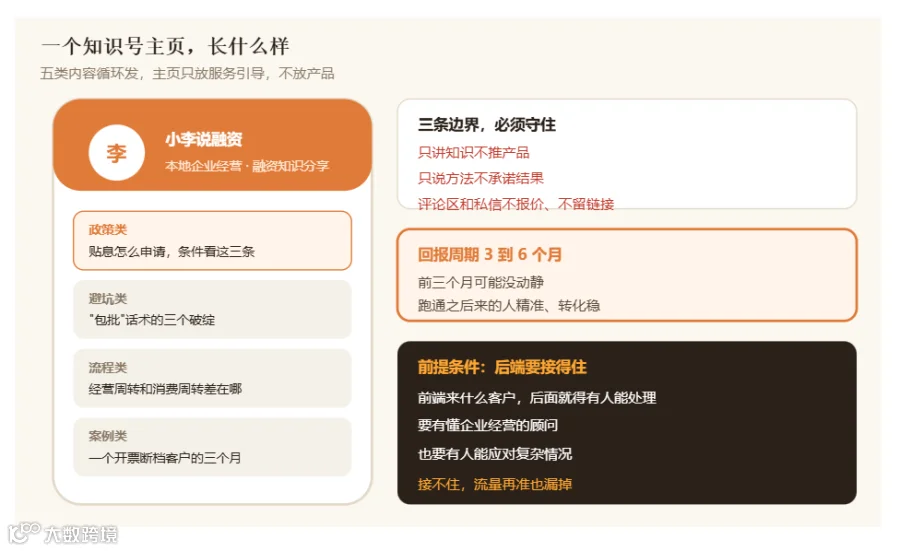
内容具体写什么?五个方向可以直接抄:
政策类(贴息怎么申请、征信窗口什么时候关)、避坑类(常见收费套路、怎么识别"包批"话术)、流程类(不同产品的区别、办理时间线)、案例类(脱敏后的办理过程,只讲过程不承诺结果)、行业类(监管变化对行业的影响)。
每天都要想内容其实是很头疼的,特别是客户的案例及数据分析,如果没有专业的素质,是没有办法写出较为深入的客户案例。所以,这里就需要用到企业报告的分析。比如,你让企业授权,登录鹰眼报告AI输出报告。报告内容是包含了企业的基本画像,经营财务情况,上下游中标数据,近期司法涉诉及企业固定资产的数据表现。
对企业越熟悉,企业主对你的专业也会200%的信服。对目标客群做足功课,诚意满满。
04
用数据做精准开发,别再盲打
这是我认为被低估得最厉害的一条。因为它证明了一件事:
不用非转型做 IP,老办法加新工具完全走得通。
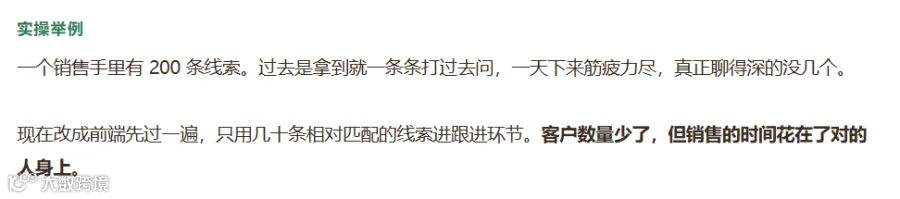
企业客户的资金需求是有前兆的。它不是某天突然冒出来,而是经营发生变化之后的必然结果。谁能先看到变化,谁就先拿到这个人。
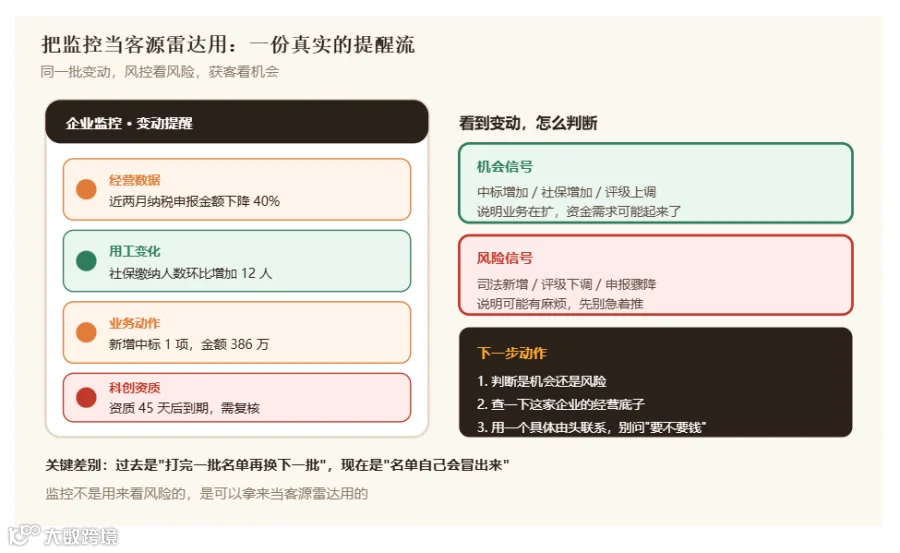
以上这些数据的变化情况,人肉是无法快速输出,可以借助鹰眼报告AI的
【企业监测】功能,目前可以探测企业的多种数据变化,实时做到微信推送。
05
企业客户要"分阶段养",而不是一次性的
一家正常经营的企业,几年里的资金需求是这样的:起步期要周转,成长期要扩产,旺季要垫资,等到纳税和资质都上来了,又会有把高成本资金换成低成本的念头。每一个阶段,都是新的机会。
但很多人的做法是:这一单做完了就不联系了,等他自己想起来才来找你。这一来一回,中间可能隔了一整年。
做得好的团队,老客复购加转介绍能占到总营收的三到四成。
06
工具如何去维护客户?
没办成的时候:跑一遍企业画像,把差距摆出来。是税票断过、评级不够、还是有司法记录?哪一项不达标、差多少,写清楚给客户看。客户会记住那个"没赚到我的钱,还认真告诉我为什么不行"的人。
办成的时候:用综合融资成本把利息和各项费用摊到年化里,白纸黑字算给客户。这一步既是新规的要求,也是最好的建立信任的方式。
还完款的时候:看监控里这段时间有没有变动,用变动当话题。很多客户的第二次合作,就是从这里开始的。
07
红线:五个环节碰都不能碰
按新规口径,中介机构禁止介入合同签订、资金划转、额度测评、查询征信这些核心环节,只能做外部导流。导流客户必须直接跳转到金融机构的官方自营平台,不允许跳转到第三方中间页面。
里面有一项特别容易被忽略:额度测评也是被明确禁止的。很多人习惯见客户时先算一下"你这条件大概能批多少",这个动作要停下来。工具的角色要严格限定在"企业经营情况核验"这一层。