


点击上方“高科技与产业化”可以订阅哦


摘要:文章基于科创板2019~2024年上市公司数据,实证检验了数字化转型对知识产权股权融资绩效的影响和作用机制。研究发现:(1)数字化转型显著提升了企业知识产权股权融资绩效;(2)从具体的路径而言,数字化转型可以通过提升企业的创新效率、缓解融资约束,进而提升知识产权股权融资绩效。
关键词:数字化转型,知识产权,股权融资绩效,创新效率,融资约束
2008年国家发布的《国家知识产权战略纲要》中指出,全面提升知识产权的利用能力对于推动经济发展模式转变和增强国际竞争力具有深远的战略价值。由于政策导向,国内关于知识产权资本化的研究主要集中于质押融资(间接融资)领域,对股权融资(直接融资)的研究则相对不足。数字经济的发展为企业营造了一个更加开放的创新环境,增加获取创新所需知识、信息和技术等资源的机会[1]。
企业数字化转型可以通过创新驱动机制提升知识产权股权融资绩效。当企业在年报中披露有关数字化转型信息时,为了实现战略目标,会加大研发投入[2]。另外,数字化转型能够加速企业知识存量积累和知识流动,打破信息壁垒,提升创新效率。企业创新能力得到提升的同时,往往伴随着知识产权产品量和质的提升,更容易吸引战略投资和风险投资等长期股权投资者。其次,相关研究表明技术创新能够降低企业尤其科技属性更强的企业权益资本成本[3],从而提高融资效率。
企业数字化转型可以通过降低融资约束提升知识产权股权融资绩效。较高的融资约束会限制企业的融资规模、增加股权融资成本,从而降低企业的股权融资绩效。数字化转型过程有利于促进企业价值创造以及内部利润留存的增加,从而缓解融资约束。
2.1 数据来源
本文以2019~2024科创板上市公司为研究样本,并对数据进行以下处理:剔除主要变量缺失的样本;对连续变量进行1%和99%的缩尾处理。企业数字化转型水平的测算采用文本分析法获得,其余数据来自国泰安数据库、Wind数据库、中国统计年鉴。
2.2 关键变量测度
2.2.1 股权融资绩效
本文借鉴于津平等[4]的研究,采用股本与资本公积合计占企业总资产的比重进行测算(SFR)。
2.2.2 数字化转型水平
本文借鉴张瑞琛[5]构建的数字化转型相关五个维度关键词,利用Python对科创板企业年报进行词频统计并加总,使用“关键词词频总数/年报语段总长度×100”对数字化转型程度进行度量(Dig1)。
2.3 模型设定
为了探究数字化转型对企业知识产权股权融资绩效的影响,设定如下计量模型进行检验:
SFRi,t=α0+α1Digi,t+αiControlsi,t+∑Ind+∑Year+εi,t (1)
其中,被解释变量为知识产权股权融资绩效(SFR);解释变量为企业数字化转型水平(Dig);Controls代表一系列控制变量。为了更加客观的估计数字化转型程度对企业知识产权股权融资绩效的影响,参考已有研究[6],选择资产负债率(Lev)、营业收入增长率(Growth)、资本积累率(RCA)、流动比率(Liquid)、应收账款占比(REC)、董事会规模(Board)、独立董事比例(Indep)作为控制变量;和分别代表行业和年份的固定效应。
3.1 基准回归
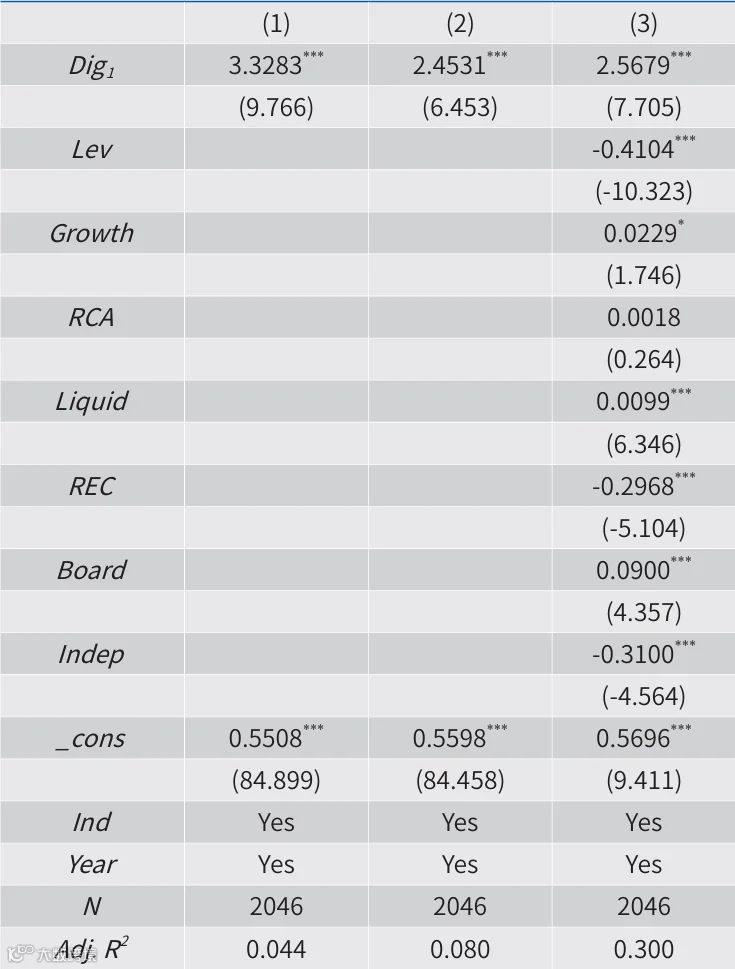
表1报告了数字化转型水平对企业知识产权股权融资绩效的影响。列(1)为只加入核心解释变量的结果,列(2)加入了年份和行业的固定效应,列(3)在列(2)基础上加入企业层面控制变量,可以发现数字化转型显著提升了企业知识产权股权融资绩效。
表1 基准回归结果
注:***、**、*分别表示在 1%、5%、10% 的水平上显著。下同。
3.2 稳健性检验
(1)改变核心变量的度量方式。借鉴赵宸宇[7]的做法构建数字化转型指数。(2)自变量滞后一期。(3)工具变量法。为了缓解内生性问题,本文借鉴潘爱玲等[8]的研究,选取企业所在省份的信息传输、软件和信息技术服务业城镇单位就业人员数量(iv)为工具变量。两阶段最小二乘法回归结果见表2,此外,Anderson LM检验显著拒绝“工具变量识别不足”的原假设,并且Cragg-Donald Wald F统计量明显大于Stock-Yogo弱工具变量检验的临界值,说明通过工具变量弱识别检验。以上结果表明基准回归的研究结论的稳健性。
表2 稳健性检验结果

4.1 机制检验
1,552 0.367 2,046 0.240 2,046 0.143为了打开数字化转型对知识产权股权融资绩效影响的机制黑箱,本文构建如下(2)(3)(4)式中介效应模型。其中创新效率采用研发强度(RD),即研发费用与企业资产比值度量。融资约束的测算采用计算简便且能克服内生性问题的多变量指标SA指数。
SFRi,t=α0+α1Digi,t+αiControlsi,t+∑Ind+∑Year+εi,t (2)
Mediatori,t=β0+β1Digi,t+βiControlsi,t+∑Ind+∑Year+τi,t (3)
SFRi,t=γ0+γ1Mediatori,t+γ2Digi,t+γiControlsi,t+∑Ind+∑Year+ξi,t(4)
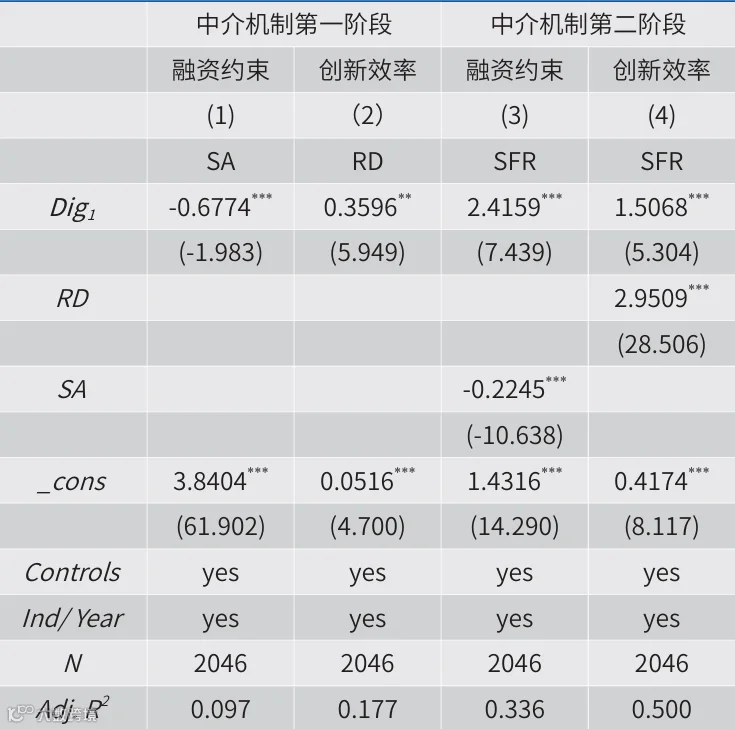
中介效应检验回归结果见表3,表明创新效率和融资约束的中介效应显著,假设H2 、H3得到验证。
表3 中介效应检验结果
基于科创板2019~2024年上市公司数据研究证实:数字化转型能够通过促进企业创新效率的提升、降低融资约束,进而提升知识产权股权融资绩效。
参考文献
1 黄先海,王芳,杨高举.企业数字化转型与创新:基于网络溢出的视角[J].经济理论与经济管理, 2023,43(11):56-69.
2 吴非,胡慧芷,林慧妍,等.企业数字化转型与资本市场表现——来自股票流动性的经验证据[J].管理世界, 2021,37(07):130-144.
3 魏卉,姚迎迎.技术创新与企业权益资本成本:提升抑或降低[J]. 现代财经(天津财经大学学报), 2019,39(10):3-19.
4 于津平,许咏.股权融资对企业经营绩效的影响——基于战略性新兴产业上市公司的研究[J].东南大学学报(哲学社会科学版), 2016,18(06):88-94.
5 张瑞琛,杨景涵,温磊.数字化转型能促进企业的高质量发展吗——基于内部控制和社会责任的双视角[J].会计研究, 2023,(10):129-142.
6 孙洁,李杰.大数据应用、融资约束和企业创新效率[J]. 证券市场导报, 2022,(11):13-23.
7 赵宸宇,王文春,李雪松.数字化转型如何影响企业全要素生产率[J].财贸经济, 2021,42(7)114-129.
8 潘爱玲,王雪.数字化转型如何推动文化企业高质量发展[J]. 深圳大学学报(人文社会科学版), 2023,40(04):44-54.

更多内容请订阅《高科技与产业化》杂志
地址:北京市海淀区中关村北四环西路33号(100190)
电话:010-82626611-5132
邮箱:hitech@mail.las.ac.cn
网址: http://www.hitech.ac.cn
全年12期,128元/期,全年订价1536元
邮发代号:82-741
刊号:ISSN1006-222X CN11-3556/N