AI算力需求爆发,重写全球存储产业的底层逻辑,价值重心从传统的容量扩张与成本竞争,转向HBM、企业级SSD与存算协同,高端存储的战略稀缺性已超越传统大宗商品周期逻辑。
地缘政治的裂缝把全球市场一分为二:美韩主导的高端存储闭环,由三星、SK海力士、美光三巨头把持,垄断HBM与AI核心存储生态;中国自主体系,以长鑫存储、长江存储双雄为代表,深耕通用存储与架构创新,双轨并行将是未来10年的常态。
本期长期主义,深度复盘全球存储产业60年权力迁移与AI时代新格局,六合商业叙事原创,分享给大家,Enjoy!
正文:
全文7,582字
预计阅读16分钟
全球存储产业历经60年演进,先后完成从美国发明商业化、到日本制造崛起、再到韩国资本规模超越的两次产业迁移,当前处于AI技术重构产业范式的关键转折点。
DRAM源于1966年IBM登纳德提出的1T1C结构,1970年英特尔1103完成商业验证;NAND闪存主要由东芝舛冈富士雄推动。
早期存储芯片服务于大型机、小型机与专用计算系统,随后随着PC、手机、云、AI不断重塑价值。
日本依靠VLSI共同研发、设备材料垂直整合与精密制造,在1980年代登顶全球存储产业。
韩国依靠技术引进、财阀资本、逆周期扩产、3D化与全球客户响应,在1990年代完成对日本的反超;韩国胜出的核心不是价格更低,是更加适应PC、消费电子与资本密集型产业规则。
存储产业过去50年累计创造超过1万亿美元产值,大量企业前赴后继冲入、又黯然离场。
英特尔1985年、TI 1998年、IBM 1999年相继退出DRAM市场,欧洲奇梦达2009年破产、日本尔必达2012年倒闭。
三星、SK海力士、美光,凭借技术、良率、专利、设备协同与全球客户认证,形成全球存储市场极高的行业集中度。
AI浪潮推动产业发生重大变革,HBM、服务器DRAM与企业级SSD成为核心基础设施,存储从成本驱动的标准化大宗商品,向算力配套的高价值组件转型。
全球存储产业格局正在发生历史性转移,2026年Q2,全球DRAM市场,传统三巨头合计份额从95%,下降至87%左右,中国厂商份额快速提升。
AI浪潮带来的产能结构调整与本土安全替代需求,为中国存储提供阶段性扩张窗口。
中国存储已实现从0到1的历史性突破,长鑫存储、长江存储分别进入全球DRAM、NAND主流供应商阵营。
中国存储下一阶段的关键不再只是有没有,是能否实现先进节点良率与单位比特成本追赶、HBM或替代架构的产品化、全球数据中心客户认证、先进设备与材料的持续供应、更高资本回报率、跨周期盈利能力。
中国存储在这一轮AI浪潮中,有较高概率实现双位数全球份额、国内AI供应链自主的崛起。
全球存储市场或将从高度集中,走向三强主导、双雄补充的结构。
三星、SK海力士、美光控制高端AI存储,长鑫、长江存储成为全球通用DRAM与NAND的重要供给者,中国形成相对完整的设备材料生态,并在HBM与存算协同领域争取形成局部技术与产品突破。
NAND的崛起已经发生,DRAM的崛起正在推进,HBM的竞争才刚刚开始。
AI浪潮既是挑战、也是机遇,不仅带来需求增量,更提供技术换道的战略窗口,能否抓住这一窗口,将决定中国存储产业的最终高度。
存储芯片的产业定位与底层逻辑
存储芯片Memory IC,是集成电路的核心品类之一,与逻辑芯片并列构成数字系统的两大硬件基础。
美国半导体行业协会SIA数据,2025年全球半导体市场规模7,917亿美元,存储芯片市场规模2,231亿美元,占比约28%,是仅次于逻辑芯片的第二大品类。
存储产业最重要的特征,是比多数芯片品类更依赖资本密集、规模效应与良率曲线。
先进逻辑产品,即使份额不高,也可通过高毛利生存,DRAM与NAND一旦无法进入全球成本曲线,很容易被行业周期击倒。
存储产业发展本质是,容量每18个月翻一番、单位比特成本每10年下降90%的长期降本曲线,叠加3~4年的供需周期波动,形成涨价扩产—过剩暴跌—产能出清—再涨价的经典循环。
芯片按功能分类与核心特征
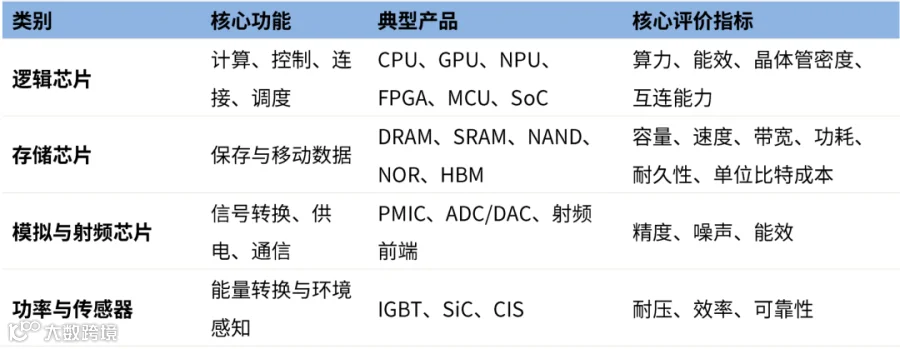
存储芯片内部,按数据保存特性,可分为三大谱系。
易失性存储:SRAM、DRAM,断电数据丢失,读写速度快,用作系统主存与高速缓存。
非易失性存储:NOR、NAND、EEPROM,断电数据保留,用于持久化存储。
新型候选技术:MRAM、ReRAM、PCM、FeRAM等,目前补充特殊场景,尚未大规模替代主流产品。
逻辑芯片与存储芯片共享硅材料、光刻、刻蚀、薄膜沉积等基础技术,在底层逻辑上存在根本性差异,由此分化为两条独立的产业路线。
1、架构层面:冯·诺依曼的先天分工。
1945年确立的存储程序架构,将运算器与存储器物理分离,两者被赋予不同的优化目标函数,逻辑追求每秒运算次数与能效,存储追求每比特成本与密度。
目标函数的差异,决定器件物理不可能合一。
2、器件物理层面:完全不同的结构基础。
DRAM:1T1C结构指1个晶体管+1个电容,电荷会漏电,需每几毫秒刷新一次。
SRAM:6个晶体管构成双稳态锁存器,速度快、面积大。
NAND Flash:浮栅、电荷捕获结构,靠囚禁电荷存储数据,断电不丢失。
逻辑芯片:CMOS开关网络,追求阈值电压控制、漏电抑制与互连延迟优化。
3、工艺层面:稳定性竞赛VS分辨率竞赛。
DRAM的核心难点,是高深宽比沟槽、堆叠电容、均匀性控制、缺陷密度与良率管理,属于工艺稳定性竞赛。
逻辑芯片是光刻分辨率竞赛,依赖EUV持续微缩提升性能。
这解释为什么没有EUV,也能做出有竞争力的DRAM,也决定存储厂与逻辑厂的设备结构完全不同。
4、商业层面:标准化大宗品VS差异化产品。
存储颗粒是高度标准化产品,同规格产品性能差异极小,竞争只能围绕成本与产能展开,呈现强周期、高资本开支、价格大幅波动的特征。
逻辑芯片可通过架构、指令集、IP差异化获取溢价,可采用Fabless+Foundry的轻资产模式。
存储几乎只能采用IDM重资产模式,工艺即产品,设计与制造无法切割。

全球存储产业的历史演进与权力迁移
全球存储产业每20年左右完成一次产业中心转移,先后经历美国主导、日本登顶、韩国超越三个阶段,每次转移,都遵循国家战略推动、逆周期投资超车、下游市场支撑的核心规律。
一、美国起源:从实验室原理到商业化落地。
现代存储芯片的技术与产业源头均在美国与日本,形成DRAM源于IBM、商业化于英特尔;NAND源于日本东芝、产业落地于全球的双源头格局。
1、DRAM的诞生:从磁芯到硅的范式革命。
半导体存储出现前,计算机主存依赖磁芯存储器,体积庞大、量产依赖手工穿线、成本高昂,成为计算机小型化的核心瓶颈。
1966年,IBM托马斯·沃森研究中心罗伯特·登纳德Robert Dennard提出1T1C(单晶体管+单电容)的DRAM单元架构,用一个电容的电荷状态代表二进制数据。
1968年6月,IBM获得DRAM技术专利,核心贡献是将电容电荷、晶体管开关、周期刷新与大规模阵列控制,整合成可制造、可微缩的存储结构。
1970年10月,成立仅2年的英特尔,推出全球第一款商用DRAM芯片Intel 1103,容量1Kbit,采用三晶体管单元、8微米p-MOS工艺。
Intel 1103产品在价格与密度上,对磁芯存储器形成实质挑战,到1972年成为全球最畅销的半导体存储芯片,全球18家主要大型机厂商中有14家采用Intel 1103,宣告半导体存储时代开启。
英特尔最初的核心目标之一,是用半导体存储器替代磁芯存储器,本质上是一家存储公司,后续逐步转向微处理器领域。这也埋下美国资源向逻辑芯片倾斜、日韩承接存储产业的伏笔。
2、NAND闪存的起源:日本开启的技术路线。
1967年,施敏与姜大元在贝尔实验室发明浮栅存储器技术,构建非易失性存储的物理基础。
1980年代,东芝研究员舛冈富士雄推动闪存技术发展,1984年NOR型闪存概念发表;随后提出NAND结构,通过更小单元面积与串式结构降低单位比特成本。
1987年,东芝发布NAND Flash技术架构,1989年实现商用。
此后NAND随着数码相机、U盘、手机、SSD与云数据中心迅速普及。
二、日本登顶:举国体制与制造品质革命。
日本存储产业的崛起,是官产学协同+精密制造的经典案例,在1980年代达到全球霸权顶峰。
1、崛起路径:VLSI联合研发的举国攻坚。
20世纪70年代初,日本半导体仍落后美国约一代。
1976~1980年,日本通产省牵头,组织NEC、日立、东芝、富士通、三菱五大企业与科研机构,实施超大规模集成电路VLSI技术研究计划,总投资720~737亿日元,政府出资约291~320亿日元,占比约40%。
该计划的核心,不是政府替企业生产芯片,是共同突破高精度加工设备、电子束曝光、微细加工、工艺良率、缺陷控制等共性技术,避免企业重复投入。
4年间申请专利1,210件,所有参与企业均可无偿共享技术成果,推动日本设备、材料与存储制造同步升级。
到64K、256K DRAM阶段,日本已能与美国同步、甚至领先量产,1980年日本64K DRAM良率超过80%,同期美国约为50%,单位成本低至美国的1/3~一半。
2、巅峰时刻:全球市场的绝对主导。
1981年,日本64K DRAM全球份额第一。
1986年前后,日本DRAM全球市场份额达到65%~86%,半导体整体份额一度达到45%,首次超过美国。
当年全球十大半导体企业中,日本独占6席,NEC、日立、东芝包揽前三。
日本不仅赢在芯片制造,还构建从硅片(信越化学)、光刻胶(JSR)、到刻蚀设备(东京电子)的全产业链优势。
3、日本存储产业衰落的五重原因。
日本存储产业的衰落,不是被韩国一夜超越,是多重因素叠加的慢性溃败。
外部政治打压:1985年,广场协议导致日元大幅升值。
1986年,《日美半导体协议》强制开放市场,并实施价格监督。
1987年,美国对日本电子产品加征100%惩罚性关税。
战略路线错配:日本企业固守大型机高可靠路线,未能及时响应PC时代低成本、快速迭代的需求。
日本东芝等头部存储企业押注沟槽式电容技术路线,在大容量迭代中,工艺难度失控。
产业组织内耗:日本五家企业各自投入、重复建设、互相压价,无人敢在低谷期逆势加码。
资本能力下降:泡沫经济破裂后,企业现金流承压,资本开支持续收缩,难以支撑逆周期扩张。
产业格局整合失败:1999年,日立、NEC整合DRAM业务,成立尔必达Elpida;2003年,尔必达进一步并入三菱的DRAM业务,但内部协调、历史成本、资本负担沉重。
2008年,全球金融危机后,DRAM价格暴跌;2012年,尔必达破产,被美光收购,日本通用DRAM产业全面退出。
日本留下的核心教训:技术领先不等于产业胜利。
在标准化大宗品行业,周期管理能力比单点技术更重要。
日本并未失去一切,至今仍在硅片、光刻胶、封装材料、部分设备上保持全球领先,占据产业链上游的高壁垒环节。
三、韩国逆袭:逆周期投资与财阀模式的胜利。
韩国进入存储行业晚于美、日,凭借高度集中的追赶策略,用约10年时间,完成对日本的超越。
1、起步:技术引进与政府扶持。
1983年,三星宣布进入DRAM市场,从美国美光获得64K DRAM技术授权,聘请海外韩裔工程师与本地工程师,通过逆向工程与自主研发建立工程能力,依靠三星集团内部资本持续投入。
同期SK海力士前身现代电子,通过与德州仪器合作进入存储领域。
韩国政府提供低息融资、研发补贴、关税支持与人才培养,牵头组织官产学联合研发,核心作用不是替企业承担全部风险,是保障企业在行业下行期,仍能完成下一代研发、维持资本开支、留住核心工程师。
韩国模式的关键,是把国家信用,转化为企业敢于逆周期扩产的能力。
2、核心密码:逆周期投资策略。
DRAM行业需求下降时,晶圆厂无法立即停工,行业低谷恰恰是份额重新分配的关键节点。
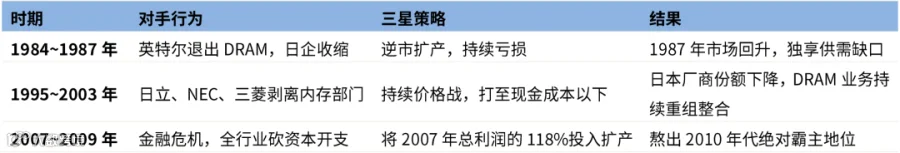
三星多次在行业低谷持续扩产,利用集团现金流承担亏损,目标是压低价格、迫使高成本厂商减产、推动行业整合,在复苏期获得更大份额。
三星三次经典逆周期投资
3、超越日本的结构性原因。
韩国超越日本不是单一技术突破,是四场变化叠加的结果。
需求结构迁移:需求从大型机、转向PC与消费电子,韩国企业更适应低成本、大容量、快速迭代的市场规则。
技术路线升级:韩国更快将竞争,从单一工艺,扩展到制程微缩、3D堆叠、产品组合、产能调度与客户协同。
1992年,三星率先量产64M DRAM,首次在技术节点上超越日本NEC。
产业组织优势:韩国财阀体制,可用手机、家电、显示业务的现金流补贴存储亏损,决策集中、执行高效。
日本事业部制,要求各部门自负盈亏,扛不住周期冲击。
地缘政治窗口:美国为制衡日本,为韩国提供技术授权、市场准入,创造有利的外部环境。
4、经过多轮周期淘汰,全球DRAM产业逐步集中,寡头格局形成。
2013年,美光完成对尔必达收购后,形成三星、SK海力士、美光三巨头寡头格局,合计占据全球DRAM市场90%以上份额,并延续至AI时代前夕。
四、产业转移的历史规律。
回顾半个世纪的产业史,全球存储产业每20年左右完成一次中心转移,20世纪70年代美国、20世纪80年代日本、21世纪00年代韩国、21世纪20年代中国,每次转移都遵循三大核心规律。
国家战略是第一推动力:日本VLSI计划、韩国半导体振兴战略、中国集成电路产业政策,都是产业崛起的核心推手。
逆周期投资是超车利器:敢于在行业低谷逆势扩张的企业,才能在周期反转时收割市场。
下游市场是产业根基:美国的大型机、日本的家电与PC、韩国的消费电子终端、中国的全球最大电子市场与AI算力需求,都是产业转移的内需支撑。
AI浪潮下的全球产业新格局
AI从根本上重塑存储产业的价值逻辑,存储从周期性标准化元器件、跃升为AI算力基础设施的战略稀缺资源,HBM成为新的产业制高点,整个存储层级面临全面升级。
一、范式重构:从配角到系统性能瓶颈。
传统计算架构中,处理器承担核心价值。
AI时代,数据搬运与存储容量同时暴涨,存储带宽成为算力释放的核心瓶颈。
Transformer模型参数每2年增长410倍,GPU内存带宽增长远跟不上算力提升速度,AI加速器花在等待数据搬运上的时间远超计算本身。
AI系统形成完整的三级存储体系,整个存储层次结构被重新放大。
大模型训练与推理催生高速显存—系统内存—固态硬盘三层协同的存储架构,同时长上下文、检索增强生成、智能体等负载,把每一层的容量需求、性能要求都推到物理极限,迫使存储层次,从传统的两层简单结构,裂变为多层精细分工,存储不再只是数据的容器,是决定算力真实利用率的主动参与者,产业价值从容量优先的大宗商品、向效率优先的系统级高价值组件重构。
AI时代的竞争,已从单一GPU竞争,演变为计算+存储+互连+封装的系统竞争。存储从大宗商品变成AI基础设施,这是未来10年存储产业最大的机会。
第一层:HBM。
通过3D堆叠与TSV硅通孔技术,直接与GPU封装在一起,带宽是传统DRAM的数十倍,服务于AI加速器,是模型参数与中间计算结果的高速载体。
第二层:DDR5,与面向移动设备的LPDDR5X、LPDDR5。
承担AI系统的工作内存,配套CPU与通用计算单元,单台AI服务器DRAM用量是传统服务器的8~12倍。
第三层:企业级SSD。
负责模型、数据集、检查点、KV缓存与数据库的持久化存储,是AI推理与数据湖的核心载体。
二、HBM:AI时代的皇冠明珠。
高带宽内存HBM,本质上不是一颗普通内存芯片,是DRAM+TSV+3D堆叠+先进封装+高带宽接口的系统级产品,是存储厂、逻辑厂、封装厂与客户协同开发的结晶。
核心壁垒包括深硅刻蚀与TSV、极薄晶圆、多层堆叠、KGD测试、封装热管理、与GPU协同设计、高带宽接口、长期可靠性、量产良率等多个层面。
2025年,全球HBM市场规模约350亿美元,2026年预计580~600亿美元,2028年有望冲击1,000~1500亿美元,占DRAM总收入的20%以上。HBM产能缺口高达50%~60%,现货价达到长约价的4~5倍。
当前HBM市场,由韩美三巨头SK海力士、三星、美光完全垄断,三家合计垄断95%以上的市场份额,技术与生态壁垒极高。三大厂商HBM4订单,已售罄至2028年。
SK海力士:以50%~62%的份额位居全球第一,与英伟达深度绑定,技术领先。
三星:全球市场份额约22%~28%,2026年开始量产HBM4,采用1c DRAM+4nm逻辑基片。
美光:全球市场份额约20%~22%,美国本土供应链战略核心,HBM4已进入高量产阶段。
三、2026年全球市场格局。
1、DRAM市场:高度集中,中国破局。
2026年Q2,全球DRAM市场营收约1,547亿美元,环比增长59.5%,AI服务器需求是核心推动力。
全球DRAM市场2026Q2营收份额
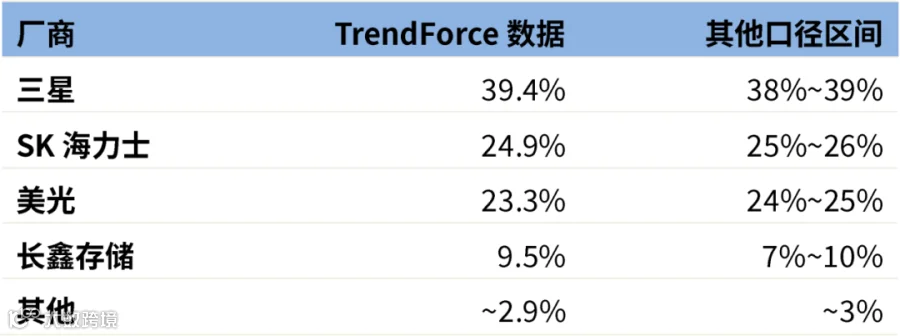
三星、SK海力士、美光前三家合计约87.6%,行业CR3极高,中国厂商已打破完全垄断格局。
值得注意的是,SK海力士份额从上年同期约39%降至约25%,HBM领先不等于整体份额领先,三星在常规DRAM的价格与供应上占优。
2、NAND市场:格局多元化,中国进入前三。
NAND市场参与者相对更多,AI推动企业级SSD需求爆发,2026年Q2企业级SSD已占全球NAND位元出货的48%,较1年前提升22个百分点。
全球NAND市场2026Q2出货份额
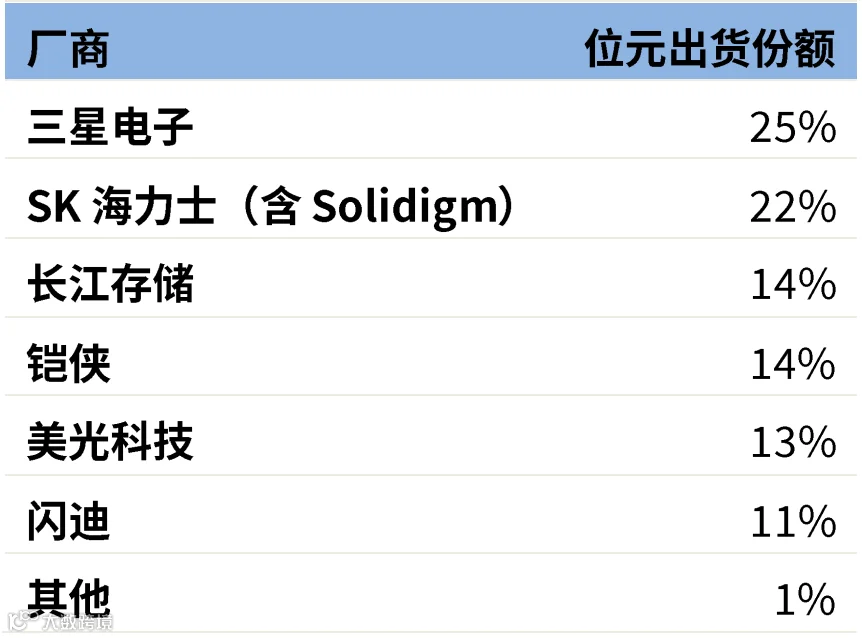
长江存储以14%的出货份额首次超越铠侠,跻身全球第三。
按收入计算、因产品结构不同排名有所差异(约第五),但中国厂商已进入全球NAND主流竞争格局,是确定事实。
全球三大存储厂商AI战略对比
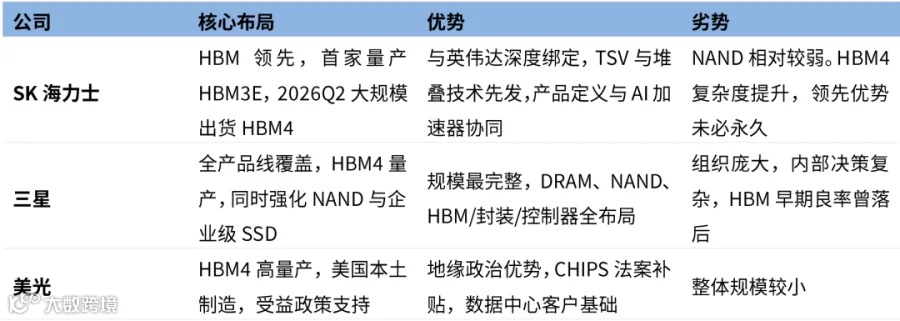
中国存储产业的崛起
中国存储产业系统性起步始于2016年,长鑫存储、长江存储同年成立,采用国家资本+地方国资+产业资本的混合所有制模式,均以IDM模式运营。
经过10年攻坚,已形成双雄格局,分别进入全球主流供应商阵营。
一、长鑫存储:中国DRAM的从零到一。
长鑫存储是中国大陆唯一实现规模化量产的DRAM厂商,发展路径清晰,从工艺平台搭建,到技术吸收与自主研发,再到产品谱系完善,当前处于全球份额快速提升阶段。
1、发展历程与技术进展。
2019年,推出8Gb DDR4产品,视为中国大陆DRAM产业从零到一的标志。
随后相继推出DDR4、LPDDR4X、DDR5、LPDDR5/5X等产品,DDR5最高速率达8,000Mbps,LPDDR5X最高达10,667Mbps。
2026年9月,宣布第五代DRAM平台G5量产,实现11.95nm有源区半间距、45:1电容深宽比,可量产24Gb LPDDR5X,每晶圆位元产出较上一代提升至少50%;同期宣布LPDDR6进入量产。
2、产能与市场表现。
产能:2026年月产能约30万片12英寸晶圆,年底目标40万片。
预计2028年达到50万片,2031年规划80万片,届时占全球DRAM晶圆产能约15%。
份额:2026Q2营收份额约9.5%,较2023年的不足1%实现指数级增长,位居全球第四。
资本:2026年7月登陆科创板,募资579亿元创科创板纪录。
2026年上半年,长鑫营收1,503亿元,同比增长874%;归母净利润776亿元,同比扭亏为盈。
3、HBM布局。
长鑫已向客户交付HBM3样品(基于G4工艺、16nm制程、8层堆叠),规划2026年底实现量产,目标月产能5万片。
采用长江存储的铜铜混合键合技术开发HBM3E,部分绕开先进制程限制。
二、长江存储:架构创新的全球标杆。
长江存储是全球3D NAND技术的重要玩家,核心差异化在于自主研发的Xtacking®架构,证明后发企业可通过架构创新寻找差异化路径。
1、Xtacking架构的核心价值。
Xtacking架构,将存储阵列与外围CMOS逻辑电路分别加工,再通过晶圆键合连接。
Xtacking架构优势,包括加快产品迭代速度,缩短研发与制造周期;提升I/O速度与存储阵列有效面积;外围电路可采用更适合逻辑的工艺节点;为三维集成创造新的工程路径。
该技术已迭代至4.0版本,2025年三星与长江存储签署混合键合专利许可协议,这是韩国存储巨头首次采用中国企业的核心技术专利,具有标志性意义。
2、技术与市场进展。
技术:已量产294层3D NAND,采用Xtacking 4.0架构,良率超过90%,技术处于全球第一梯队。
产能:当前月产能约20万片12英寸晶圆,远期规划50万片,全部达产后将成为全球第二大NAND厂商。
市场:2026Q2 NAND出货量份额14%,全球第三;从消费级SSD、向企业级市场拓展,2026年推出三款PCIe 5.0企业级SSD,切入AI数据中心存储市场。


智能时代专题第一季,欢迎扫描识别下方图中二维码或点击文末“阅读原文”购买



【智能时代】现象级游戏《黑神话:悟空》的思考,游戏二元属性,文化与科技
【智能时代】自动驾驶:汽车iPhone时刻,中国三大流派演化形成中
诸神之战:美国科技巨头,从春秋五霸进入战国七雄|GBAT 2023 大湾区智能时代产业峰会
人类未来文明三部曲之二:智能时代专题预售开启,奇点临近,未来已来
九宇资本赵宇杰:智能时代思考,认知思维,存在原生、降维、升维三波认知红利
九宇资本赵宇杰:智能时代思考,以史为鉴,科技浪潮,从互联网到AI
九宇资本赵宇杰:智能时代思考,宇宙视角,从碳基生物,到硅基智能体
人类未来文明三部曲之一:元宇宙专题预售开启,59期45万字
九宇资本赵宇杰:1.5万字头号玩家年度思考集,科技创新,无尽前沿
九宇资本赵宇杰:1.5万字智能电动汽车年度思考集,软件定义,重塑一切
【重磅】前沿周报:拥抱科技,洞见未来,70期合集打包送上
【重磅】六合年度报告全库会员正式上线,5年多研究成果系统性交付
【智能电动汽车专题预售】百年汽车产业加速变革,智能电动汽车时代大幕开启
【头号玩家第一季预售】:科技巨头探索未来,头号玩家梯队式崛起
【头号玩家第二季预售】:科技创新带来范式转换,拓展无尽新边疆
【首份付费报告+年度会员】直播电商14万字深度报告:万亿级GMV风口下,巨头混战与合纵连横
【重磅】科技体育系列报告合集上线,“科技+体育”深度融合,全方位变革体育运动
【重磅】365家明星公司,近600篇报告,六合君4年多研究成果全景呈现
九宇资本赵宇杰:CES见闻录,开个脑洞,超级科技巨头将接管一切
【万字长文】九宇资本赵宇杰:5G开启新周期,进入在线世界的大航海时代|GBAT 2019 大湾区5G峰会
九宇资本赵宇杰:抓住电子烟这一巨大的趋势红利,抓住产业变革中的变与不变
【IPO观察】第一季:中芯国际、寒武纪、思摩尔、泡泡玛特、安克创新等11家深度研报合集
【IPO观察】第二季:理想、小鹏、贝壳、蚂蚁、Snowflake、Palantir等12家公司深度研报合集
【IPO观察】第三季:Coinbase、Roblox、快手、雾芯科技等12家公司深度研报合集
【重磅】年度观察2019系列合集:历时3个多月,超20万字近500页,复盘过去,展望未来,洞悉变与不变
【珍藏版】六合宝典:300家明星公司全景扫描,历时3年,210万字超5,000页,重磅推荐
九宇资本赵宇杰:对智能电动汽车产业的碎片化思考
九宇资本赵宇杰:九宫格分析法,语数外教育培训领域的道与术
【2023回乡见闻录】90、00后小伙伴们万字记录,生活回归正轨,春节年味更浓
【2022回乡见闻录】20位90、00后2万字,4国13地,全方位展现国内外疫情防疫、春节氛围、发展现状差异
【2021回乡见闻录】22位90后2万字,就地过年与返乡过年碰撞,展现真实、立体、变革的中国
【2020回乡见闻录】20位90后2万字,特殊的春节,时代的集体记忆
【重磅】22位“90后”2万字回乡见闻录,讲述他们眼中的中国县城、乡镇、农村
六合君3周岁生日,TOP 60篇经典研报重磅推荐
下午茶,互联网世界的三国杀
5G助推AR开启新产业周期,AR眼镜开启专用AR终端时代
新商业基础设施持续丰富完善,赋能新品牌、新模式、新产品崛起,打造新型多元生活方式
【重磅】中国新经济龙头,赴港赴美上市报告合辑20篇
知识服务+付费+音频,开启内容生产新的产业级机遇,知识经济10年千亿级市场规模可期
从APP Store畅销榜4年更替,看内容付费崛起
新三板破万思考:新三板日交易量10年100倍?
九宇资本赵宇杰:科技改变消费,让生活更美好|2017 GNEC 新经济新消费峰会
九宇资本赵宇杰:创业时代的时间法则,开发用户平行时间|2016 GNEC 新经济新智能峰会
九宇资本赵宇杰:互联网引领新经济,内容创业连接新生态|2016 GNEC 新经济新营销峰会