

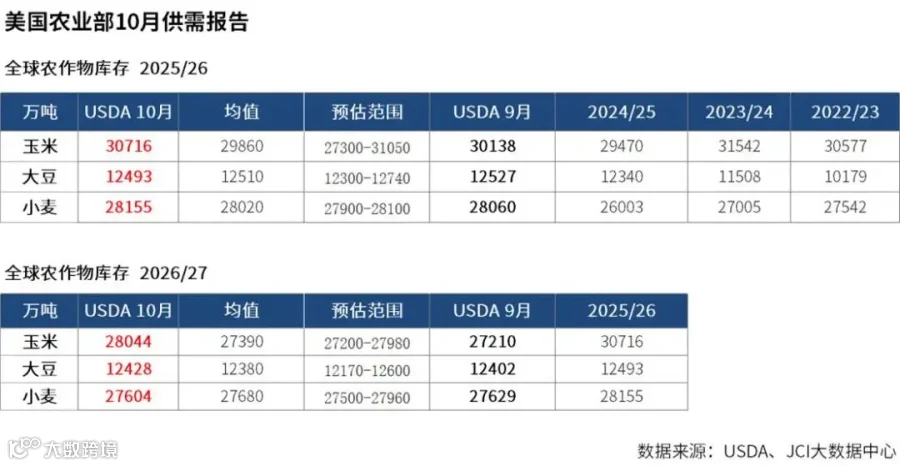
美国农业部10月供需报告10月9日出炉。今年有个特殊情况:受此前政府停摆影响,没法直接和去年10月数据对照,市场更多是靠最新的平衡表来给价格定位。这份报告基于9月24日至10月5日的实地测产和农户问卷,走访了约8300个种植户。结果一出来,美玉米和美豆走出了两种命运——美玉米单产意外上调、期价暴跌;美豆数据同样偏空,却在短暂下探后反弹收涨。
查询更多历史数据、热点数据:JCI数据中心www.datajci.com
一、美玉米:单产反向“爆冷”,库消比重回10%上方
报告前,交易商普遍判断美玉米单产会小幅下调到177.7蒲/英亩上下,理由是爱荷华降雨偏多、早期收割反馈一般。USDA却反着来,把单产从9月的178.5蒲/英亩直接上调到181.2蒲/英亩,一下加了2.7蒲/英亩。产量随之增加2.34亿蒲,到160.34亿蒲,是历史第二高,仅次于去年169.34亿蒲、单产186.5蒲/英亩的那轮峰值。
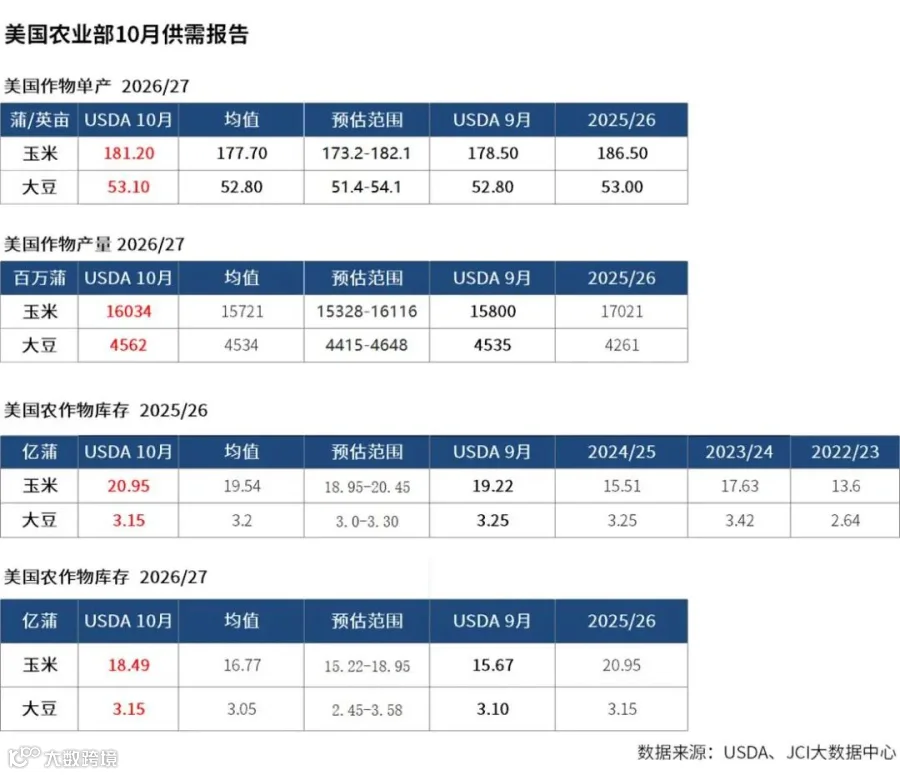
上调的核心推手是内布拉斯加。该州单产大幅调高11蒲/英亩到188蒲/英亩,仅此一州就拉动全美平均约1.2蒲/英亩、对应产量约1.06亿蒲;南达科他、北达科他、堪萨斯也都有不同程度上修。需求端其实有亮点,饲料和乙醇各加了5000万蒲,出口加2500万蒲到33亿蒲,总需求合计增加约1.25亿蒲。
但需求的增量盖不住供给。旧作期初库存又上调1.73亿蒲,和9月30日季度库存报告基本吻合;新作总供给环比一口气增加4.07亿蒲。最终新作期末库存从15.67亿蒲大增到18.49亿蒲,远高于市场预期的16.7亿蒲附近,库消比也从9.7%跳回11.3%。10%历来是个关键分水岭,低于它才谈得上长期大牛市,这份报告等于把这种预期直接打消了。全球玉米期末库存同步增加830万吨;欧盟玉米产量下调260万吨,后续反而可能增加进口。盘面上,12月玉米合约跌20.5美分、报4.7975美元,盘中跌幅一度超过4%,创八周新低,较9月2日近5.5美元的三年高点已回落约13%。
二、美豆:数据温和偏空,盘面却很抗跌
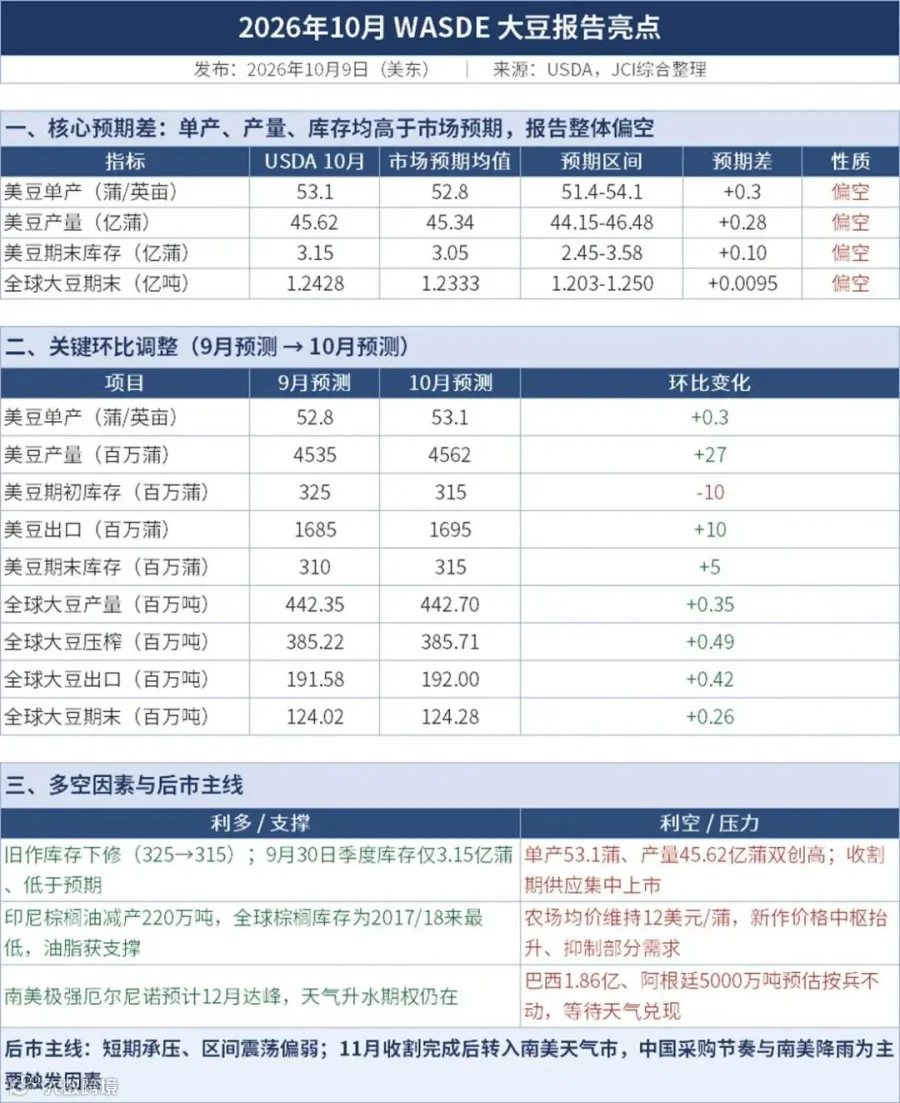
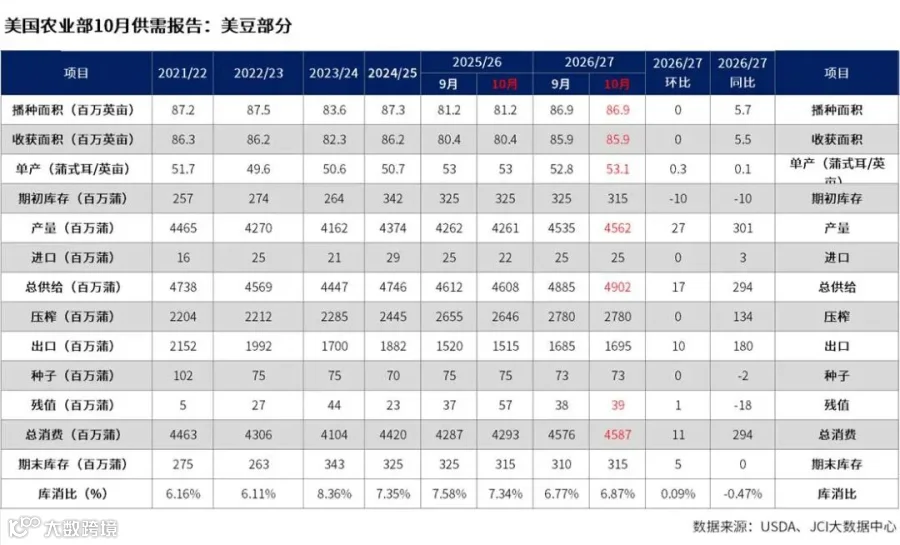
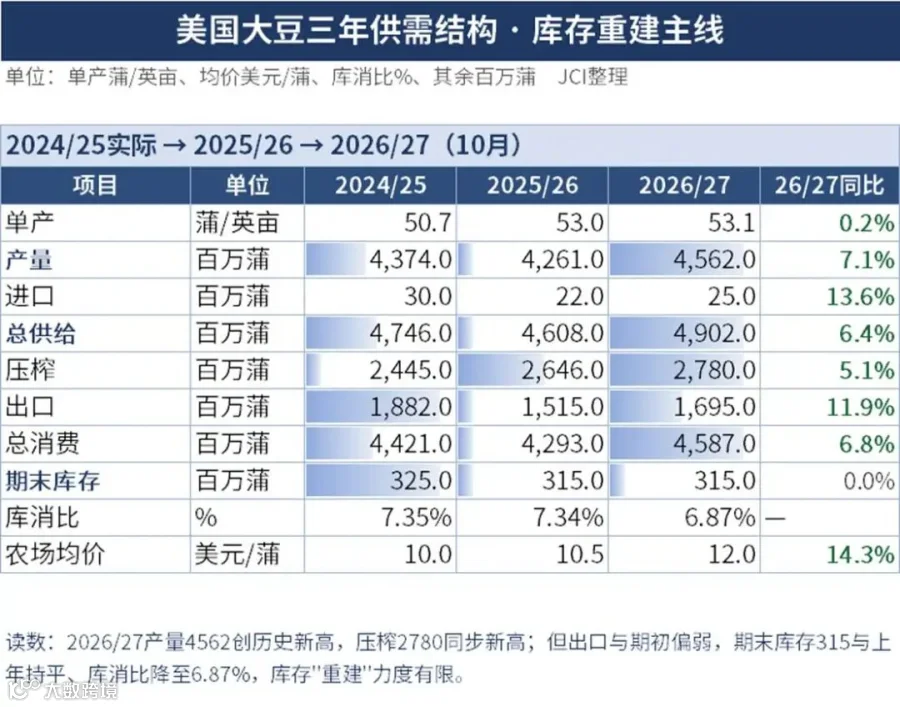
美豆单产上调0.3蒲/英亩到53.1蒲/英亩,刷新历史纪录;产量增加2700万蒲到45.62亿蒲,同样是历史最高,比去年42.61亿蒲高出约7%,收获面积8588万英亩。按说这是偏空的数据,但关键在于期末库存只抬了500万蒲、到3.15亿蒲,而市场此前的平均预期在3.05亿蒲上下。
查询更多历史数据、热点数据:JCI数据中心www.datajci.com
库存为什么抬得这么少?拆开看,新作出口上调1000万蒲到16.95亿蒲,压榨维持27.8亿蒲不变、连续第六年处于历史高位;总供给增加约1700万蒲,需求增加约1200万蒲,两边相抵,库存自然只多500万蒲。旧作这边也有调整,压榨下调900万蒲、出口下调500万蒲,损耗及未知用量上调2000万蒲,压低了旧作期末,也让新作期初库存降到3.15亿蒲。

查询更多历史数据、热点数据:JCI数据中心www.datajci.com
盘面的反应更值得说。11月合约开盘跟随美玉米下探,最低到12.6975美元、创六周低点,随后技术性买盘进场,最终收涨4.5美分、报12.92美元;美豆粕12月合约涨2.25%(现货端每吨涨约8美元),美豆油小幅收高。豆粕走强的直接原因,是美国本土大豆压榨厂短期原料头寸不足、被迫补库采购,现货基差被撑了起来。美豆能脱离美玉米的下跌、走出独立行情,在不少分析师看来是个积极信号。
三、抗跌的底气:库消比偏紧,油脂端有支撑
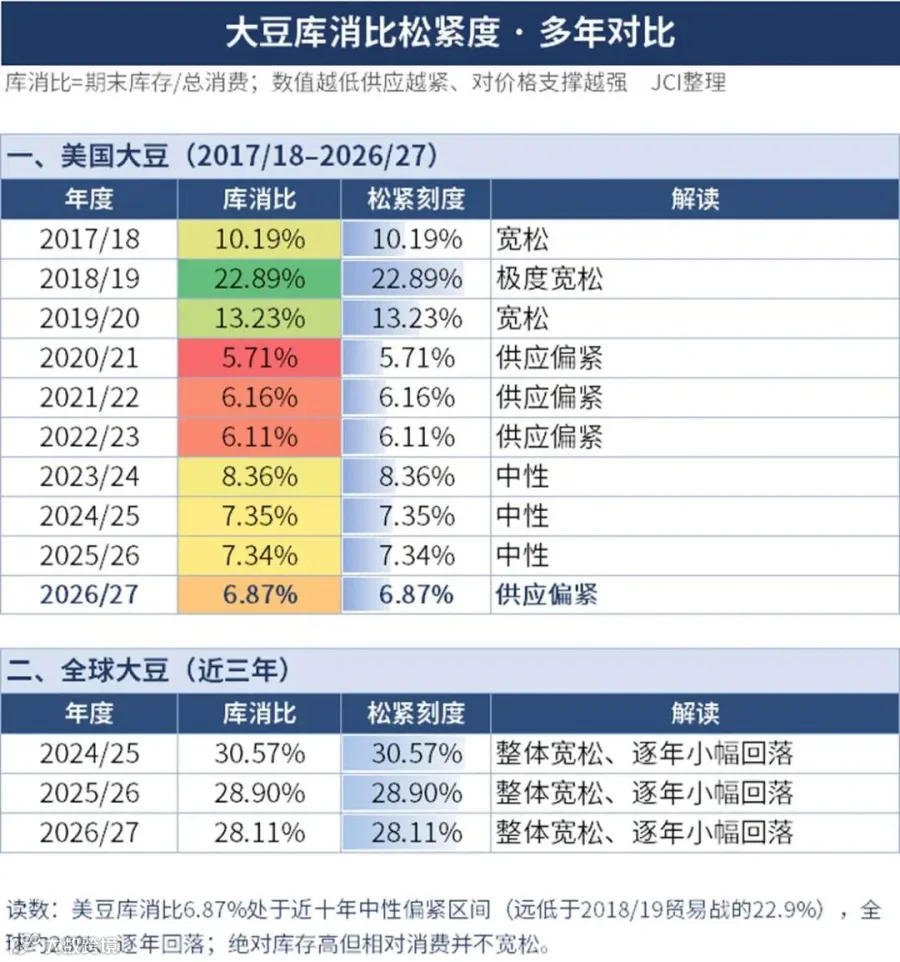
美豆抗跌并不只是情绪。新作库消比6.87%,处于近十年中性偏紧的位置,和美玉米11.3%完全是两种状态,绝对库存看着不低,但相对消费并不算宽松。油脂端的支撑更直接——印尼棕榈油产量下调220万吨,全球棕榈产量同比减少约250万吨,库存降到2017/18年以来最低,这对整个油脂油料板块都有带动。
查询更多历史数据、热点数据:JCI数据中心www.datajci.com
需要留意的是品质问题。今年9月持续强降雨,爱荷华、内布拉斯加出现变色大豆,按分级标准异色豆占比超过10%就从黄大豆划为混合大豆,而买家普遍希望控制在5%以内。这主要影响对华出口和当地基差,对压榨影响有限,属于隐忧,但不改变总产规模,单产和品质本就是两回事。另外,USDA在8月一度给过53.4蒲/英亩,后续单产仍有上修空间,最终大概率落在历史新高。全球口径上,巴西大豆产量1.86亿吨、阿根廷大豆产量5000万吨维持不变。
查询更多历史数据、热点数据:JCI数据中心www.datajci.com
四、美豆走势展望:下方有底,上方待天气
短期看,也就是11月收割基本完成之前,创纪录产量叠加集中上市,收割压力是实实在在的,期价大概率维持震荡偏弱、反弹高度受限,玉米的弱势情绪也会阶段性地拖累大豆。
但下行空间相对有限。一是库消比本就偏紧,二是豆粕和现货基差的支撑还在,美国本土压榨厂补库没有结束——当然这种支撑偏阶段性,等原料渠道补足、基差会重新走弱;三是价格回落反而会吸引中国、墨西哥等主要买家进场,近期的回调很可能换来新一波采购。
等11月下旬美国新季作物收割落地,市场主线会切换到南美天气市。极强厄尔尼诺预计12月达到峰值,而巴西、阿根廷目前的大豆产量预估按兵不动,等于把天气升水的期权留到了后面——一旦南美降雨不及预期,盘面很容易借题发挥,这也是上方最大的触发因素。下一份USDA报告11月10日发布,单产怎么修、出口和压榨怎么动,会重新校准整张平衡表。综合判断,美豆更可能是“下方有底、上方待天气”的区间震荡格局:短期偏弱磨底,趋势性机会要等南美天气或中国采购给出明确信号。
(文章来源:JCI 汇易网)

JCI汇易网:www.chinajci.com
JCI数据中心:www.datajci.com
入会咨询电话:13917577068;021-68751628
微信客服:csjci2002
往期文章推荐
1.JCI观察:秘鲁鳀鱼产卵量偏低与B季配额“猜测”
2.矛盾重重的美豆收获季:一边抢收一边等天晴,成本还在身后死死追赶
3.2026/27年度全球玉米平衡表关注(五):巴西谷物正在“全方位”参与与美国的竞争

