

9月30日《金融产品网络营销管理办法》正式落地实施,彻底重塑了线上金融营销的行业规则,也给众多企业的融资之路划了一道清晰的“分水岭”。
对于有融资需求的企业而言,这次新规带来的改变,绝不只是金融宣传渠道收紧这么简单。最核心的变革,是金融机构的授信审核逻辑全面升级。
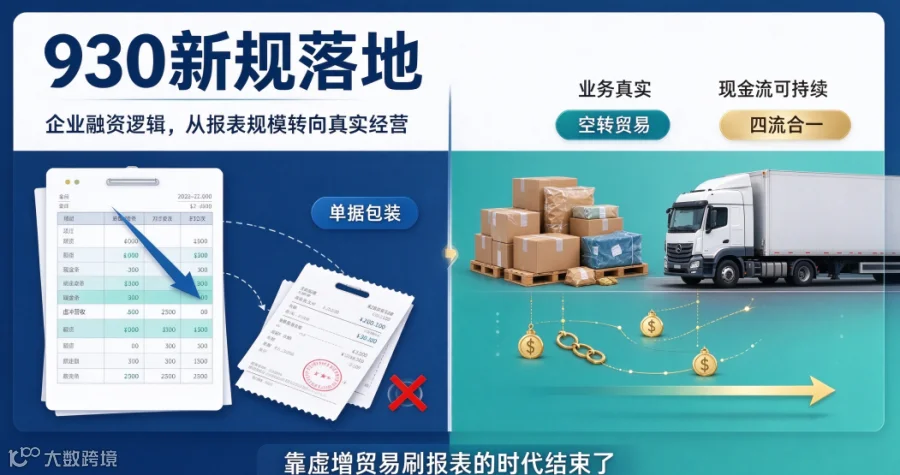
如今银行、各类金融机构做授信审查,不再单纯盯着企业报表规模,而是重点核查业务真实性与现金流可持续性。过去很多企业惯用的单据包装、空转贸易、虚冲营收的融资套路,已经彻底走不通了。
过去,多数企业的融资思维十分简单:通过做大贸易账面营收,美化财务报表,再凭借虚高的报表数据申请银行授信、撬动融资。
但新规落地后,监管核查、银行尽调的穿透力度持续加码。没有真实货权、真实物流、真实资金流支撑的空转贸易、循环交易,不仅无法为企业融资加分,反而会成为授信审核的重大减分项,直接拖累企业融资资质。
新形势下,企业想要稳步提升融资能力,唯一靠谱的破局思路:放弃账面虚增,深耕真实贸易增量。
01
什么是合规的真实贸易增量?
很多企业误以为“贸易增量”就是营收数字变大、报表数据走高。但在金融机构和监管层面,虚假的账面增长毫无价值,只有真实的经营增长才算有效增量。
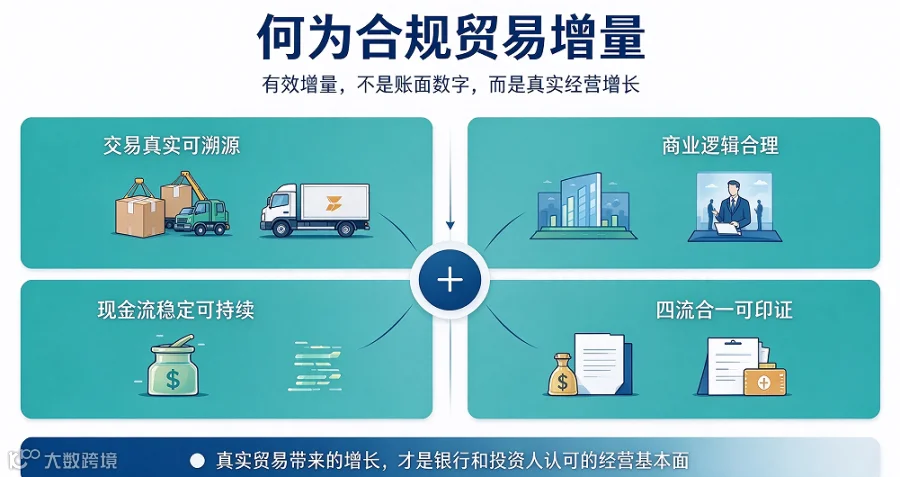
合规、能被金融机构认可的贸易增量,必须满足这几个核心标准:
交易真实可溯源:上下游合作具备完整的货物交付、仓储、物流凭证,每一笔交易都有实物、链路支撑;
商业逻辑合理:交易具备真实的经营需求,合作对手资质合规、有实际经营场景,不存在无意义的循环交易;
现金流稳定可持续:能够持续产生可核查的经营性现金流,而非一次性、偶然性的单据流转交易;
四流合一可印证:合同、货单、资金、发票四项数据相互匹配、逻辑自洽,不存在数据断层和矛盾。
只有这种实打实的贸易增长,才能沉淀企业真实经营基本面,成为银行授信、债券融资的核心加分项。
02
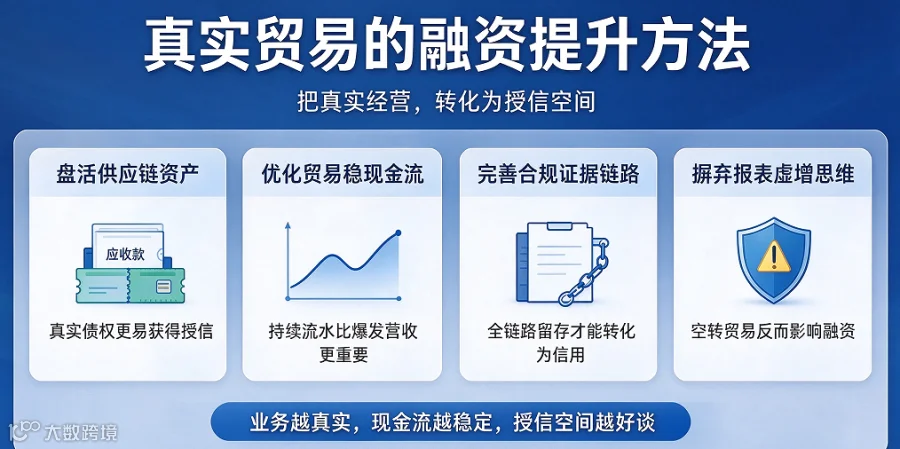
真实贸易的融资提升方法
告别“报表融资”时代,企业想要提升融资资质、拓宽融资渠道,核心是把真实贸易的价值落地变现,分享4个可直接落地的实操思路:
1. 盘活供应链资产
随着合规贸易订单持续落地,企业会自然产生优质、可控的应收账款资产。区别于虚构贸易生成的虚假应收,真实订单、真实货权衍生的债权资产,是金融机构最认可的底层资产。
企业可依托真实交易背景,主动对接供应链票据、应收账款质押融资、订单融资等标准化金融产品。核心关键在于:交易越真实、合作越稳定、回款记录越良好,企业的授信额度、融资利率、审批效率就越有优势。
2. 优化贸易稳现金流
对金融机构而言,企业偿债能力的核心考核指标,从来不是账面营收规模,而是经营性现金流的稳定性与质量。
企业做贸易、冲增量,不能只追求营收数字,更要关注毛利水平、回款周期、客户集中度等核心指标。建议逐步优化客户结构,深耕长期稳定的战略合作,减少短期一次性大额交易、投机性交易。
相比于短期爆发式的虚增营收,持续、平稳、优质的贸易流水,更能夯实企业信用底色,让金融机构认可企业的长期经营能力。
3. 完善合规证据链路
当下金融机构的授信尽调,早已实现全链路穿透核查。哪怕企业业务真实、交易合规,只要凭证缺失、资料不全,依然会导致授信审批受阻、额度缩水。
企业需建立标准化业务台账,完整留存每一笔交易的核心资料:合作合同、物流单据、出入库凭证、对账记录、回款凭证等。完整、可核验、可追溯的证据链,是真实贸易转化为融资信用的基础前提。
4. 摒弃报表虚增思维
空转贸易、循环造单、虚增营收的模式,看似能快速美化报表,实则隐患重重。
一方面,这类无真实货权、无风险转移的虚假交易,在会计核算中会被判定为净额法统计,虚高营收会直接缩水,报表优势不复存在;另一方面,一旦被监管或金融机构核查识别,会直接影响企业征信、主体信用评级,导致后续融资渠道全面收紧,甚至引发合规风险。
新规之下,贸易业务的核心价值,是创造真实利润、稳定现金流,而非单纯美化财务报表。
03
写在最后
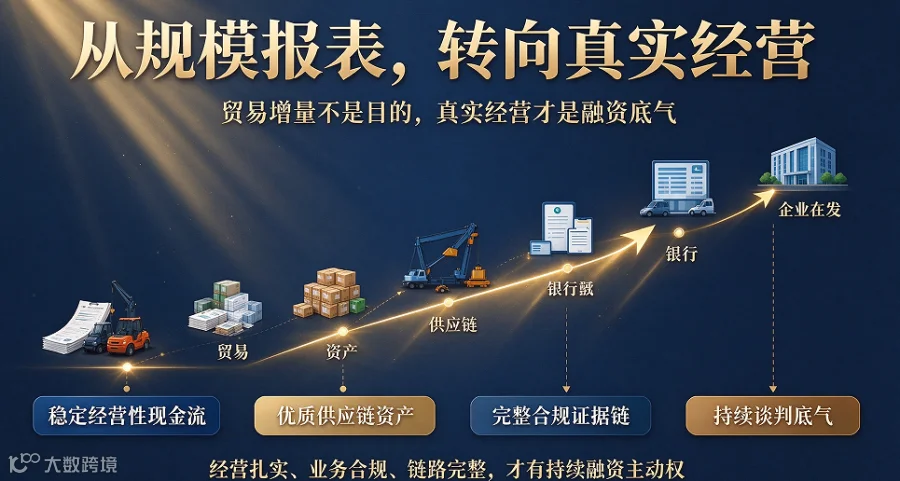
930新规落地后,企业融资逻辑已经完成根本性迭代:从过去的“规模报表导向”,彻底转向“真实经营导向”。
贸易增量从来不是企业融资的最终目的,真正的核心是:通过合规、真实的贸易业务,沉淀稳定的经营性现金流、积累优质的供应链资产、搭建完整的合规证据链。
唯有经营扎实、业务合规、链路完整,企业才能在与持牌金融机构合作时,拥有稳定的议价权和融资主动权,实现低成本、可持续的融资。
·end·
