|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
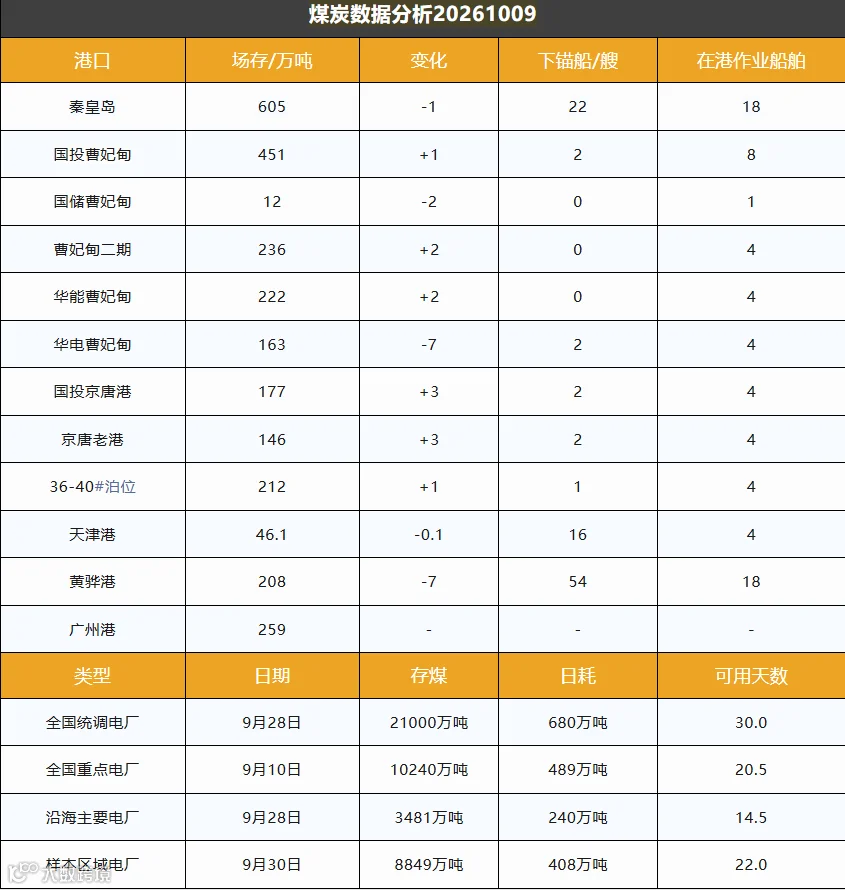
截至10月9日,环渤海主要港口库存2478.1万吨,较前一日环比减少5.2万吨,港口库存连续多日上涨后小幅去化。
主产区煤价整体保持持稳运行。节后下游市场需求出现一定修复回升,但受成本约束影响,煤矿站台、洗煤厂对于高价煤源接受度偏弱,市场上涨动力有所制约。
港口市场在节日期间需求压制过后,行情出现小幅抬升,港口煤价已连续两个工作日上行。受大秦线秋季检修因素影响,贸易商对后续港口煤源供应缺口存在担忧,市场低价出货意愿偏弱,推动报价上行。随着冷空气逐步南下,国内部分电厂冬储补库预期逐步增强,后续补库需求有望有序释放,对市场形成一定支撑。
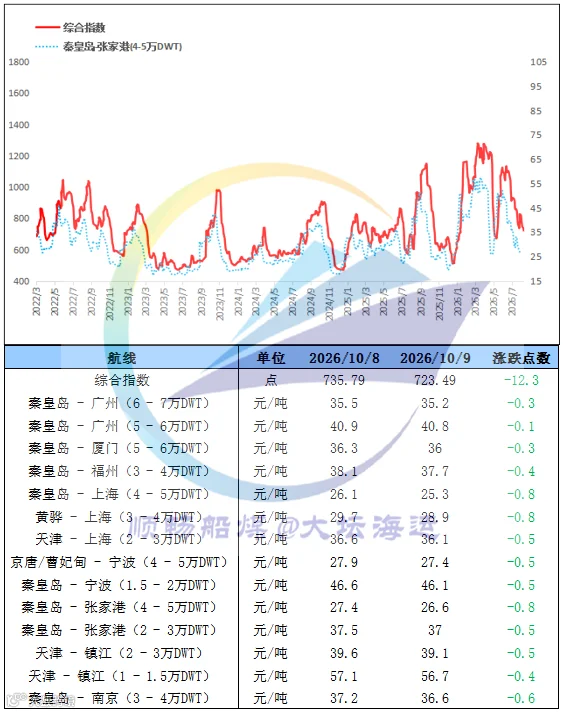
沿海煤炭运输方面,中国沿海煤炭运价综合指数回落12.3点,报723.49点;各航线运价跌幅区间0.1‑0.8元/吨。当前沿海市场仍处于节后修复阶段,终端电厂整体用电负荷呈回落态势,电厂采购需求释放力度有限,运价维持弱势盘整格局,短期尚未出现明确回暖信号。