

最近客户常问:一年来人民币已升值超 6%,美元保单换回人民币,会不会吃掉全部收益?顾虑很现实。但“人民币升值=美元资产亏钱”只适合短期资金,不适用于持有 20 年以上的长期美元储蓄保单。

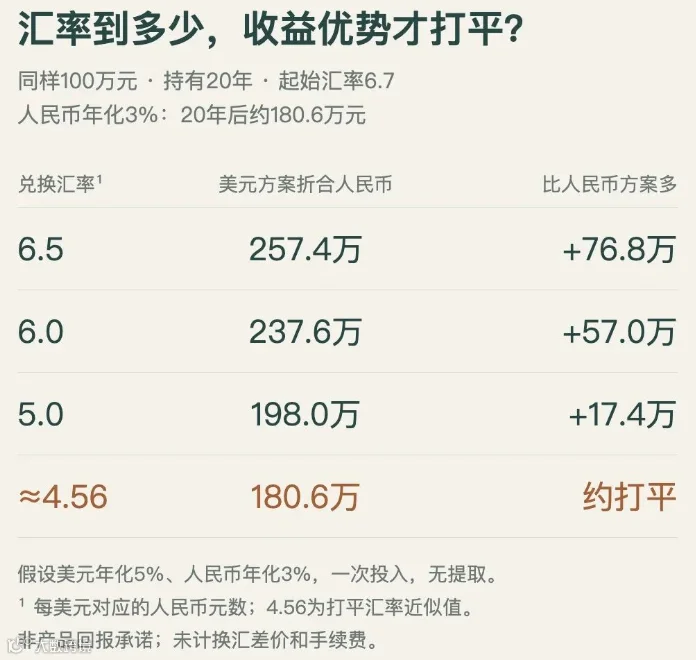
测算前提:本金等值 100 万人民币;起始汇率 6.7,换约 14.93 万美元;人民币资产年化 3% 复利 20 年;美元保单年化 5% 复利 20 年;不含换汇点差、手续费、保单扣费;仅为情景演示,不保证收益。
人民币方案 20 年后:180.6 万元。
美元方案 20 年后:39.60 万美元。
若人民币升值 6%,汇率到 6.3,美元保单折人民币约 249.48 万,仍比人民币方案多 68.88 万。可见 6% 升值只压缩汇兑红利,远不能抹平 20 年复利差距。
打平需要人民币升值多少?盈亏平衡汇率约 1USD=4.56,即较起点升值约 32%。历史上人民币兑美元最低约 6.04,4.56 属极端情景。
若选 30 年期美元储蓄保单,演示年化可达 6.5%,盈亏平衡汇率更低,需人民币极大单边升值才能覆盖复利。
短期汇率波动 ≠ 长期资产收益:
汇率双向波动,不会单边持续升值。6% 升值是阶段性行情。账面浮亏只有实际结汇才兑现,持有期间仅是账面数字。
配置美元保单不是赌美元升值,而是分散单一币种集中度。国内家庭房产、存款、股权、经营现金流多锚定人民币,少量美元保单可对冲货币体系风险。
若有真实美元需求,如留学、养老、就医,未来本就是美元消费,不必换回人民币,汇率影响减弱;人民币升值时换汇成本更低。
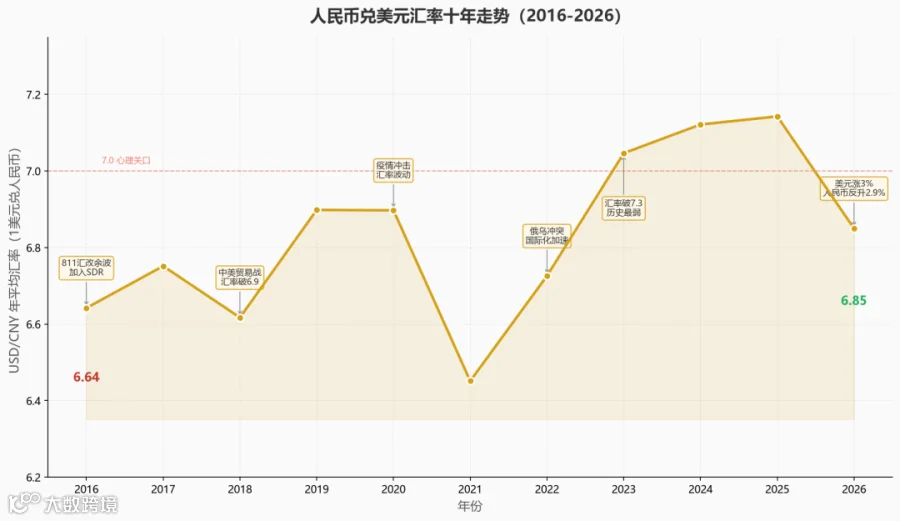
人民币升值6%虽会压缩汇兑收益,但不能因此否定美元保单的长期配置价值。加之近期美联储宣布加息,人民币已出现贬值苗头,从长期来看,人民币汇率优势能否持续尚难下定论。
资产配置的关键在于两点:一是资金是否为20年以上的闲钱,二是配置目标是分散风险还是博弈汇率走势。汇率走势难以精准预判,不应赌单边行情。资产配置的本质,是通过多币种搭配,降低家庭财富集中于单一币种的风险。