


当越南胡志明市的Trân拆开网购快递包裹时,看到了商家塞在里面的小纸条:电商平台抽佣太高,如果能通过品牌官网直接下单,可以获得7折优惠。
千里之外的雅加达,印尼本地媒体记录下这场集体逃离:一家经营了11年的母婴老店直接暂停了电商平台的店铺,将精力全面压注在本地商超与私域;另一家有机食品店则在每个包裹里塞进 WhatsApp 账号,承诺站外下单再让利10%。
从越南到印尼,卖家们正各显神通将客流撬向站外,企图静默消化平台日益高企的佣金成本,但这套方法真的能如他们所愿吗?
费率集体上行
一名自 2015 年起就在三大平台上经营的越南卖家感慨,这十年来,平台的综合费率已从最初的约5%一路狂飙至30%。
根据越南媒体 DNVN 的测算,以一件售价10万越南盾的商品为例,卖家需先支付12%的佣金、6%的交易费,以及3,000盾的订单处理费;若再加上10%的联盟营销佣金和8%的广告费分摊,整张订单被平台抽走的费用将高达4.4万越南盾,直接占走这一单销售额的近一半份额。
越南并不是唯一的样本。整个东南亚地区的卖家都在经历着相似的阵痛。
据泰国电商协会(THECA)2026 年上半年对 500 多名本地卖家的调研,电商平台费用已掏空卖家22%至40%的销售收入,且收费上限似乎难以触顶;卖家的平均净利率更是仅剩2.3%。
当地的一位议员从时间维度拉开了这种挤压感:在电商普及早期,平台手续费通常只有 1% 到 3%,而如今部分综合费率已飙升至 27% 至 28%。在他的观察中,电商平台平均每5个月就会掀起一轮调价或加费。
如今,平台的收费名目早已不再局限于基础佣金:
TikTok Shop 越南本土站自2026年10月12日起,针对超过10公斤的大件包裹额外加收 3,000 ~ 65,000 越南盾不等的物流运营费;
Shopee 马来西亚本土店宣布自2026年10月1日起,正式关闭原品退回(RIOC)与在途退货退款(ITRR)场景下的运费手动索赔通道,强制要求卖家接入“运费节省计划”(SSFS),卖家的售后运维门槛被拉升。
Lazada 新加坡本土站则在2026年9月4日调整了 Marketplace与 LazMall的卖家佣金率,部分热门类目的佣金增幅最高达4.5个百分点。
“销量越高,亏损越多”似乎成了卖家间出现频率极高的一句自嘲。平台的综合履约与获客成本接近甚至超过商品本身的供应链成本,依靠单一低价走量的边际效益被急剧压缩。对商家而言,将流量沉淀至私域渠道,不仅是为了通过直连消费者来重塑商品的价格竞争力,更是为了在不确定的外部规则变化中,建立起具备抗风险能力、自主可控的客户资产与长久复购体系。
不过,这场“逃离”注定充满挣扎,且不论引流至站外的行为是否面临着被平台亮红牌的风险,在东南亚庞大的电商生态里,商家与消费者仍然深度绑定着电商平台。
卖家已深度绑定平台生态
问题的根源,首先在于主流交易生态的高度集中。东南亚电商的盘子在持续扩大——据墨腾创投数据,2025 年东南亚平台电商 GMV 达1,576亿美元,同比增长22.8%。庞大的增量背后,是高度成熟的平台生态:Shopee、Lazada 和 TikTok Shop(含 Tokopedia)三大平台合计占据了98.8%的市场份额。
对绝大多数商家而言,三巨头依然是触达东南亚主流消费群体最有效、最成熟的商业基础设施。
因此,即便运营成本与费率结构发生变化,平台对新老卖家的吸引力依然强劲。越南电商数据平台统计显示,2026 年上半年仅 Shopee、TikTok Shop、Lazada 和 Tiki 四家平台在越南的卖家总数就达到了61.38万,同比增长超过14%。
当海量商家持续聚集于成熟平台,竞争形态也随之发生了转变。正如越南优质商品企业协会主席 Vũ Kim Hạnh 所观察到的,许多企业将持续付出的平台成本视为维持市场可见度的必要投入,因为“他们极度恐惧一旦离开平台,就会彻底从消费者的心智中消失”。在线销售培训专家 Trần Lâm 同样指出,在当前市场环境下,不少企业的经营策略已调整为“优先锁定市场份额,而非单笔订单的利润最大化”。
而消费端的行为习惯与场景变迁,则进一步加剧了卖家的流量焦虑与履约成本。
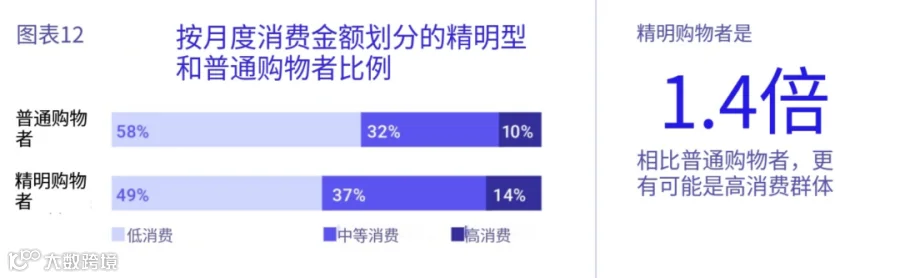
一方面,平台沉淀了最具消费力的用户群体。根据 Cube 与 Lazada 联合发布的报告,那些会主动比价、精研促销、高复购且具备强消费力的“精明消费者”,其每月支出比普通买家高出 31%,直接对应着东南亚区域内 115 亿美元的平台年度支出增量。
🇵🇭菲律宾:东南亚精明消费力最显著的市场。这类买家虽仅占用户总数的 36%,却贡献了高达45%的平台销售额,其月均消费比普通买家高出 47%,带来了33亿美元的支出增量;
🇮🇩印尼:精明买家占用户比为 28%,贡献了 32% 的销售额,消费增幅 19%,以36亿美元的增量规模拿下区域第一。
而想要高效率地连接这批优质客群,平台依然是不可替代的桥梁。
另一方面,平台生态内部的场景演进,也驱动着商家持续调整投入方向。墨腾创投《东南亚直播电商 2026》报告显示,内容电商在 2025 年 GMV 已达 497 亿美元,到了2026年上半年,更是已占到平台整体电商 GMV 的 37%——而在两年前,这一数字仅为两成。
随着流量从传统货架向直播与短视频延伸,商家为了适应新的消费习惯,就需要在新的内容场域里投入相应的运营与推广成本。
正如墨腾创投在报告中披露的深层矛盾:电商平台拥有庞大的流量聚拢效应、完备的支付与履约体系,已成为不可或缺的底层基础设施。卖家虽然面临着经营成本的上升,却难以轻易退出或转向其他渠道,最终进入“越依赖、越承压” 的尴尬循环。
按住平台涨费的大手
面对这一市场自发机制难以调和的矛盾,东南亚多国的监管力量已经走向台前。
力度最大的是泰国。2026 年 9 月初,泰国贸易竞争委员会(TCCT)向包括 Shopee、Lazada、TikTok Shop,以及 Grab、LINE MAN、Bolt 在内的六家主流数字平台发出行政命令,要求即日起冻结现行的平台佣金、活动服务费、交易手续费,禁止在未来6个月内任意上调。
据法律资讯媒体 MLex 报道,这是东南亚第一次有国家用行政命令直接限制平台抽成。
印尼走的是另一条路。今年 5 月迎来一波集中涨佣潮后,印尼政府与主流电商平台达成监管共识,暂缓对中小微(UMKM)卖家提高佣金费率。随后印尼中小微企业部直接开出“硬性减负令”:要求各电商平台将微型和小型卖家的服务费/佣金至少削减 50%。据最新政策,这项计划预计将于10月底正式启动。
监管力量的强力介入,为中小卖家赢得了短暂的松绑。但这终究只是一场局部的止痛,行政干预可以冻结费率,却无法消融市场法则。
对平台而言,依靠涨佣、加费来拉动增长的模式已被监管政策套上了缰绳,未来必须转而在技术创新、物流履约体验以及供应链赋能上寻找真正的价值增量。
对卖家而言,监管的庇护带来了喘息之机,但并未消除公域流量成本居高不下的现实。更何况监管按住平台涨佣的同时,另一只手也在加速征税——从印尼委托平台代扣个人所得税,到越南、菲律宾等国强化线上商户的税务合规,卖家的成本链条正面临全方位重构。
这场由费率引发的剧烈震荡,最终没有带来绝对的赢家或输家。在市场画出的新红线之下,平台、商家与消费者正在共同迈入一个规则更透明、利益重分润、博弈更理性的东南亚电商新秩序。
*部分信息参考:Vietnambiz;VnExpress;每日印尼;The Nation等