


一、公司概况与核心业务
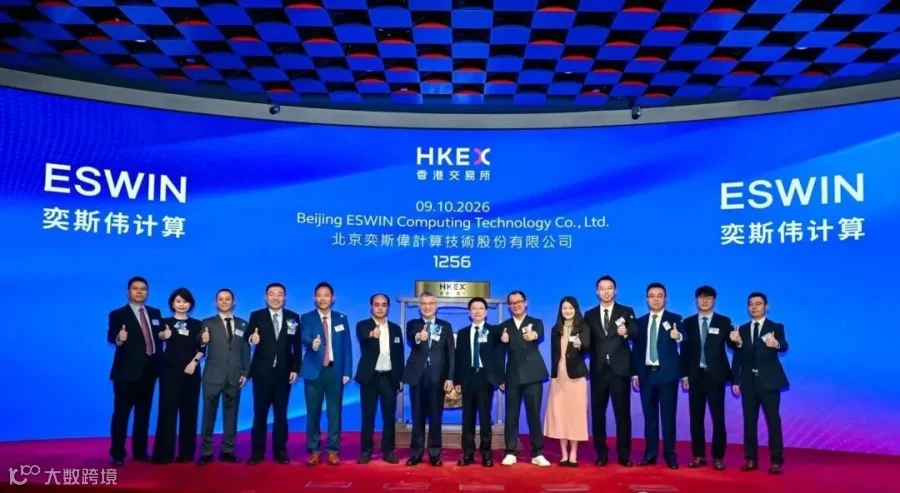
北京奕斯伟计算技术股份有限公司(奕斯伟计算,股份代号:01256.HK)由京东方创始人王东升创办,2019 年在北京设立,是一家采用 Fabless 无晶圆厂模式的 RISC-V 架构芯片设计企业,今日正式登陆港交所主板,也被市场视作港股 RISC-V 第一股。
王东升在显示产业深耕多年,打造出京东方这一全球面板龙头,奕斯伟计算是其二次创业布局芯片赛道的核心载体。公司确立RISC-V+AI的核心战略,自主研发人机交互芯片、多媒体处理芯片、互连与计算芯片,同时配套完整的软硬件开发方案。产品落地场景覆盖智能终端、汽车电子、机器人、工业控制、边缘 AI 等多个领域,其中人机交互芯片是当前营收主力。根据弗若斯特沙利文数据,按 2025 年收入口径,奕斯伟计算是国内最大的国产智能终端人机交互芯片供应商。
截至招股书披露时点,公司累计拥有 620 余个 IP 模块、20 余个系列 RISC-V 内核,专利申请总量超 1740 项,落地超过 150 款软硬件产品,服务全球 220 家客户。不同于传统芯片厂商单纯售卖芯片,奕斯伟计算会同步提供配套底层软件、调试工具与技术支持,帮助终端客户快速完成产品开发,降低客户基于 RISC-V 架构的开发门槛。
二、本次港股 IPO 发行概况
奕斯伟计算于 9 月 28 日启动全球发售,联席保荐人为中信证券、中信建投国际。本次全球发售 16.1731 亿股 H 股(含部分行使的发售量调整权,即绿鞋机制),发行价区间设定为 1.48 港元至 1.59 港元,最终确定发售价为 1.55 港元每股,处于定价区间中段,募资净额约 23.86 亿港元;交易单位为每手 2000 股,港股投资者入场门槛相对友好。
发售结构上,香港公开发售部分获 9.09 倍认购,认购热度中等,未触发回补机制;面向海外机构的国际发售认购倍数仅 1.95 倍,反映海外长线机构对尚未盈利的芯片标的态度偏谨慎。本次发行引入 9 家基石投资者,包括屹唐盛海基金、合肥建投、通富微电旗下海耀实业、颀中国际、大湾区共同家园投资、日本欧力士等,基石合计认购占本次发售股份总数约 46.33%,产业资本、地方国资与海外机构共同参与,为本次发行提供支撑。股份设有锁定期,大股东及现有股东禁售至 2027 年,短期减持压力有限。
募资资金主要投向四大方向:RISC-V 芯片产品迭代研发、RISAA 软硬件平台升级、产业链潜在战略并购、营销网络搭建与 RISC-V 生态体系建设。其中 RISAA(瑞赛)平台是公司自研的 RISC-V+AI 技术底座,覆盖 IP、芯片、板卡到系统的多层级生态体系,也是公司构建差异化竞争力的核心载体。
三、上市首日表现
2026 年 10 月 9 日上午 9 时,奕斯伟计算正式在港交所主板开始交易。集合竞价阶段开盘报 1.54 港元,略低于 1.55 港元发行价,开盘即小幅破发。开盘后股价剧烈震荡,盘中一度下探至 1.365 港元,最大跌幅超 12%,随后买盘涌入带动股价快速回升。截至午间休盘,股价报 1.60 港元,较发行价上涨 3.23%,对应总市值 351.87 亿港元。上市前暗盘收报 1.575 港元,较发售价小幅上涨 1.61%。
午后交易时段,股价再度回落,市场波动幅度明显放大。作为港股稀缺的 RISC-V 芯片标的,公司受到半导体产业资金重点关注,但国际发售认购热度相对有限,也反映出市场对芯片企业持续亏损、客户集中度较高等风险保持审慎态度。

四、近年营收与盈利情况
根据招股文件披露,公司近年营业收入保持稳步增长,但芯片研发投入高昂,受高额研发费用影响,尚未实现盈利:
2026 年一季度,公司营收 4.94 亿元人民币,同比增长 18.4%,收入增长势头延续。公司收入绝大部分来自芯片解决方案销售,客户结构高度集中,2023 至 2025 年前五大客户收入占比持续接近九成;单一最大客户收入占比虽从 2023 年 82.1% 下降至 2025 年 64.6%,但依赖度依旧偏高,订单稳定性、议价能力仍存在不确定性,是基本面核心风险点。毛利率受产品结构、供应链波动影响有所起伏,2023 至 2025 年毛利率分别为 15.4%、17.7%、18.6%,呈现逐步修复态势。
五、行业背景与上市展望
RISC-V 属于开源精简指令集架构,无需向 Arm 等厂商支付高额架构授权费,摆脱传统指令集授权约束,是国内芯片自主化重要方向。招股书援引行业数据,2025 年全球 RISC-V 智能终端芯片市场渗透率 3.7%,预计 2030 年提升至 15.7%;中国市场渗透率 2025 年达到 6.9%。当前 RISC-V 生态仍处于早期建设阶段,软硬件适配、开发者工具、下游应用落地都需要持续投入,赛道机遇与挑战并存。
本次奕斯伟计算港股上市,是王东升继西安奕斯伟材料登陆科创板之后,旗下又一家半导体企业完成 IPO,形成硅片 + RISC-V 芯片设计的双资本平台布局,完成半导体材料、芯片设计两大核心环节的资本落地。对于公司而言,港股上市募集资金将持续支撑芯片研发与 RISAA 生态拓展,助力业务重心从传统智能终端,向车载芯片、机器人、边缘 AI 等高价值场景延伸,降低对原有核心客户的依赖。
放在国内半导体产业大环境看,国内芯片设计企业普遍面临研发投入大、盈利周期长的难题。奕斯伟计算登陆港股,借助境外资本市场,也便于对接海外客户、产业投资人,加速 RISC-V 生态在海外市场的推广。
文末咨询引导
杉外推出的“美港双轨评估模型”,可针对企业的财务状况、业务布局、发展潜力等核心维度,全面分析企业适配纽交所、纳斯达克交易所、港股18C章节、港股GEM板、OTC市场及AMEX等的可行性,且能在收到企业基本资料10个工作日内出具专业的可行性报告,帮助企业快速明确方向、规避风险,在资本市场转型中抢占先机。(有意者请后台私信小编进行进一步沟通)
#港股上市 #美股上市 #境外上市#备案问询#中证监备案

-End-
邮箱丨sam@shanwai-securities.com
官网丨http://www.shanwai-partners.com
电话丨+86 021-80335112 +86 13656248939
地址丨上海浦东花园石桥路66号陆家嘴东亚银行金融大厦8楼
网点丨华盛顿-上海-香港-苏州-合肥-芜湖-杭州-温州-青岛(纽约-北京-重庆-广州)
免责声明:
本公众号上的所有内容仅供参考和信息分享,并不构成任何投资、法律或专业建议。读者在采纳本公众号上的信息时,应自行判断并承担相应风险。本公众号不对因使用本公众号上的信息而导致的任何损失负责。读者在做出任何决定之前,应寻求专业人士的意见。本公众号的观点和意见仅代表作者个人,不代表任何机构或组织的观点。