

GEIA行业群
加入GEIA具身智能行业群,请添加微信18916565701,主动出示名片,仅限具身智能及机器人产业链相关企业。


120+具身智能与人形机器人行业报告合集~ 转发本文章至朋友圈截图发给GEIA小助理即可免费领取~ 文末添加小助理微信!
产业观察 · 深度报告
翡翠岛上的精密制造与AI双螺旋
爱尔兰具身智能与机器人产业全景解读
本报告基于截至2026年9月30日的公开数据,从全球产业格局、城市发展、创新创业、国际投资与产业布局等视角,对爱尔兰具身智能与机器人产业做全景深度解读。
专题 · 开篇
写在前面:翡翠岛上的“精密制造+AI”双螺旋
谈到爱尔兰,多数人想到的是12.5%的企业所得税、谷歌和苹果的欧洲总部、以及吉尼斯黑啤。但少有人意识到:这个人口仅510万的国家,生产着全球约80%的心脏支架和75%的骨科膝关节器械,是欧洲第二大医疗器械出口国,医疗技术(MedTech)年出口额约200亿欧元、直接雇佣5万人——人均医疗技术雇员数欧洲第一[1][2]。制药业更为惊人:2025年医药产品出口约1390亿欧元,占爱尔兰全部货物出口的一半以上,全球十大制药公司全部在此设厂[3]。当具身智能与人形机器人的浪潮袭来,爱尔兰的打法与芬兰、波兰都不同:它不追求机器人装机量的规模(爱尔兰甚至排不进IFR全球装机量前20[4]),而是把机器人嵌入全球监管最严、精度要求最高的生命科学与高端制造场景,同时用英语国家的制度优势、欧盟成员身份和美国资本通道,孵化出Manna无人机配送(累计融资1.1亿美元)、Akara医疗机器人(TIME年度最佳发明)等一批全球化先天体质的硬科技公司[5][6]。
对中国机器人及零部件企业家与投资人而言,爱尔兰的独特价值在于三个词:高端场景、欧美跳板、英文合规。本报告基于截至2026年9月30日的公开数据,从全球产业格局、城市发展、创新创业、国际投资与产业布局等视角,对爱尔兰具身智能与机器人产业做全景深度解读,并探讨其与中国产业链的协同路径。
⏰️与具身智能赛道的一线创业者、投资人深度交流,扫码报名GEIA具身智能与人形机器人创新周【北京站12.9-12.11 】↓

专题 · 01
历史脉络:从“欧洲农村”到全球精密制造枢纽
2.1 IDA模式:招商引资的教科书(1969—1990)
理解爱尔兰机器人产业的土壤,必须先理解IDA Ireland(爱尔兰投资发展局)——这个成立于1969年的国家级招商机构,是全球产业招商领域被研究最多的成功案例之一,其“锁定目标产业—定制激励—长期陪跑”模式被世界银行和多国政府反复借鉴。1970—80年代,爱尔兰用英语人才、欧盟市场准入和低税率吸引美国制造企业;到2025年,IDA支持的企业雇佣人数达31.24万人,占全国就业约20%,外资实体贡献了爱尔兰总增加值(GVA)的48%[3]。机器人与自动化技术正是随着这批美资工厂大规模进入爱尔兰的。
2.2 凯尔特虎与生命科学集群成型(1990—2015)
1990年代“凯尔特虎”经济腾飞期,爱尔兰完成了从低端组装向高附加值制造的跃迁。1999年美敦力(Medtronic)在戈尔韦设立欧洲制造基地,成为戈尔韦医疗技术集群的锚点企业;此后波士顿科学、雅培、史赛克、强生相继加码,使戈尔韦周边聚集100多家医疗技术公司,被誉为“医疗技术的硅谷”[1][2]。这一阶段的自动化特征是“隐形机器人化”:洁净室里的精密装配机器人、视觉检测系统、自动化产线深度嵌入生产流程,但爱尔兰本土并不生产机器人本体——它消费机器人,也消费集成服务,孕育了Modular Automation、DesignPro Automation、Kaon Automation等一批服务医疗与制药客户的本土自动化集成商[7]。
2.3 AI与机器人创业觉醒(2015—2026)
2015年后,都柏林的科技生态(谷歌、Meta、微软欧洲总部集聚)与高校研究开始反哺硬科技创业。2018—2019年是两个标志性年份:Bobby Healy创立Manna Air Delivery,押注无人机末端配送[5];都柏林三一学院孵化的Akara Robotics成立,其社交机器人Stevie登上2019年《时代》周刊封面,随后转向医院消毒机器人与手术室AI感知[6][8]。2021年爱尔兰发布国家AI战略《AI – Here for Good》,2024年刷新,2025年进一步升级为《数字爱尔兰2030:国家数字与AI战略》,明确2026年8月前设立国家AI办公室、建立AI监管沙盒和国际领先的AI研究中心[9][10]。爱尔兰正式把AI与机器人列为国家竞争力议程。
专题 · 02
现状与市场概览:小体量、高纯度
3.1 机器人市场:应用小国,场景强国
坦白说,爱尔兰的工业机器人市场体量很小:它未进入IFR 2024年全球装机量前20名(第20名波兰为2344台)[4],全国制造业机器人密度显著低于西欧267台/万工人的均值[11]。但这恰恰说明爱尔兰的自动化是“需求质量”而非“需求数量”驱动:其制造业高度集中于制药、医疗技术、半导体(英特尔莱克斯利普园区)、食品和数据中心配套,这些场景的机器人应用以高精度装配、无菌环境操作、视觉质检为主——单点价值极高,对精度、合规与洁净度要求全球顶尖。对机器人供应商而言,爱尔兰不是走量市场,而是“灯塔客户”市场:拿下戈尔韦的医疗技术产线认证,等于拿到全球高端制造的通行证。
200亿欧元
医疗技术年出口额
直接雇佣5万人,人均医疗技术雇员数欧洲第一
3.2 供给侧:集成商生态与硬科技初创双轮
爱尔兰机器人供给侧有两层:第一层是深耕生命科学的自动化集成商——香农的Modular Automation(服务全球医疗技术巨头的定制自动化产线)、利默里克的DesignPro Automation(爱尔兰本土最大的机器人焊接与定制自动化厂商,是加拿大OTTO Motors AMR在欧洲的实施伙伴,并开设爱尔兰首个认证机器人焊接课程)、斯莱戈的Kaon Automation等[7][12];第二层是面向全球的硬科技初创——Manna(无人机配送网络)、Akara(医院机器人与手术室AI)、以及医疗科技赛道2024年创纪录的89笔风险投资、4.913亿欧元(其中FIRE1的1.15亿欧元为欧洲最大健康科技轮次之一)[1][13]。
3.3 宏观底盘:欧洲增长最快的经济体之一
爱尔兰的宏观基本面为机器人产业提供了罕见的容错空间:制药出口2025年达约1390亿欧元、占国民收入(GNI*)的41%[3];医疗技术出口约200亿欧元、占总出口14%[1];IDA支持企业就业31.24万人创历史纪录[3]。全球10大制药公司全部在爱尔兰运营、全球15大医疗技术公司中14家落地[2][14]——这意味着爱尔兰拥有与其体量完全不相称的“全球500强密度”,而每一家都是机器人与自动化的高端潜在客户。
专题 · 03
地域特征与产业布局:一都三带的格局
爱尔兰的产业地理高度清晰,呈现“一都三带”:
• 都柏林(首都圈):AI与软件中枢。谷歌、微软、Meta、亚马逊欧洲总部集聚;Manna、Akara总部所在;三一学院、都柏林大学(UCD)、都柏林城市大学(DCU)构成研究底座;国家AI中心CeADAR(欧洲AI数字创新中心EDIH)落户于此[10][15]。定位:算法、资本与监管接口。
• 戈尔韦(西部医疗技术带):全球五大医疗技术枢纽之一,聚集100多家医疗技术公司、戈尔韦一地雇佣超1.5万人;美敦力注册总部所在地;戈尔韦大学CURAM医疗器械研究中心与斯坦福模式BioInnovate创新项目构成产学研闭环[1][2]。定位:医疗机器人与精密自动化的“场景与需求之源”。
• 科克—利默里克—香农(南部先进制造带):史赛克在科克建有全球最大的医疗技术3D打印工厂之一(15.6万平方英尺、600个高科技岗位)[1];利默里克有礼来近10亿美元生物药工厂与DesignPro等集成商[7][14];科克的廷德尔国家研究所(Tyndall)是欧洲顶尖传感器与微电子研究机构[1]。定位:自动化产线、增材制造与传感技术。
• 北部/边境区与中部:食品加工与农牧自动化腹地,劳动力短缺驱动协作机器人与AGV渗透。
从城市经济研究视角看(参考麦肯锡对专业化中小城市集群的分析),爱尔兰的集群是“锚点企业驱动型”:每个集群由一两家全球巨头锚定,围绕它生长出供应商、集成商、初创与人才的完整生态。对中国企业而言,这意味着进入爱尔兰的正确姿势不是“找市场”,而是“找锚点”——绑定一家巨头的工厂自动化需求,就能撬动整个集群。
专题 · 04
核心企业与供应链图谱
5.1 Manna:从都柏林飞向全球的无人机配送之王
Manna是爱尔兰硬科技创业的旗舰样本。2019年由连续创业者Bobby Healy创立,专注郊区3分钟无人机配送,是全球单位经济模型最先跑通的末端无人机运营商。融资轨迹清晰而强劲:2021年2500万美元A轮,2025年3月Molten Ventures与Tapestry VC联合领投3000万美元,2026年4月再获ARK Invest(OpenAI、特斯拉的投资方)、爱尔兰战略投资基金(ISIF)与Schooner Capital领投的5000万美元B轮,累计融资1.1亿美元[5][16]。运营数据扎实:累计完成超25万次合规商业无人机飞行,是欧洲唯一规模化日常运营且单位经济为正的无人机配送公司,持有欧盟EASA最高等级LUC运营认证,与Just Eat、DoorDash、Uber、Deliveroo全面合作,已进入美国得州和芬兰市场,宣布新增400个STEM岗位[5][16]。Manna证明了一件事:爱尔兰可以孕育面向全球的机器人运营平台型公司。
5.2 Akara Robotics:从TIME封面到手术室AI
Akara是爱尔兰服务机器人学术产业化的最佳案例。三一学院孵化,创始人Conor McGinn团队拥有十余年社交机器人研究积累;其陪伴机器人Stevie 2019年登上《时代》封面,在养老院服务中积累了人机交互的宝贵经验[8]。新冠期间转型医院消毒机器人Violet(UV消杀),获欧洲创新理事会(EIC)资助,2024年部署进英国NHS体系医院[6][17]。更关键的是其“第二曲线”:手术室热成像AI传感器可自动追踪手术流程、优化排程,入选《时代》2025年度最佳发明,已落地洛杉矶Cedars-Sinai等美国医院[17]。Akara的路径——从机器人硬件到环境感知AI平台——正是服务机器人公司穿越商业化的教科书式演进。
5.3 隐形冠军层:集成商与科研国家队
Modular Automation(香农)为全球医疗技术巨头建造定制自动化产线;DesignPro(利默里克)是爱尔兰最大的机器人焊接与定制自动化集成商,与库卡等本体厂商深度合作[7][12];研究端,三一学院的机器人与智能系统研究、戈尔韦大学CURAM、科克廷德尔研究所的传感器技术、利默里克大学Lero软件研究中心构成国家科研网络[1][15]。
5.4 供应链位置判断
爱尔兰在机器人供应链中的位置是“高端需求方+平台供给方”:本体与核心零部件几乎全靠进口(日德美品牌为主),本土供给集中在系统集成、医疗合规know-how、机器人运营平台与AI软件。对中国供应链而言,爱尔兰是进入全球生命科学自动化供应链的“认证高地”,也是机器人运营模式的“出海样板房”。
专题 · 05
关键优势与人才布局:英语+欧盟+美国的三重红利
爱尔兰的人才与制度组合在欧洲独一无二。其一,语言与法律:欧盟唯一的英语普通法国家(英国脱欧后),对美国资本与全球人才天然友好。其二,人才管道:三一学院、UCD、DCU、戈尔韦大学、科克大学、利默里克大学构成完整工科梯队;BioInnovate等斯坦福模式项目持续产出医疗科技创业者[1];生命科学产业超10万就业人口构成全球最密集的合规制造人才池之一[13]。其三,人口结构:爱尔兰是欧盟最年轻的国家之一,移民净流入持续,工程师供给增速欧洲领先。其四,资本通道:美国VC(ARK、Lux等)直接投资爱尔兰初创已成常态,爱尔兰战略投资基金(ISIF)为本土硬科技提供国家资本背书[16]。短板是体量小、住房与生活成本高企推高薪酬,以及高端机器人系统工程师绝对数量不足——这决定了爱尔兰适合“精而尖”的研发与运营中心,而非大规模制造基地。
专题 · 06
政策与支持环境:制度型开放的范本
爱尔兰的政策工具箱成熟且层次分明:
• AI与数字国家战略:《数字爱尔兰2030》明确三大抓手——2026年8月前设立爱尔兰AI办公室(统筹AI监管与创新)、2026年建立AI监管沙盒(重点面向中小企业与初创)、2026年下半年建立国际领先的规模化AI研究中心、2029年前建成国家AI研究技术与基础设施中心[9];2026年10月爱尔兰担任欧盟理事会轮值主席国期间还将主办国际AI与数字峰会[9]。
• 创新资助体系:5亿欧元颠覆性技术创新基金(DTIF)已向68个健康领域项目拨款2.98亿欧元[1];CeADAR作为国家AI中心同时是欧盟EDIH,为3000人以下企业提供全额补贴的AI服务[15];Enterprise Ireland对初创的股权投资(Manna、Akara均为其被投企业)构成国家陪跑机制[6][16]。
• 监管先发优势:EASA无人机LUC认证、欧盟MDR医疗器械合规、NSAI公告机构资质,使爱尔兰成为“欧盟合规认证的一站式入口”[1][16]。
注意
2025—2026年的外部变量:美欧贸易协议将欧盟输美药品关税上限锁定在15%,为爱尔兰制药自动化投资提供了确定性[3];而美国关税与全球最低税改革也促使爱尔兰加速从“税收吸引”向“创新与人才吸引”转型——这正是机器人与AI政策加码的深层动因。
专题 · 07
学术研究:小而精的国家科研网络
爱尔兰机器人学术的特点是“与产业零距离”。三一学院(Trinity College Dublin)的机器人实验室十余年深耕社交机器人与人机交互,直接孵化Akara[6][8];戈尔韦大学的CURAM是国家级医疗器械研究中心,与美敦力有五年500万欧元级研究伙伴关系,BioInnovate项目完全复制斯坦福Biodesign模式[1];科克大学廷德尔国家研究所在传感器与微电子方向欧洲领先,为机器人感知层提供底层支撑[1];利默里克大学Lero是爱尔兰软件研究国家队;CeADAR聚焦应用AI转化[15]。整体评价:爱尔兰不具备德国式的机器人基础研究体量,但其“研究—孵化—产业”转化效率极高,生命科学+机器人交叉方向(手术机器人感知、实验室自动化、洁净室机器人)具备全球差异化优势。
专题 · 08
发展潜力与中国机器人产业链的深度协同
9.1 互补结构:高端场景 × 完整供给
中爱机器人协同的逻辑是“错位互补”:中国拥有完整且高性价比的机器人本体、零部件与集成能力;爱尔兰拥有全球顶级的生命科学高端场景、欧盟-美国双向合规通道和英语运营环境。爱尔兰本体制造几乎空白,其制药与医疗技术产线的自动化升级、数据中心配套物流、食品农业自动化,都为中国整机与零部件提供了高毛利、高粘性的切入点。
9.2 六大协同路径
• 生命科学自动化攻坚:戈尔韦—科克医疗技术集群的精密装配、视觉检测、洁净室搬运需求,适合中国高精度SCARA、协作机器人与机器视觉企业以“本地集成商合作+样板产线”模式切入;通过爱尔兰产线验证的设备等于获得全球医疗技术客户的背书。
• 零部件与代工供给:爱尔兰500余家医疗技术公司的供应链(精密加工、传感器模组、微型电机)与中国制造能力高度匹配,中国企业可双向受益——既为爱尔兰巨头供应部件,也将其精密制造能力引入国内人形机器人供应链。
• 研发与合规前哨:在都柏林设立欧洲研发中心或合规办事处,利用英语环境、CeADAR补贴服务与欧盟沙盒机制,完成CE/MDR/AI法案合规布局,辐射整个欧盟市场。
• 资本与技术卡位:爱尔兰硬科技初创(无人机运营、医疗机器人感知、农业科技机器人)估值低于美国同类,且有Enterprise Ireland联合投资机制降低风险;中国产业资本可小额参股换取欧美市场观察窗口。
• 运营模式引进:Manna的单位经济模型与EASA运营经验,对中国低空经济与无人机配送企业具有直接参考价值,可探讨技术授权或联合运营。
• 第三方市场合作:爱尔兰企业在美渠道深厚(Akara借NHS背书进入美国医院[17]),中国机器人硬件+爱尔兰软件/合规/渠道的组合,可共同开拓北美医疗与物流市场。
9.3 风险提示
三点清醒认知:一是体量天花板——爱尔兰国内市场小,合作的价值在“跳板”而非“销量”,需以欧洲乃至欧美整体ROI评估;二是合规成本——欧盟AI法案、MDR、GDPR叠加,进入门槛高但形成护城河后回报稳定;三是地缘敏感性——爱尔兰对美资依赖极深,涉及数据与AI基础设施的合作需审慎设计架构。
专题 · 09
未来趋势研判(2026—2035)
• 趋势一:爱尔兰不会成为机器人制造大国,但会成为“生命科学具身智能”的全球高地——实验室自动化、手术辅助感知、洁净室机器人将随制药与医疗技术扩产(礼来、雅培、默克合计数十亿欧元在建产能)持续放量[3][14]。
• 趋势二:2026年AI办公室与监管沙盒落地[9],叠加欧盟轮值主席国身份,爱尔兰将争夺“欧盟AI监管接口”地位,成为机器人企业欧盟合规的首选入口。
• 趋势三:无人机与低空经济是爱尔兰最有可能诞生全球级机器人公司的赛道——Manna若在美国40个基地扩张成功,将验证“爱尔兰研发+欧美双市场”模式[16]。
• 趋势四:医疗科技创投热度(2024年4.91亿欧元、人均交易量欧洲第一[1][13])将持续孵化机器人交叉方向初创,手术机器人部件、康复外骨骼是值得关注的下一波。
• 趋势五:中爱协同将沿“零部件供应—联合研发—合规跳板”三步走深化,率先在戈尔韦集群建立样板的中国企业将获得不对称先发优势。
专题 · 10
结论:给三类读者的行动建议
对机器人及零部件企业家:把爱尔兰定义为“灯塔市场+合规总部”。用一到两年时间攻克一家戈尔韦医疗技术巨头的产线项目——这笔订单本身可能不赚钱,但它颁发的“全球高端制造资格证”会在北美和欧洲市场反复兑现。同时认真评估在都柏林设立欧盟合规与研发前哨的性价比。
对投资人:爱尔兰是“低估值、高流动性退出”的英语硬科技市场——美国VC深度参与意味着退出通道清晰(并购方多为美企)。重点关注医疗机器人感知、无人机运营、实验室自动化三个方向,利用Enterprise Ireland联合投资机制共担风险。
对政府招商部门:爱尔兰IDA模式本身就是全球招商的祖师爷,值得系统研究;对爱尔兰企业的招商应聚焦“医疗技术自动化服务商、机器人运营平台、传感器与精密部件”三类标的,以“中国市场场景+供应链配套”吸引其设立亚太中心。同时,爱尔兰的“锚点企业+集群陪跑”经验对国内县域产业升级具有直接借鉴意义。
爱尔兰用六十年证明了一件事:小国不需要全产业链,只需要在全球价值链最肥美的环节上做到不可替代。在具身智能时代,这个翡翠岛选择的环节是——最高端的场景、最顺畅的合规、最全球化的人才。对中国机器人产业而言,读懂爱尔兰,就是读懂如何进入全球高端市场的那扇门。
附录 · 参考文献
参考文献
[1] Enable Research. Medtech Ireland: Galway, €20bn in Exports and 50,000 Jobs[EB/OL]. (2026-03-11).
[2] BioInnovate Ireland. Galway MedTech Hub[EB/OL].
[3] Goodbody / IPHA. The Pharmaceutical Sector in Ireland[R/OL]. (2026-03-04).
[4] Plastech. Automotive Leads New Installs: IFR Data for Europe and World 2024[EB/OL]. (2025-10-09).
[5] NovaUCD. Manna Closes $30 Million Funding Round[EB/OL]. (2025-03-27).
[6] Trinity College Dublin. Akara Robotics Deploys Two Decontamination Robots to NHS Hospital[EB/OL]. (2024-12-11).
[7] RevenueBase. Top Robotics Systems Integrators Based in Ireland[EB/OL]. (2026-09).
[8] DCU Alumni. Voices 2025: The Robots Who Care[EB/OL]. (2025-09-26).
[9] Government of Ireland. Digital Ireland – Connecting Our People, Securing Our Future: National Digital & AI Strategy 2030[R/OL].
[10] CeADAR. AI NewsHub – 2024 Roundup and Trends & Projections for 2025[EB/OL]. (2025-04-10).
[11] Wiley Industry News (IFR data). Global Robot Density: Western Europe Leads Ahead of North America and Asia[EB/OL]. (2026-04-08).
[12] KUKA. DesignPro: Pioneering Robotic Welding[EB/OL]. (2022-02-21).
[13] Irish Independent. Ireland Secured a Record €491m in Medtech VC Investments in 2024[EB/OL]. (2025-12-07).
[14] IDA Ireland. MedTech Sector: Shaping the Future[EB/OL]. https://www.idaireland.com/explore-your-sector/business-sectors/medtech
[15] Ireland‘s Project Economy. Pharma & Medical Device Sector Review[EB/OL]. (2026-03-31).
[16] Enterprise Ireland. Manna Air Delivery to Create 400 New Jobs in Ireland and the United States[EB/OL]. (2026-04-01).
[17] RASPH. Akara and the EIC Accelerator: From UV Robot to OR Sensor[EB/OL]. (2026-09-29).
[18] Forbes. This Irish Drone Startup Is Aiming For A Million Deliveries A Year[EB/OL]. (2025-03-26).
既然看到这里了,如果觉得有用,随手点个赞、在看、转发三连吧。
THANKS FOR READING
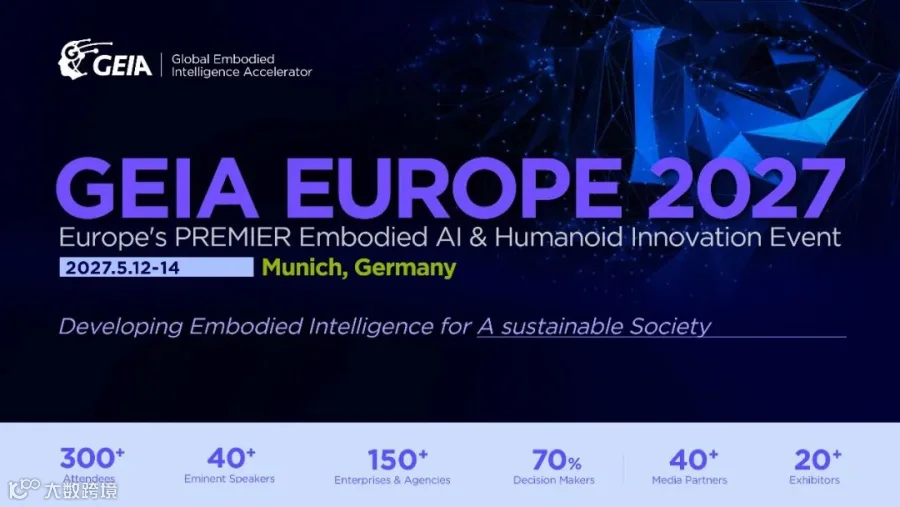
|
|
|
GEIA Asia 2027华东站: 4.14-4.16,上海 |
GEIA Europe 2027欧洲站: 5.12-5.14,慕尼黑,德国; |
|
|
GEIA ASEAN 2027东南亚站: 10.21-10.23,曼谷,泰国 |
GEIA China 2027华北站: 12.8-12.10,北京 |
|


温馨提示:加入GEIA具身智能行业群,请添加微信18916565701,出示名片,仅限具身智能及机器人产业链相关企业。