

-
-
"房价收入比看泡沫基本消失"——全国口径大致成立,深圳口径不成立; -
PIR 只能证明"贵不贵",不能单独证明"有没有泡沫"(你的批判稿这点完全正确); -
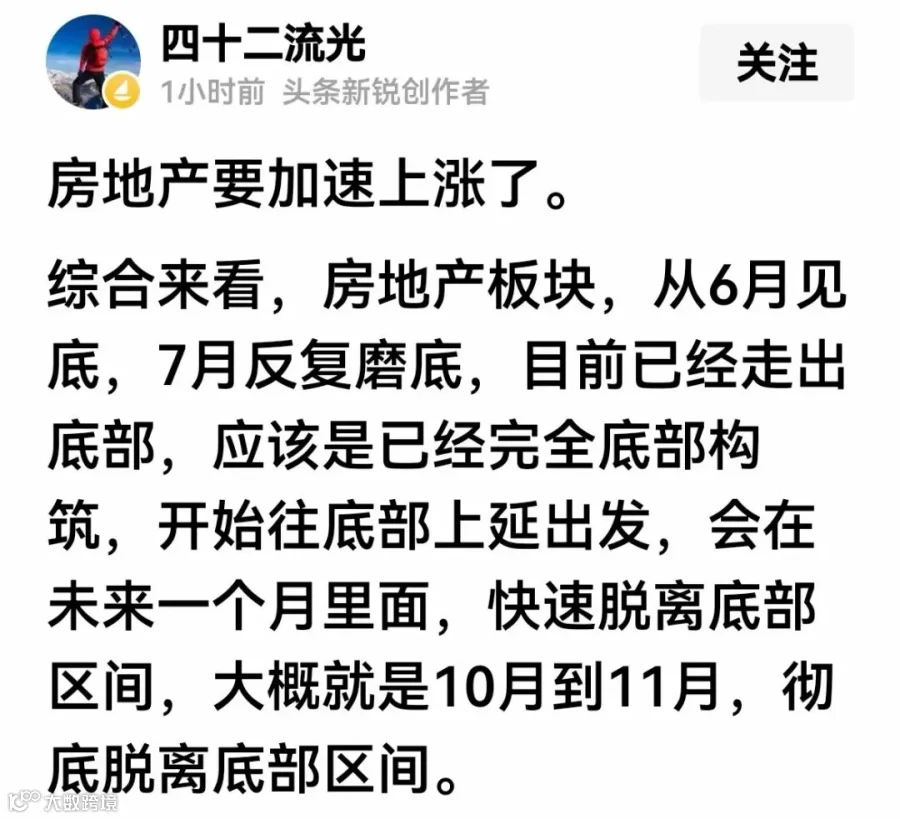
房地产"是否见底"——一线(尤其深圳)已呈现教科书式的见底特征,全国是分化式筑底,三四线/县域未底。
一、房价收入比:它是什么,为什么能用、为什么不够用
定义:一套代表性住房总价 ÷ 家庭年可支配收入 = "不吃不喝多少年买得起"。
为什么有解释力:房贷的本质是对未来 30 年劳动收入的贴现,收入是偿债的终极来源,所以 PIR 度量的是价格的支付基础有多厚。
为什么它判决不了"泡沫"——批判稿里的框架是对的,补一条更根本的:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
一个城市可以"永远买不起但没有泡沫"(土地垄断+资源集中的结构性高价);也可以"看似买得起但有泡沫"(收入口径失真、杠杆激进)。两段原文争"30倍还是24倍",其实争的是负担,不是泡沫——泡沫要用现金流指标验。
二、2026 年的深圳真实数据(核验结果)
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
漏了的一个最硬的事实:50 城平均租售比已回升到2.27%,而居民购房综合资金成本约2.4%~2.7%——租金回报与资金成本的倒挂已经基本收敛(证券时报/中指口径)。
这在经济学上比 PIR 更有判决力:买房收租不再明显"负现金流游戏",意味着持有一套房不需要再靠"赌涨价"来打平成本——这是"投机泡沫已被挤掉"的最强证据,比"炒房客离场"的叙述硬得多。
反过来,也要泼一段没泼的冷水:这个倒挂收敛一半是靠分母(政策把利率压到历史低位+9月底房贷贴息)实现的,不是分子(租金)涨上来的。深圳 7 月二手同比仍 -3.6%。如果未来利率回升,倒挂可能重新打开。所以"泡沫挤净"的结论要打上"政策贴息期"的星号。
三、最终裁定
-
第一段(泡沫未消论):方向成立、弹药过时。"锚定效应、均值遮蔽中位数、有价无市"三点都有效(尤其"非私营平均工资 19.1 万 vs 私营 9.9 万"——深圳打工人被哪套口径平均,直接决定 PIR 是 20 倍还是 40 倍);但它拿 36 倍世行标准和"纽约东京 812 倍"当硬标尺,确实——那会把全球核心城市的通病判成深圳特有的泡沫,且它写作时的价格已反弹了 6%。 -
第二段:概念切分(投机泡沫≈已碎 / 结构性贵≈仍在)是全文最有价值的部分,我完全同意;但它的"6"漏了——深圳 2026 年 1~6 月的走势(量先于价修复)本身已经在给"底部"积累证据,批判稿停在"高位平台、僵"的判断上,数据上已经滞后了。 -
双方共同的盲点:PIR 的分母有内生缺陷——深圳购房者的真实支付力来自"六个钱包"的存量财富而非当期收入,用收入流量去测存量财富支撑的价格,天然会夸大"泡沫";这也是日本东京 PIR 长期 15~20 倍却未"爆破"成崩盘的原因(贵≠会跌,这是两段都没讲透的)。
四、正面回答:"房地产见底了吗?"
分层给结论(截至 2026 年 10 月证据):
① 深圳/一线:大概率已见底,处于"政策托底型温和复苏"。六个独立信号同向,这在技术上是教科书级的筑底组合:
-
量:1~7 月住宅成交 4.73 万套,5 月单月破万(14 个月首次),二手月均稳在 5000 套"荣枯线"上,6 月京沪深创近年同期新高("淡季不淡"); -
价:官方房价指数连 4 个月环比转涨,全市二手均价重回 6 字头; -
议价空间:11.17%→9.01%,连续 7 个月收窄,部分热点盘挂牌价上调; -
库存:8 城二手挂牌量较 2025 年峰值 -19%(深圳 -13%); -
结构:300 万以下刚需盘成交占比创年内新高、千万级豪宅占比回落——是刚需主导的修复,不是投机回流; -
政策仍在加码(429 松限购、贴息、公积金提额)。
② 全国:分化式筑底,不是统一 V 底。8 月 70 城中二线同比降幅收窄但多数仍为负;核心矛盾和上一个话题(县城空心)接得上——收缩型城市的房子在 PIR 上早已"合理"(4~6 倍),但人口流出让"合理价格"也可能没有买盘,那些地方面对的不是估值问题,是需求消失问题。
③ 必须保留的三个反方证据(不能因为回暖就全删):全国人口年减 339 万、出生 792 万的长期需求拖累没有变;本轮成交放量发生在密集政策之后,"底"有多少是市场自发、有多少是政策买来的,要等政策间歇期检验;核心区与外围极端分化(南山 9.3 万 vs 坪山 2.5 万),"深圳企稳"≠"深圳每套房企稳"。
一句话总评:
跌了四年之后,"投机泡沫"这一层在一线已基本挤干净(租售比与资金成本收敛、刚需主导、杠杆退潮),但"结构性高价"这一层原封不动(PIR 仍 25~40 倍)。深圳楼市已具备见底的全部技术特征,但那是"底部区域",不是"反转确认"——接下来判断复苏成色的钥匙只有两把:收入增速能否持续跑赢(深圳收入 +4.7% 在涨但没加速),以及政策退坡后成交量是否还站得住。这两条任一恶化,"底"就要重新画。
以上为基于公开数据的分析,不构成任何投资建议。
Sources:
-
深圳市2025年国民经济和社会发展统计公报(居民人均可支配收入84945元) -
2026年上半年深圳居民人均可支配收入46166元(国家统计局深圳调查队,东方财富转引) -
深圳7月楼市延续量增价稳态势(深圳政府在线:价格连涨4个月、议价空间收窄至9.01%) -
深圳二手房价格连续3个月上涨,2月均价6.2万/㎡(证券时报) -
深圳2026年1-7月住宅成交47317套(乐有家/微信数据报告) -
5月深圳一二手成交破万套、二手稳在荣枯线上(央广网) -
6月京沪深二手房"淡季不淡"创近年同期新高(证券日报) -
8城二手房挂牌量较峰值降19%(央广网/易居) -
一线城市租金由跌转涨、50城租售比2.27% vs 资金成本2.4-2.7%(证券时报) -
深圳各区租金回报率1.5%-1.89%(中国房价行情/乐有家,白皮书汇总) -
深圳房价收入比各口径:Numbeo 27.3、兔博士39.5、全国6.9(腾讯新闻/微信/财经网) -
重新审视房价收入比:国际大城市比较及政策启示(财新,2026-07) -
2026年8月70城房价:一线环比上涨、二三线降幅收窄(国家统计局,新浪转引) -
8月深圳成交结构:300万以下占比创年内新高(深圳政府在线)