


清退不是终点,而是重排座次。洗牌过后,剩者为王。
牌桌正在重新排座次,能留下的,都是有资格的人。

2026年,中国汽车金融的渠道圈,正经历一场无声的“大清洗”。从持牌汽车金融公司的牌照退场,到合作代理商名单的大规模收缩;从“高息高返”被叫停,到“7年期车贷”集体下架——传统靠赚息差与返佣存活的SP模式,正在被系统性清出牌桌。
这不是监管“收紧”,而是行业“净化”。看懂这场清洗,才能看懂谁会被留下,谁的出路在哪里。
最硬的清退:持牌汽金公司的“退场”与“换壳”
最硬核的清退,发生在持牌机构本身。
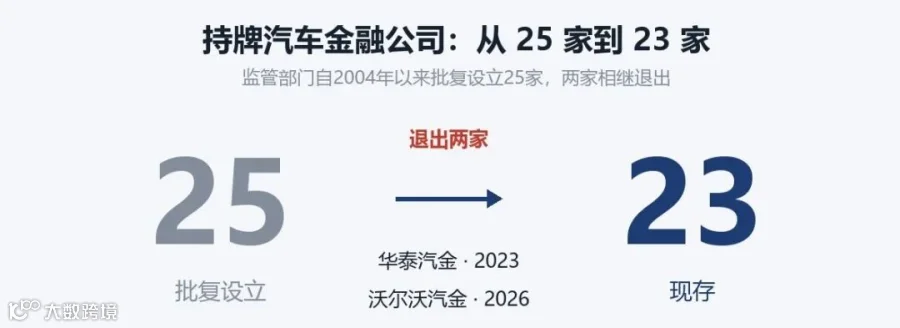
2026年5月20日,国家金融监督管理总局发布《关于沃尔沃汽车金融(中国)有限公司解散的批复》(金复〔2026〕276号),这家在华深耕二十余年的厂商系汽金公司正式解散。这是继2023年华泰汽车金融进入破产程序后,国内第二家退场的持牌汽金公司。至此,监管部门自2004年以来批复设立的25家持牌汽金公司,数量缩减至23家。
与此同时,3家汽金因车企合并、股权调整而“改头换面”:东风标致雪铁龙汽金更名东风汽车金融、菲亚特克莱斯勒汽金更名斯泰兰蒂斯汽金、裕隆汽金更名北汽汽车金融(杭州)。
更有意味的是沃尔沃的“换道”:解散汽金牌照,并非停止汽车金融生意,而是转头通过沃尔沃融资租赁(中国)继续展业,押注“先租后买、以租代购”,并已推出零首付、月租2999元的官方方案。
金融牌照可以退,但这门生意不会消失——只是换了载体和打法。

名单批量收缩:10家机构的清退明细
如果说牌照退出是“面”上的信号,那么合作机构名单的大幅收缩,就是“点”上的直接打击。以下是近一年可查证的典型案例,横跨汽金、消费金融、银行与保险中介:
机构 |
动作 |
数量 |
|
瑞福德汽车金融 |
终止合作机构名单公示 |
名单公示 |
2026-08 |
东风汽车金融 |
关停/整改不合规经销商 |
关停9家、整改49家 |
2026-03 |
比亚迪汽车金融 |
合作催收机构名单公示 |
名单公示 |
2026-08 |
北京汽车集团财务 |
账户清理公告 |
52家 |
2026-09 |
小米消费金融 |
助贷机构44→33家 |
清退12家 |
2026-06 |
平安消费金融 |
合作助贷名单更新 |
退出3家 |
2026-04 |
威海蓝海银行 |
68家名单40家暂停投放 |
暂停近六成 |
2026-03 |
吉林亿联银行 |
合作机构56→11家 |
缩减逾八成 |
2026-01 |
工商银行湖北分行 |
终止信用卡专项分期合作 |
13家 |
2025-07 |
汽车服务商(保险中介) |
注销保险中介牌照 |
2025年87家+8家 |
累计 |
值得说明的是,小米消金、平安消金属消费金融,蓝海、亿联银行为区域银行,它们的清退动作与汽金渠道清理同源,一并列入参考。
真正的汽金公司里,瑞福德明确发布“终止合作机构名单公示”,东风通过年度消保公告披露清退数据,比亚迪发布催收机构名单——这些都是渠道名单管理的直接动作。
收缩潮:金租与融资租赁巨头退场
比名单更值得关注的,是头部金融机构的业务收缩——业务一旦停摆,其名下的SP与渠道自然整体出清。
民生金融租赁(民生金租):据行业消息称,其2026年以来对车辆零售业务明显收缩,据传已暂停新增车辆类业务投放。可查证的官方口径是,其2025年度评级报告确认,受业务策略转型影响,商务车及乘用车板块业务投放力度大幅压降。(注:暂停新增业务的具体时点与范围,目前以行业消息为主,未见官方公告直接确认。)
海发宝诚融资租赁(中远海运集团旗下央企):据行业消息称,其正在收缩乘用车个人零售业务,转向以存量资产与贷后管理为主,不再新增该类投放。(注:该动向目前以行业消息为主,未见官方公告明确披露。)
两者的共性指向同一趋势:在监管收紧、客户投诉与金融“黑灰产”整治的多重压力下,类信贷的“售后回租”模式正在降温,行业回归直租本源。

清退不止获客:催收机构与地方金融组织出清
清退也蔓延到贷后催收与地方金融组织。
中国银行业协会2026年1月30日发布《金融机构个人消费类贷款催收工作指引(试行)》,要求对外部催收机构实行名单制管理。瑞福德、比亚迪、东风、东风日产、一汽财务、北汽汽金(杭州)、平安租赁、前海兴邦金租等均上线或更新了催收合作机构名单;山西银行晋城分行更直接发布《终止合作催收机构的公示》,清退2家车贷催收机构。
地方金融组织层面,监管持续清退“失联”“空壳”融资租赁与商业保理公司:深圳存量非正常经营类企业729家,大连尚有190家待处理,陕西发布不合规待清退名单。
这些以“售后回租”“助租”名义展业的地方融资租赁公司批量出清,直接掐断了以租代购灰色操作的通道——上海闵行一起“购车返租”非法集资9700余万元的案件,2026年已以集资诈骗罪判刑,为灰色操作敲响警钟。
从叫停高返到支付断链,监管的每一刀都在砍向旧模式。

为什么集中在这半年?
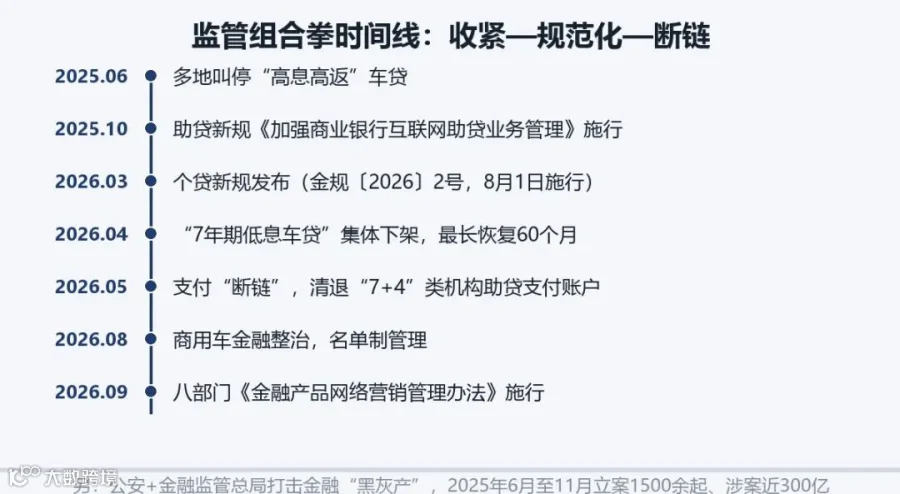
这一轮清洗并非偶发,而是监管组合拳的集中落地。把时间线拉直,能看到一条“收紧—规范化—断链”的主线:
2025年6月|上海、浙江、江苏等多地叫停“高息高返”车贷,大行及股份行暂停相关合作
2025年10月|助贷新规正式施行,银行合作名单大幅收缩
2026年3月|金融监管总局、人民银行发布个贷新规,8月1日施行
2026年4月底|“7年期低息车贷”三个月集体下架,分期最长恢复至60个月
2026年5月|支付“断链”,全面清退“7+4”类机构助贷类支付账户
2026年8月|华东某局下发商用车金融新规,名单制管理
2026年9月30日|八部门《金融产品网络营销管理办法》施行
全周期|公安+金融监管总局打击黑灰产,立案1500余起、涉案近300亿
地方金融组织层面,监管持续清退“失联”“空壳”融资租赁与商业保理公司:深圳存量非正常经营类企业729家,大连尚有190家待处理,陕西发布不合规待清退名单。
这些以“售后回租”“助租”名义展业的地方融资租赁公司批量出清,直接掐断了以租代购灰色操作的通道——上海闵行一起“购车返租”非法集资9700余万元的案件,2026年已以集资诈骗罪判刑,为灰色操作敲响警钟。
从叫停高返到支付断链,监管的每一刀都在砍向旧模式。
SP模式为何崩塌?三重绞杀
要理解SP为何被集中清退,先要看清SP是怎么来的。
2011年前后,上汽通用汽车金融率先把多品牌业务从4S店抽离,授权给地方专门的“汽车贷款服务公司”运作,诞生了第一批SP;此后奇瑞徽银、瑞福德等纷纷跟进。SP的核心价值,是替金融机构解决获客、初审、落地、贷后的最后一公里,利润则来自金融机构让渡的返佣与息差。
这套模式在过去二十年行之有效,但在强监管与银行低价直客的双重夹击下,支撑它的根基正在一根根断裂。
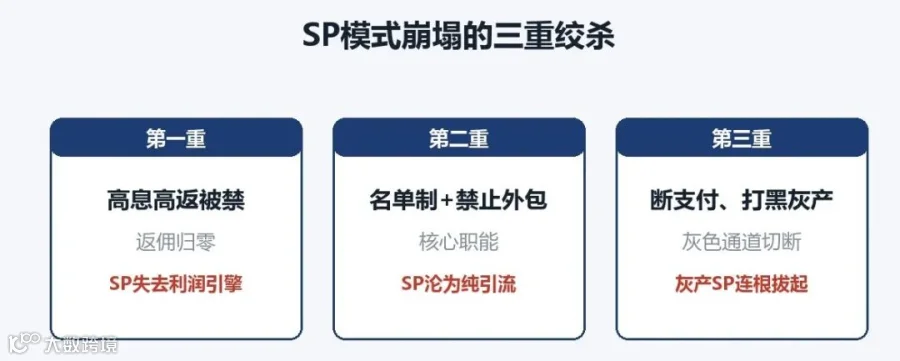
第一重:高息高返被禁,返佣归零。重庆监管局明确要求不得通过“咨询费”等名义虚列变通列支费用返佣、杜绝“花钱买份额”;农行河南自律公约规定对客费率年最高3%、最高返佣“3%返1%”。返佣的天花板被压死,SP靠高价高返赚利差的模式失去经济性。
第二重:名单制+禁止外包核心职能。从2022年银保监会《关于进一步规范汽车金融业务的通知》到2026年地方监管新规,监管反复强调名单制管理、“禁止将授信审查、合同签订等风险管理核心职能外包”。SP承担的初审把关、担保兜底被法律性剥夺,只能退回纯引流角色。
第三重:断支付、打黑灰产。2026年5月,支付机构全面清退“7+4”类机构的助贷类支付账户并停止代扣,依赖自动划扣的高息助贷资金通道被物理切断;公安+金融监管总局联手打击职业背债人、骗贷产业链,灰产SP连根拔起。
而比监管更致命的,是银行低价直客的碾压——银行直接给购车者2%—3%的年化利率,汽金资金成本却在3%以上、终端须5%—7%才能盈亏平衡,息差鸿沟让汽金毫无还手之力。当新能源渗透率突破50%(2025年末已近六成),传统SP依附的燃油车4S店渠道被釜底抽薪。其结果是:2025年至少16家汽金净利下滑,丰田、东风日产、东正、广汽汇理降幅超50%,上汽通用汽金净利降47.8%。
支撑SP模式的三根柱子,正在被逐一抽掉。
传统SP的出路:从“渠道附庸”到“价值服务商”
清退不是终点,而是重排座次。
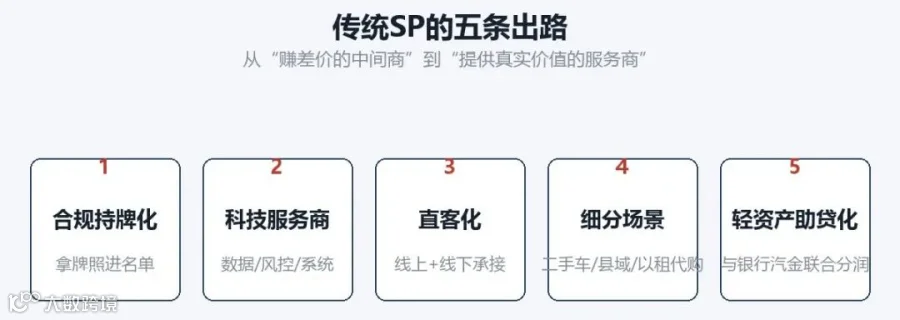
综合监管导向与行业实践,传统SP的出路有五条,核心都是完成“从赚差价的中间商,到提供真实价值的服务商”的身份转换。
出路一:合规持牌化。名单制管理的另一端,是“持牌即准入门槛”。SP要么自己取得融资担保、小贷牌照,要么并入持牌机构成为合规分支。能拿到牌照、进入名单的SP,率先拿到下一阶段的“船票”。
出路二:从渠道商到科技服务商。监管禁止的是外包风险管理核心职能,并不禁止科技与运营外包。SP可转型输出获客SaaS、车辆评估模型、属地化贷后、AI风控辅助——谁把数据、系统、风控能力握在自己手里,谁就具备不可替代性。
出路三:直客化。放弃对4S店佣金的依赖,转向自建直客渠道:线上流量获客+线下直营门店属地承接+资管闭环。直客化短期阵痛,长期是脱离渠道掣肘的唯一出路。
出路四:深耕细分场景。转向二手车金融(2025年二手车贷款同比增16.89%)、县域下沉、网约车/经营性租赁、汽车后市场。尤其是以租代购——先租后买、融资租赁——正成为主机厂换道的主流方向(沃尔沃、奔驰、奇瑞、广汽汇理等为例)。
出路五:轻资产助贷化。与银行/汽金采用助贷、联合贷款模式,资金方出资、SP负责获客与渠道,按比例分润(如奇瑞徽银与上海银行“30%对70%”联合出资),转赚稳定的服务费与分润。
关键一招:数据联防与“灰名单”。谁参与构建行业的车辆与人“灰名单”数据库、实现跨机构风险信息共享,谁就能在名单制管理下大幅降低被误伤、被清退的概率,甚至反向成为金融机构争抢的“风控外脑”。数据即资格,是这场清洗中真正的护城河。
出路不在守住旧渠道,而在换一种活法。
结语:谁在洗牌中活下来?
这一轮清退的本质,是汽车金融从“渠道驱动”转向“价值驱动”的必然。SP模式的黄金时代建立在信息差与返佣之上,而强监管的每一刀,都在砍向这两样东西。
未来能活下来的SP,不再是“谁的返点高、谁的渠道多”的博弈者,而是“谁有牌照、谁有数据、谁有风控、谁能直连客户”的价值服务商。牌照可以退,模式可以变,但汽车金融这门伴随中国超过4亿辆机动车的生意、其需求不会消失——只是换了一批更有资格的人来做。
清洗过后,剩者为王。
洗牌过后,只剩真正有资格的人还亮着。

免责声明:本文所涉企业及数据均整理自公开信息,仅代表个人观点,与文中任何公司、机构无关,不构成对其经营状况的评价,亦不构成投资建议。文中民生金租、海发宝诚等动向以行业消息为主,请读者自行甄别。
近期活动:
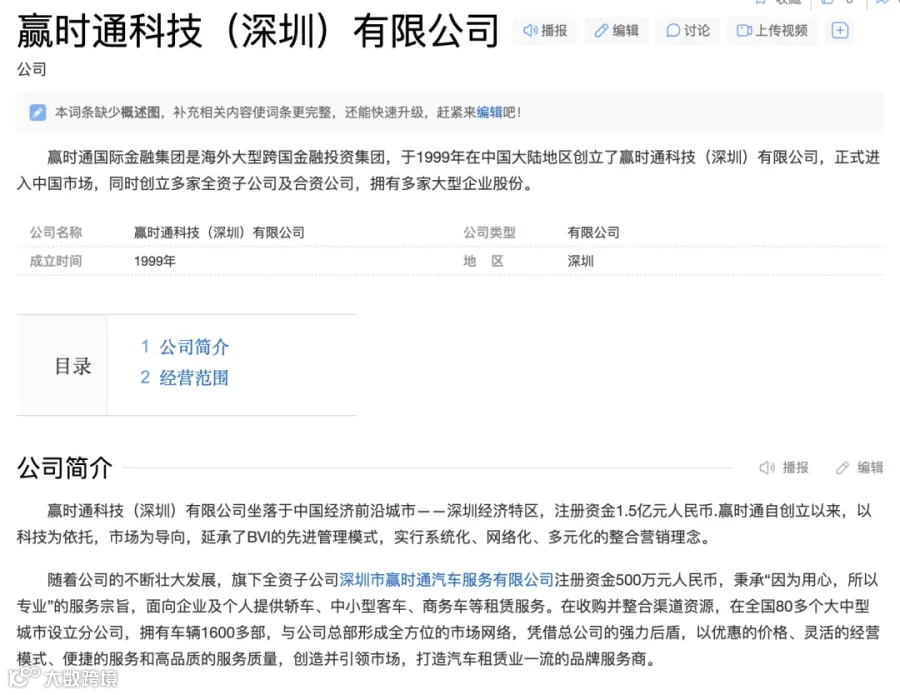
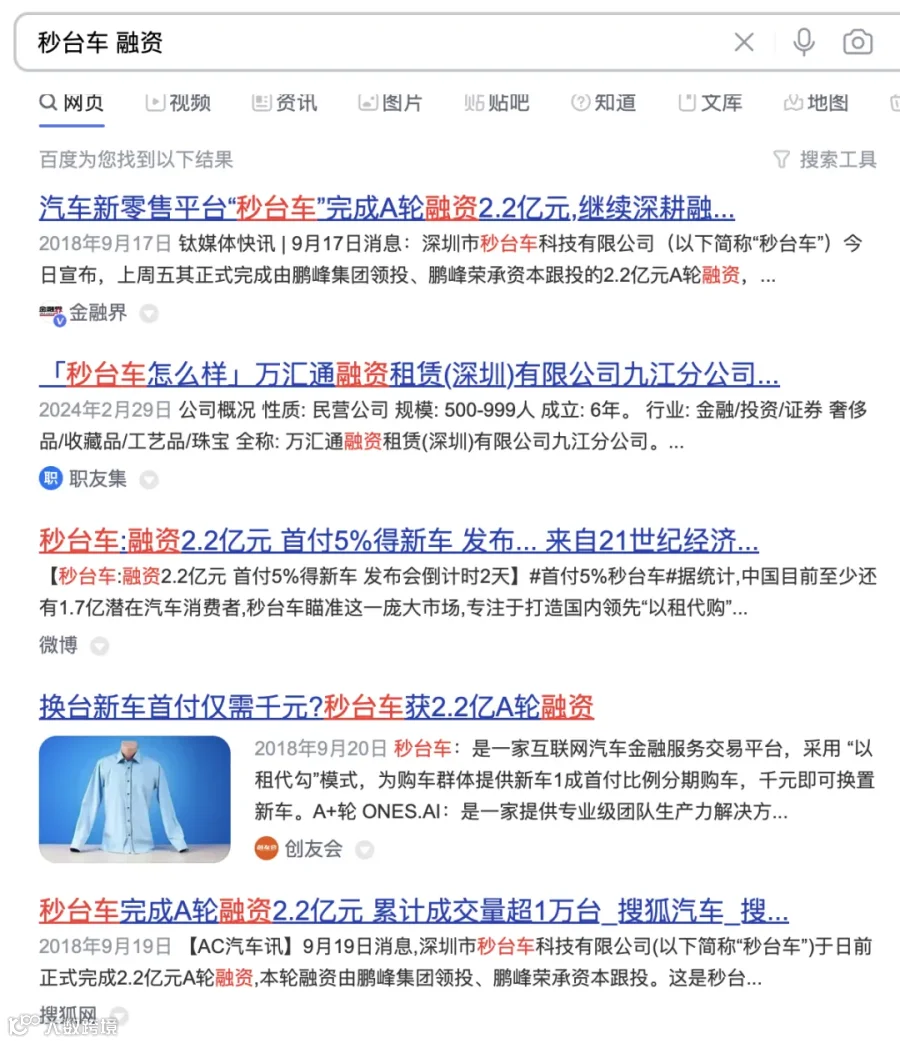
赢时通科技的子公司赢时通汽车服务有限公司成立于2005年,是国内最早的涉足汽车以租代购业务的一批公司,比成立于2005年一直到2012年才进入以租代购业务的喜相逢早了好几年,比2017 年才开始的弹个车、秒台车、花生好车更是早了一轮。这几家公司是当时汽车以租代购行业内的明星公司,都各自拿到了多轮融资。秒台车当时就融资不少,也是行业的焦点,甚至还一度邀请到黄晓明做代言人。
市场上仍在运营的喜相逢,前后7次向港交所递表,才成功登陆港股。发行价1.1港币/股,上市后行情冲高阶段,曾达到68亿市值,阶段性市盈率最高至90倍。对比上市汽车金融企业可见估值差距,体现资本市场对租赁、车贷业务有着不同估值逻辑。

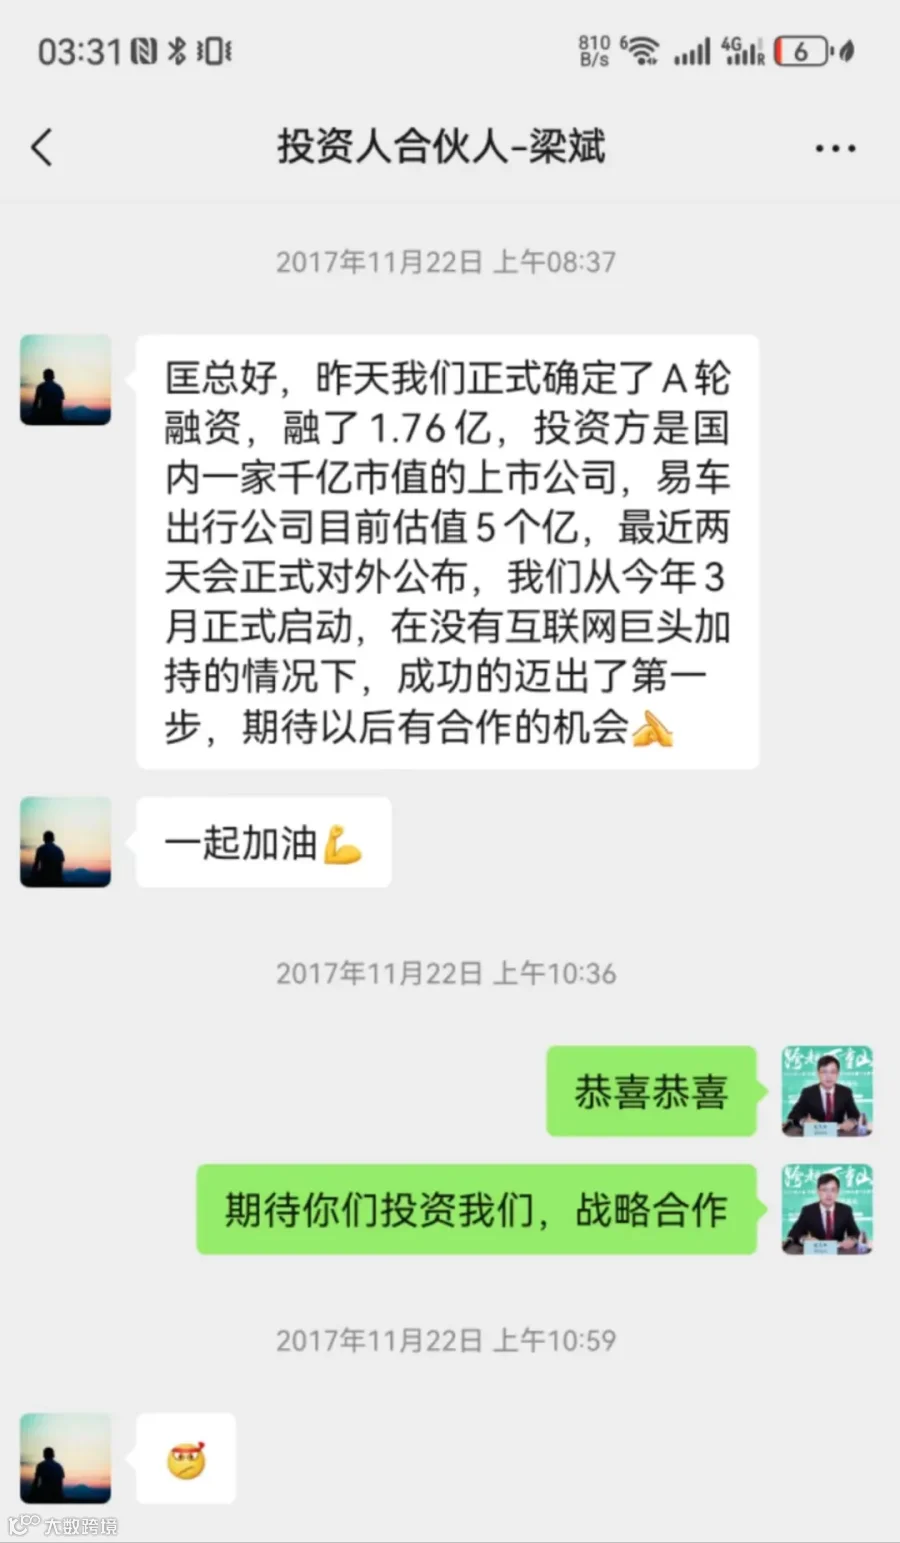
我和梁总是 2016 年 1 月认识,当时我还没出来创业,还在广州的太平洋汽车网。2017 年 3 月,梁总给我发信息,说他去了易车出行,隐晦地表达了对我们公司的兴趣,当时我没有在意。等到了 11 月,梁总给我发来的正式的邀请,他们融资了 1.76 亿,我才意识到我面对的是个超级大咖。
说完了以租代购的一些陈年往事,有个人一直深度参与其中,他就是我的投资人&合伙人梁斌梁总。梁总2006 年在老家安徽从事汽车租赁行业, 2010 年来到深圳,加入赢时通,出任惠州分公司经理,2013 年出任赢时通以租代购事业部总经理。
现在靠谱报单群每个产品有负责人,梁总琢磨着开创一个新业务,我们想来想去,梁总 14 年的以租代购经验很有价值啊,于是有了我们这次的自主开发的培训。
训练营已举办 14 期,获得了非常好的反馈
得分 4.38,“汽车以租代购实战训练营”第一期成功举办
得分 4.46,“汽车以租代购实战训练营”第二期成功举办
4.70 分,“汽车以租代购实战训练营”第三期成功举办


讲师简介:
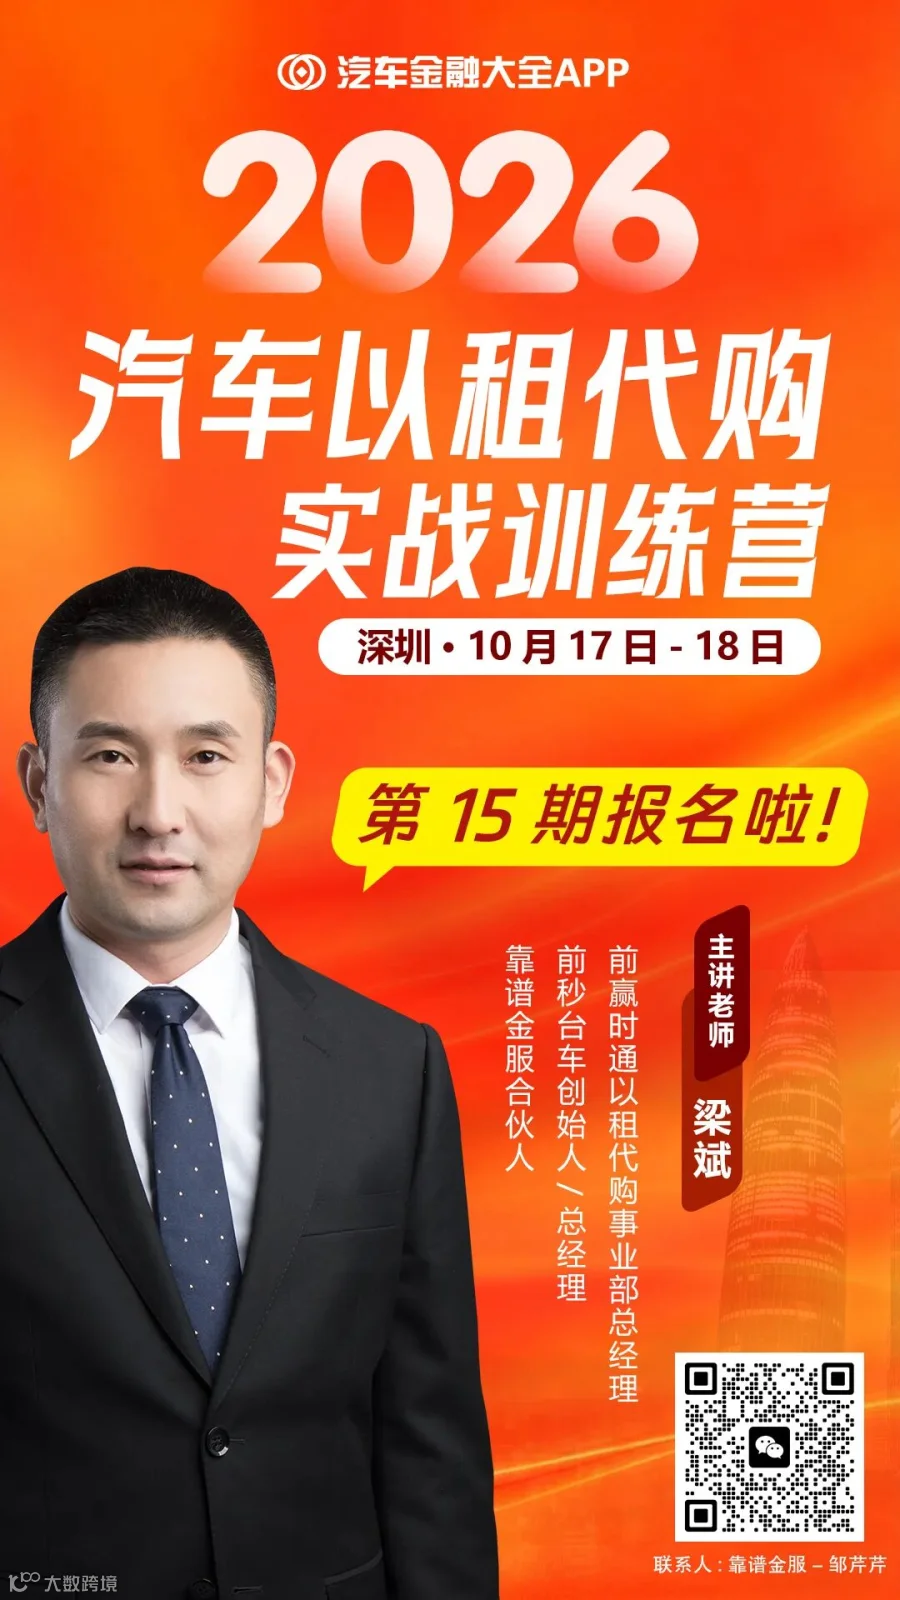
梁斌,1979 年出生,安徽人,清华大学MBA
2006 年进入汽车租赁行业,
2010 年在赢时通任分公司经理,
2013 年担任赢时通以租代购总经理,
2017 年参与创始秒台车并出任总经理,有超10亿的车辆投放经验,超 2000 人的团队管理经验。
2018年中之保旗下成都八保舟汽车服务有限公司总经理。
靠谱金服股东、合伙人


适合人群:
10月17日-18 日, 17日安排有晚宴
培训地点:深圳
报名咨询请联系:

| 汽车金融大全APP |
诞生于2013年8月31日
公众账号关注人数超过75000人
定位于做汽车金融行业的连接器,
五大产品超市免费代理
靠谱车抵贷产品超市
靠谱好车——汽车以租代购大超市
新车金融超市
二手车金融超市
汽车金融大全APP超过140000汽车金融人下载使用(安卓用户下载请加我 18500997284)
小程序靠谱计算器超过250000同行使用
小程序靠谱找人 超过20000人使用招聘求职对接