

-
传统售气业务受销量增长、采购价差与监管约束影响,但不同城燃企业盈利结构差异很大,不能以少数样本的毛利率推断全行业‘增长见顶’。 -
头部企业已在泛能、分布式光伏、储能和电力交易形成项目积累;各公司统计口径和会计分类不同,规模数据应以正式披露核验。 -
综合能源的盈利逻辑是项目组合和客户全生命周期价值,而非单纯毛利率高低。设备销售、能源托管与持有运营资产的资本开支和现金回收周期差异显著。 -
核心能力包括用户负荷识别、系统设计、投融资、数字化运营和合规碳数据管理;并非所有企业都需要同时自建全部能源资产。 -
宜按‘场景验证—产品标准化—区域复制’推进;阶段年限和收入占比应由项目池、资本约束和客户需求决定,不宜设统一目标。


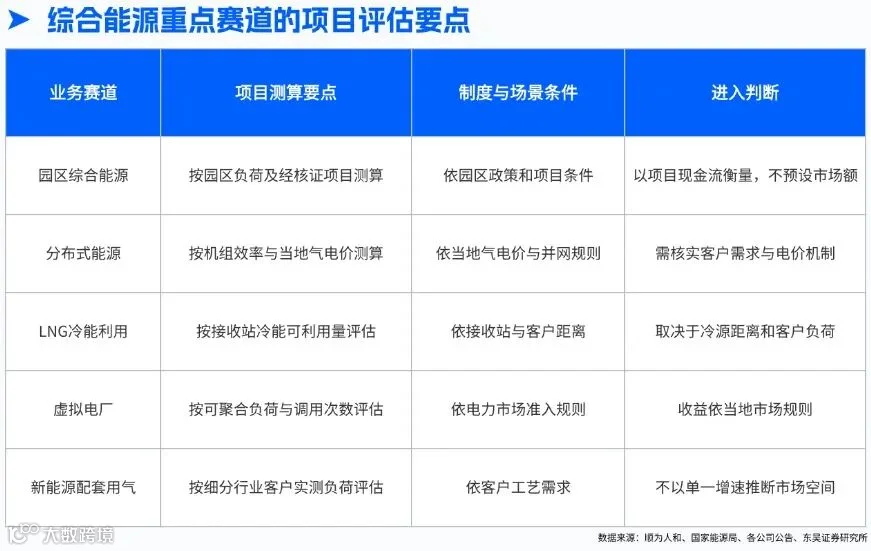


● 综合能源服务能否成为城燃企业的第二增长曲线,取决于客户愿意为可靠、经济和低碳的用能结果持续付费。已披露的标杆项目说明业务可行,但并不证明所有场景都可规模复制。企业应坚持场景优先、项目现金流验证、轻重资产分账及数字化运营支撑,逐步形成标准化产品包,同时保留天然气在特定工业与调峰场景中的合理角色。