

从参股走向控股,加码跨境收款赛道
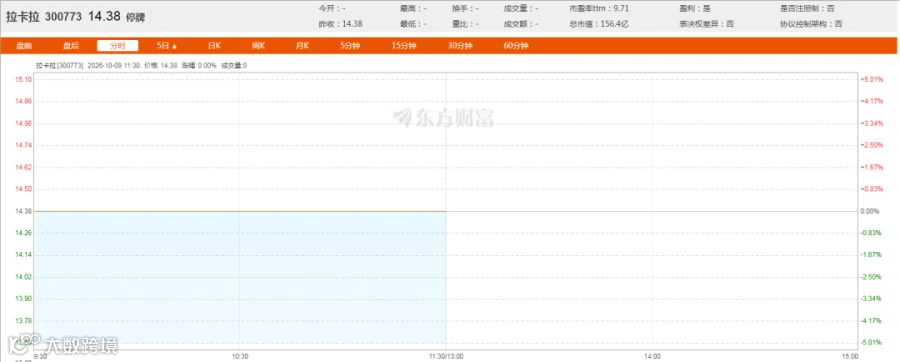
2026年9月30日晚间,拉卡拉发布《关于筹划发行股份及支付现金购买资产事项的停牌公告》,披露公司拟以发行股份及支付现金相结合方式,收购广州市高富信息科技有限公司控股权,A股股票自2026年10月8日开市起停牌。
根据深交所规则,拉卡拉预计不超过10个交易日内披露完整重组方案,最晚时间节点为2026年10月22日。若到期无法完成董事会审议并披露交易方案,公司将按期复牌、终止本次筹划,并承诺公告之日起至少1个月内不再推进重大资产重组事项。

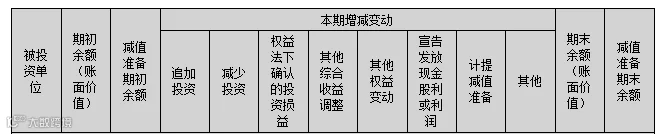
值得注意的是,二者并非全新合作。早在2021年,拉卡拉便通过全资子公司海南云商互联科技有限公司战略入股高富信息,成为重要联营股东,双方多年保持业务协同往来。

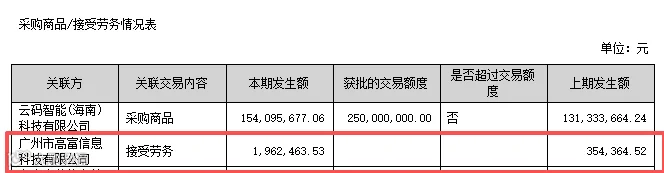
2026上半年,拉卡拉与高富信息之间发生劳务采购、劳务输出、房屋租赁等多项经营性交易,业务磨合早已完成,这也被市场认为会降低收购后的整合风险。根据拉卡拉此前披露的财务报告,2026年上半年,拉卡拉向高富信息采购劳务196.25万元,向其提供劳务379.58万元,并确认相关房屋租赁收入49.84万元。


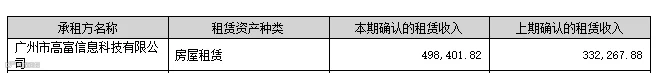
本次交易对手,为除海南云商互联之外的标的公司全部或部分股东,双方已签署意向协议,但估值、对价、发行条件等核心条款尚未最终落定,交易仍存较大不确定性。
账面高增背后,主业面临增长困境
2026年半年报数据显示,2026 年上半年,拉卡拉实现营业收入32.57亿元,同比增长22.86%;归属于上市公司股东净利润6.69亿元,同比大涨191.67%,扣非后归母净利润仅2.19亿元,同比增长50.28%。表面亮眼的利润增速,掩盖着业务结构的隐忧。
报告期内,公司仅投资收益高达6.1亿元,占利润总额比重达到72.69%,巨额的股票处置投资收益,是拉动账面净利润爆发式增长的核心因素,主营业务真实盈利能力远不及报表净利润表现那般强势。
拆解主营业务,数字支付(国内收单)实现营收28.43亿元,同比增长 20.32%;科技服务业务营收2.13亿元,同比增长51.32%,主要来自控股子公司天财商龙贡献。国内线下收单赛道已经进入存量博弈阶段,行业费率持续承压,商户争夺白热化,传统银行卡收单业务很难再实现过去的高速增长,单纯依靠境内商户扩张已经很难打开第二增长曲线。
虽然拉卡拉自身跨境板块也保持快速增长,上半年跨境支付交易规模543.64亿元,同比增长46.38%;外卡交易金额同比增长81.57%,跨境服务商户突破25万家,但对比境内2.25万亿的庞大交易体量,跨境业务当前整体占比依旧偏低,尚不足以扛起业绩支柱,更多属于增量补充业务,距离成为第二增长曲线仍有很长距离要走。
横向对比来看,2026年上半年,连连数字全球支付业务总支付额(TPV)达到2499亿元,同比增长25.9%;总营收8.76亿元,经调整经营利润1.56亿元,同比大涨147.3%。据亿邦智库2026年9月发布的《全球跨境企业支付服务竞争力报告》,在受访跨境企业最常使用的第三方支付工具中,连连数字以33.1%的使用率位居第一,PayPal、PingPong分列二、三位,前五家机构合计占比高达92.4%——跨境支付赛道的头部格局已基本固化。
一边是国内收单市场增长见顶、利润高度依赖非经常性投资收益;另一边是出海浪潮下跨境支付赛道持续扩容。在此背景下,通过并购成熟标的快速补齐跨境收款能力,就成为拉卡拉的现实选择。
打通 “境内收单 + 跨境收款”,构建一体化支付闭环
对拉卡拉而言,控股 Skyee,不是简单财务投资,而是补齐战略拼图的关键一步,补齐跨境收款产品短板,实现千万级国内商户资源与出海业务双向导流。
拉卡拉停牌收购 Skyee,也是国内第三方支付行业的一个缩影。传统线下收单机构普遍遭遇增长天花板,行业从增量时代转入存量博弈。出海跨境支付、产业 SaaS、数字科技服务,成为多数持牌机构转型的主要方向。
相比自主研发建设,并购成熟跨境标的,是快速补齐能力的捷径,但并购不是万能药。跨境支付业务,考验的不只是牌照与产品,更是海外本地化运营、跨境风控、外汇合规、客户服务等综合能力。参股阶段的业务协同,和控股之后的深度融合,完全是两个命题。
对于拉卡拉来说,拟控股 Skyee 是一次重要的战略突围尝试。面对国内主业增长瓶颈,寄希望借跨境支付打开全新增长空间。市场接下来重点关注两大节点:一是10月22日前能否如期披露正式重组预案,看清交易对价与业绩承诺;二是倘若收购落地,后续的业务整合效果、跨境板块营收利润的真实兑现能力。这场资本运作,究竟会成为拉卡拉转型全球化支付服务商的跳板,还是仅仅一次财务层面的资本动作,答案仍有待时间给出。
温馨提示:由于微信修改了推送规则,需读者经常留言或点“在看”“点赞”,否则会逐渐收不到推文!如果你还想每天看到我们的文章,请将支付界设为星标或每次看完后点击一下页面下端的“在看”“点赞”,谢谢大家。
