最近有位朋友和米妹聊天,说自己年底周转资金要的急,想申请银行的信贷产品,申请了两三家,结果都被拒了,明明自己一直诚实守信,从来都是按时还款,想不通为什么会审批不过?

银行审批自有一套完整的评判逻辑,不会只看某一个单一条件。很多拒贷,不是资质本身不行,而是不了解审批规则,盲目操作白白消耗征信。
准备申请信贷之前,下面这些底层规则,建议每一位有融资需求的朋友提前了解。
银行实际风控是综合打分机制:会把稳定性、还款来源、征信记录、负债情况、资产条件全部纳入评估。某一项条件再突出,其他板块存在明显短板,依旧会造成评分不足。
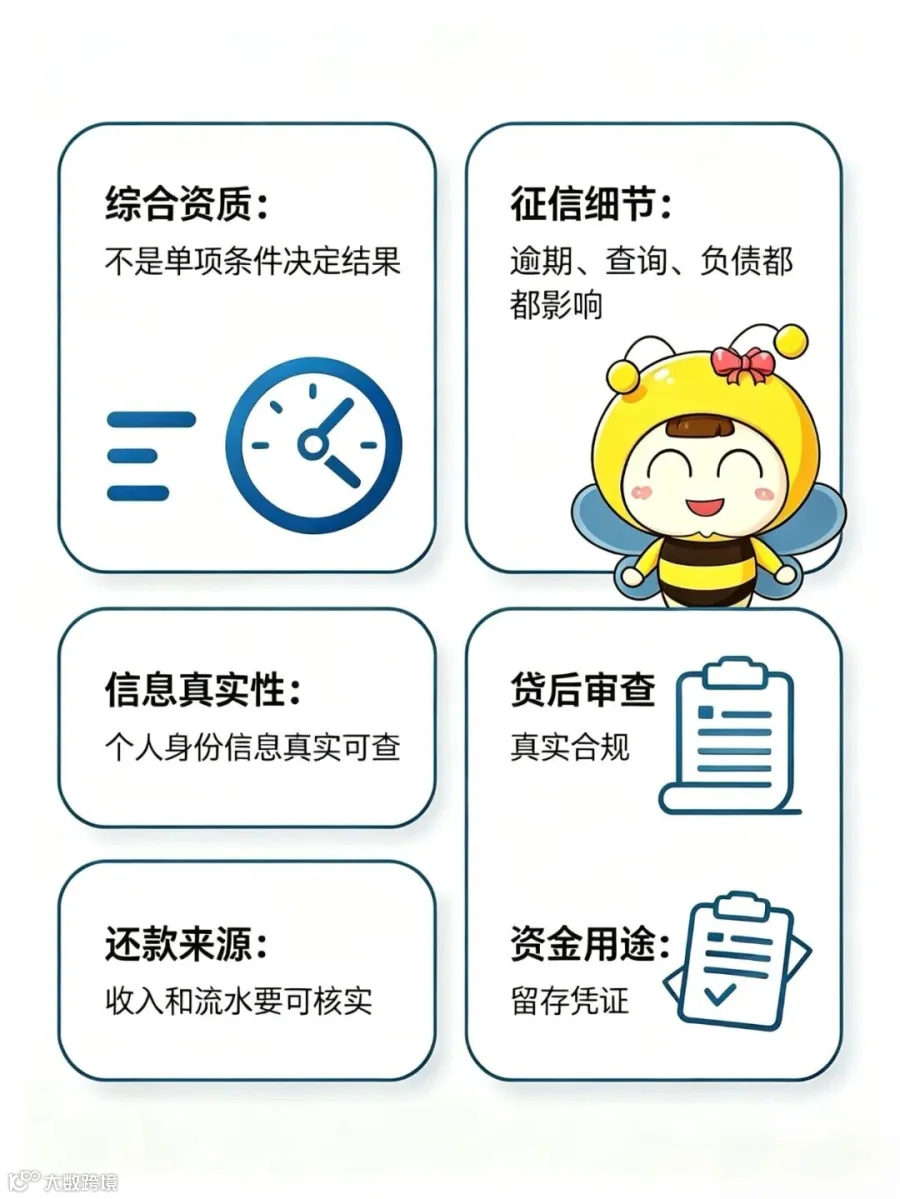
所以银行只认可真实可查数据:工资流水、社保、公积金,个税记录。公积金基数越高、缴纳稳定的人群,是银行眼中的优质客户。
除此之外,名下房产、车辆、定期存款,理财等资产都是加分项,资产越多越证明你抗风险能力强,能保障后期稳定还款,因此也会更容易拿到优质贷款产品。
不管是哪家银行或金融机构,对于借款人的职业都有一定程度上的分类。这不是歧视,是因为某些职业天然存在着一些无法预料的违约风险。比如建筑、娱乐等行业的工作人员与企事业单位工作人员之间,在银行审批时,显然更倾向于收入稳定的后者。
特别说明的是,除了职业类型外,个人频繁更换工作、居住地址、联系电话;企业频繁变更法人、注册地址、经营范围,经营存续时间较短等等,这些信息的频繁变动,会让银行会担忧未来收入、经营能否持续稳定,直接拉低综合评分。不是说信息变动就不能办理,短期内频繁改动,尽量避开申请节点。
一提到征信,大家第一反应就是有没有逾期。但在实际审批中,很多被拒的客户,本身并无逾期记录,却栽在其他征信细节上。这些细节同样是重点扣分项:
资金缺口摆在眼前的时候,不少人的操作是:这家不行,立刻换下一家。无论后期是否办理成功,是否真实需要贷款,这个过程都会被记录。
查询过多,银行或机构会认为申请人资金紧张,四处申请借款,有点“病急乱投医”的意思。由此,银行或机构有理由推测该类用户的财务状况不佳,还款能力不足,从而拒绝用户的申贷请求。
一般情况下,三个月超过6次的贷款审批查询,再申请贷款就很容易被拒。米妹建议您在没有梳理自身状况,充分分析的情况下,不要盲目多点位递交材料。

现在银行审核贷款早已不是只看征信,大数据核查也是重中之重。涉诉、被执行人、异常异地操作等都会成为扣分点。
另外贷款用途必须真实合规,严禁流入楼市、股市,理财投机等禁区。用途造假、资金挪用,不仅会拒贷,还会被银行打上风险标签,影响未来所有信贷办理。且放款完成不等于流程结束,机构会开展贷后管理,一旦核实资金违规挪用,机构有权按照合同约定,要求提前结清借款。

银行审批规则不是为了刻意为难借款人,是机构控制风险的一套标准:查征信、看收入、审稳定、控负债,核合规。只要提前对照这五大块自查优化,避开所有风控雷区,你的贷款通过率,就能轻松高于大部分申贷人。
银行最终的审批放款额度也是根据借款人的信用情况、职业、还款能力、收入水平等情况综合确定。建议申请前,先咨询一下您身边专业的助贷服务经理,对症分析才能更好办理到满意的产品噢!
温馨提示

领地中心地下停车场临时停车收费标准:起价6元/小时(不足1小时按1小时计费),超过1小时按6元/小时计费。
领地中心可到达地铁:机场专线2号线、地铁1号线、地铁2号线等,可从地铁C口出站,然后走楼梯到天府广场地面。
领地中心附近的公交车:13路,30A路,30路,43路,47路,51路,64路,G97路,16路,26路,45路,61路,78路,334路,G67路,57路,109路,53路,138路,62路,104路
如到达1楼大厅,请及时联系客户经理,我们将第一时间前来迎接!

Call米金融
透明化金融服务平台
专业准确更具个性化的服务
助您走得更高、更远!