1
成本挤压之下
配方策略趋于审慎
无论是水产、家禽、猪只还是反刍动物养殖,饲料买家都面临着一系列挑战:
原料成本剧烈波动
贸易政策前景不明
市场对蛋白质原料综合价值的考量日趋严格
过去几年,关税政策反复调整、地缘冲突扰乱供应链、干旱蔓延、禽流感暴发,多重冲击并非逐一到来,而是接踵而至,从养殖端到消费端层层传导,最终将压力传到配方环节。
当成本攀升时,营养师不得不将配方参数压到极限。恰恰是在这种极限压缩下,不同原料之间的差异暴露得最为明显。一批质量不稳定的原料,足以抵消此前优质批次带来的全部收益。
因此,原料的可靠性更加重要:
宁可要稳定的平均水平,也不要时好时坏的品质波动。
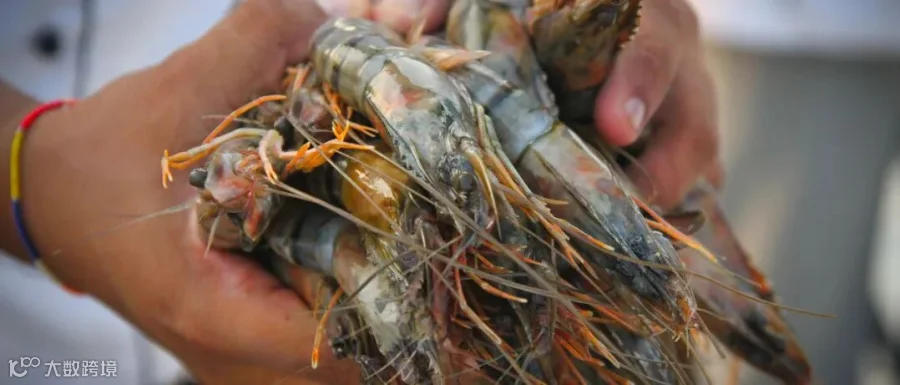
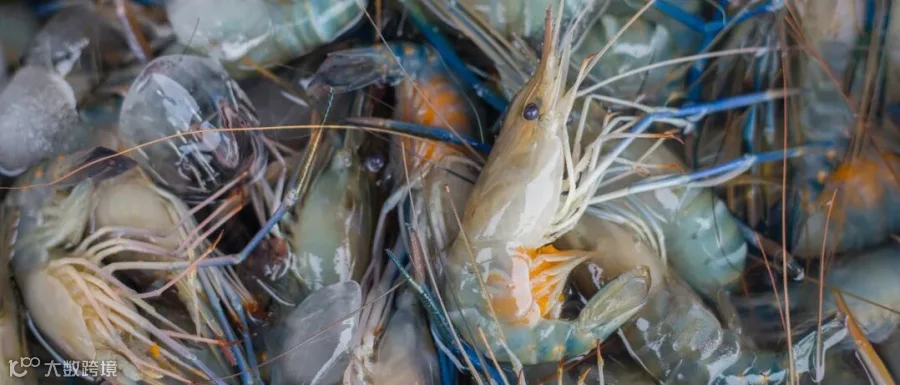
以虾养殖为例,行业对饲料原料稳定一致性的需求取决于虾的生物学特性。
虾的养殖周期仅60天,一旦饲料品质出现一周的波动,养殖户立刻就能察觉。短期节省成本在这个行业里并非重点,真正的需求是:在迅速调整配方的同时,保持动物生产性能稳定。
更为现实的制约在于,大宗原料海运周期长,货物到港后已不具备退货或换货的操作空间。因此,对偏离规格的原料进行精准评估,并明确其可接受的质量边界,成为配方管理的核心能力。
2
原料替代进程加速
水产领域更为显著

成本攀升也在改变饲料配方结构。
在水产养殖领域,鱼粉和鱼油中关键营养成分的成本已大幅上涨,未来获取渠道可能进一步收窄。
行业增长与资源稀缺之间的矛盾正逐步加深。
由此,从浓缩蛋白到昆虫粉末、藻油,各类替代原料均被纳入配方考量,部分替代方案已经实际投产。
“替代”正成为饲料行业新一轮变革的核心主线,也进一步巩固了豆粕在水产及陆生畜禽饲料中作为蛋白质原料的基石地位,其可靠性和饲用价值便成为决定性因素。
行业观点认为,未来饲料原料需求和替代方案需求将呈现双增长趋势。
3
从粗蛋白到真实饲用价值
评估体系正在重构

仅凭价格和粗蛋白含量,已无法完整体现饲料原料的真实价值。
粗蛋白只是一个概略指标,并不能真正代表营养价值。
不同产地的豆粕在加工和热处理环节存在差异,会直接影响消化率,最终影响动物的生产性能。
一项罗非鱼饲喂对比试验显示:美国豆粕的蛋白质消化率高于巴西豆粕,饲料转化率也呈现相同趋势。
水产领域已经发生了显著的变革。
例如,虾饲料配方在五到十年前仍停留在粗蛋白和粗养分为主的粗放层面。如今,行业已全面转向以可消化养分为核心的精准营养体系。
这一转变不仅重塑了饲料厂的配方逻辑,更延伸至养殖端,推动投喂策略与池塘增氧管理等环节的升级。
4
可持续性与盈利能力
走向融合

企业的可持续发展正从“可选项”演变为商业运营的基本要求,与企业经营深度融合。在这一趋势下,美国大豆凭借更低的碳足迹脱颖而出。
总部位于丹麦的水产饲料企业BioMar,在过去的二十年间一直践行可持续发展战略。
如今,其在厄瓜多尔的工厂已全部使用美国豆粕为原料进行生产,为公司赢得了实际的竞争优势。
随着公司上市,美国豆粕助力企业进一步实现可持续发展透明度、风险汇报及践行承诺方面的明确目标,显示出在资本市场与产业链双重驱动下的商业价值。
饲料行业的发展趋势正在重塑全球对豆粕的价值判断,也凸显出一个核心命题:原料的稳定一致性和可靠性,比以往任何时候都更加关键。
最低价的原料,未必能带来最低的动物蛋白质生产成本。对于关注饲料消化率、稳定一致性、供应可靠性和可持续性的买家而言,美国豆粕是高效、高性能饲料的基石。