

瑞士银行给中资股东开户尽调半年,股权注资卡在半路
2026 年 2 月,苏州做精密制造的赵总遇上一件棘手事:他收购了一家瑞士零部件公司,原计划通过新设的瑞士控股公司完成收购价款注资,可苏黎世一家银行的开户 KYC 做了整整半年还没批下来。SPA 里约定的交割付款节点一延再延,卖方已经发函主张违约金,赵总一边跟德国客户解释交期,一边天天催银行合规部——钱在账上,就是进不去瑞士这笔交易。让他没想到的是,拖住整笔收购的不是估值、不是反垄断审查,而是一个看似最简单的"开个公司账户"。
很多老板以为"开个海外账户就是走个流程",但在瑞士这套体系里,银行对中资背景股东的开户尽调(KYC)会一路穿透到最终受益人(UBO),并要求解释每一笔资金来源。瑞士银行素以合规审慎著称,面对来自中资或高风险地区的股东,审核只会更细、更慢。涉及跨境收购、大额注资时,合规部门审核动辄三到九个月,排队本身就是常态。交易节点卡在开户上,已经不是钱的问题,是时间和违约风险的问题——合同里的交割日是死的,银行的审核节奏却由合规部门自己定。
一、先对照:瑞士银行开户的硬要求
环节 |
要求 |
没做到的后果 |
穿透审核 |
KYC 穿透股权到最终受益人(UBO),逐层说明 |
架构说不清,开户直接搁置或退回重报 |
资金来源 |
提供审计报告、完税证明、资产来源链的证明文件 |
资金来路无法自证,合规审核无限期拉长 |
审核周期 |
中资/高风险地区股东,合规排队常达 3–9 个月 |
交易交割付款节点被卡,面临违约金 |
大额注资 |
大额资金入境配合反洗钱(AML)与交易背景审查 |
款项到账后被冻结核查,注资迟迟无法落地 |
账户中转 |
经国际银行账户"过桥"须有真实合规交易背景 |
被认定异常走账,账户关停并影响后续合作 |
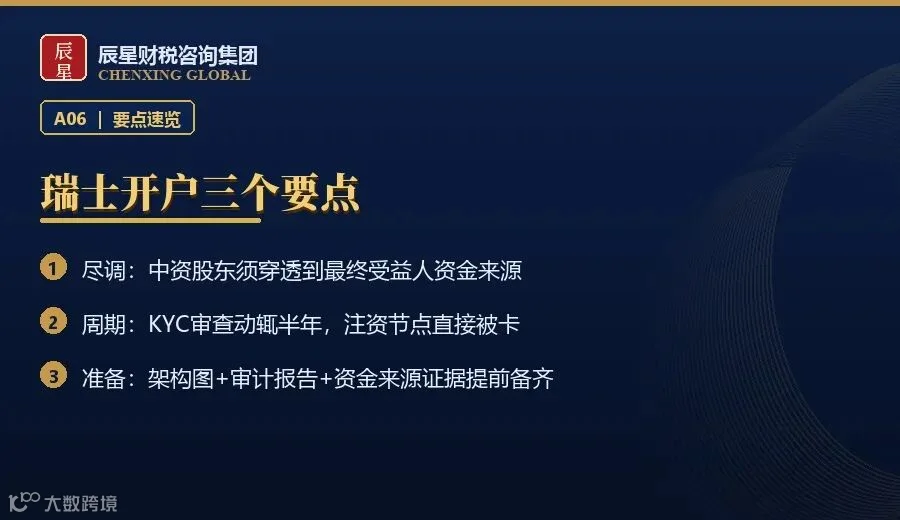
一句话:瑞士开户不是填表动作,是一场对"你是谁、钱从哪来、要做什么"的合规尽调——架构越绕、来源越模糊,周期越长。
二、三种最容易踩的情形
·情形一:等签了合同才去开户。赵总正是在 SPA 签完、交割日临近时才启动开户,把银行合规当成了"事后手续"。瑞士银行的审核周期不可控,交易节点却写死在合同里,两头一错位就是违约。
·情形二:资金来源证明补不齐。注资款来自国内经营积累和过往股权处置,但审计报告、完税证明、处置协议散在几处、版本对不上。合规部门要的是完整、可追溯的"钱从哪来"证据链,缺一环就得退回重来。
·情形三:靠"账户中转"绕路。有人图快,想先把钱打进第三方国际账户再转瑞士,甚至借用他人账户。这类操作一旦被识别为无真实交易背景,轻则账户关停、款项退回,重则触发反洗钱调查,把整个架构拖进黑名单。
三、赵总的补救:从被动等待到主动预审
第一步,把新设瑞士控股公司的完整架构图、UBO 声明、国内公司的审计报告与完税证明整理成一套尽调包,一次性交银行合规部预审,减少来回补件;第二步,同步接触两家备选银行并行推进,哪家先批先用哪家,不再把交割赌在一家银行身上;第三步,与卖方重新协商付款节奏,把"开户审批为交割前提"写进补充协议,明确审批周期内的责任划分,缓解违约金压力。最终开户在第七个月批下来,比原计划晚了一百多天,交易虽保住了,但额外成本与谈判让步都不小。赵总后来复盘时说得直白:这半年他前后补了四轮材料,最耗时间的不是准备,而是不知道银行下一轮还要什么——信息不透明的等待,比审核本身更磨人。
四、现在就能做的四步
·第一步:把开户前置到交易最前面。只要涉及瑞士主体注资,开户与 KYC 应和谈判同步启动,而不是等签约后再办。
·第二步:提前备好尽调包。架构图、UBO 声明、审计报告、完税证明、资产来源链说明一次备齐,宁多勿缺,减少补件轮次。
·第三步:多银行并行、留出缓冲。同时接触两到三家银行,合同里的交割与付款节点预留三到九个月缓冲,避免单点卡死。
·第四步:拒绝不合规的"快通道"。不借用他人账户、不做无背景的过桥中转,账户安全远比省下的几周时间重要。
写在最后
在瑞士这笔生意里,最贵的不是手续费,是被 KYC 卡住的时间。赵总保住了交易,但代价是一百多天的等待、一轮违约主张和额外的谈判让步。开户这件事,做早了是流程,做晚了就是事故。瑞士银行的合规审核不会因为你的交易紧急就加速,唯一能改变速度的,是你把材料准备得足够完整、足够清楚。
如果你的瑞士或欧洲主体正在筹备注资、收购,别等合同签完才想起开户——先把架构和尽调材料交给银行预审,把不确定的周期,变成可管理的进度。多准备一份资金来源证明,可能就少等一个月;多接触一家银行,可能就少赔一笔违约金。
👉 在公众号后台回复「瑞士开户」,获取瑞士银行开户 KYC/UBO 尽调材料清单与跨境注资时间规划表。
CHENXING GLOBAL
全球设立,合规经营|Build Globally. Operate Compliantly.
免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。