


作者 | 万连山

整个市场,又被OpenAI坑了一次。
昨夜,《金融时报》援引与投资者分享的财务文件,截至9月底,OpenAI的年化收入接近500亿美元。
远低于之前英国各大媒体媒体根据提供给投资者的信息所报道的700亿美元。
消息一经报道,直接引发了美股科技股抛售潮。

与此同时,OpenAI正在洽谈的新一轮融资,目标投前估值约为1.4万亿美元,计划募集至少300亿美元。
一边是收入数字大打折扣,一边是万亿美元的报价。
所有人都不得不问一句,你真值这个价吗?
01
先把账摊开。
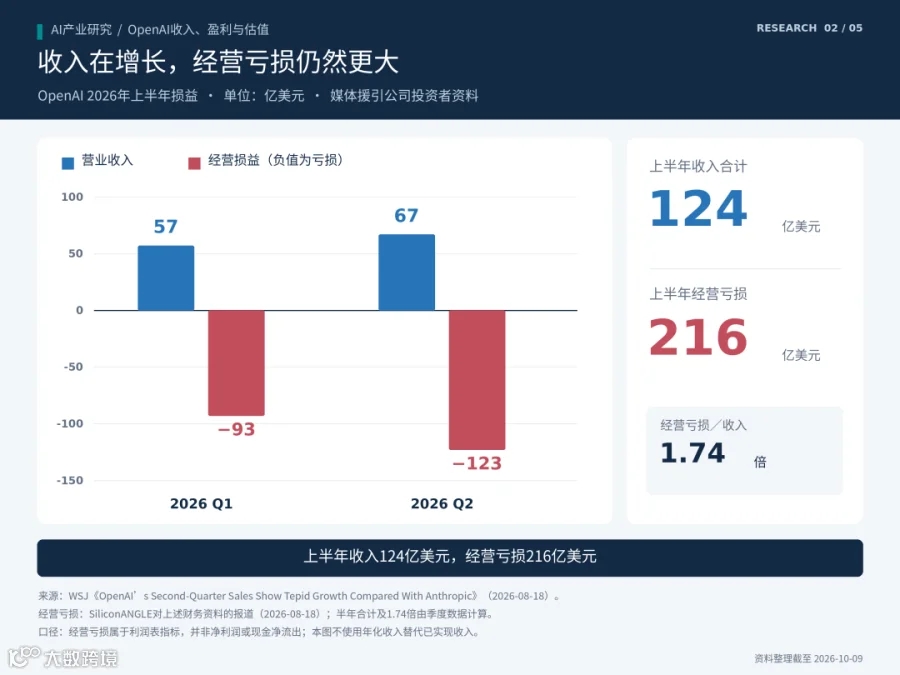
据《华尔街日报》8月18日的报道,OpenAI第一季度收入57亿美元,第二季度收入67亿美元,环比增长约18%。合计起来,上半年实际收入124亿美元。
利润呢?
同期披露的经营亏损,第一季度为93亿美元,第二季度扩大到123亿美元,上半年经营亏损合计216亿美元。
商业化规模虽然越来越大,但亏损更大。
这就是市场担心的起点。
OpenAI需要依靠收入增长覆盖支出,也需要依靠收入增长获得融资。
它的销售数据,同时影响“生意能不能赚钱”和“投资者还愿不愿意给钱”。
供应商关心的,是这两条资金来源加起来,能不能支撑客户持续采购。
比如10月7日,博通为与OpenAI合作开发的定制AI芯片,安排超过500亿美元融资,交易仍在讨论阶段。
技术合作、产品订单和金融风险,就这样连到了一起。
市场在评估博通的未来收入时,也会评估OpenAI的支付能力,以及融资安排中的担保、抵押和风险分担。
这就是为什么,关于OpenAI的营收消息,会带崩芯片股和云计算股。
因为大家在考虑同一个问题:终端客户付进来的钱,能不能覆盖这一长串投入?
OpenAI要改善这笔账,首先得提高盈利能力。
据《The Information》披露,OpenAI第一季度毛利率约为39%。
成本的大头是模型训练、人才和产品开发,在竞争已经趋于白热化的阶段,这些都不可能停下来。
因此,它需要形成经营杠杆:收入增长速度持续超过费用增长速度,让固定投入被更大的收入规模摊薄。
但推理服务又带有明显的变动成本。客户调用更多、任务更复杂,必然消耗更多算力。
真正决定利润的,是每项任务能收多少钱,以及完成这项任务需要花多少钱。
OpenAI已经在改善这笔账。首席财务官Sarah Friar在9月8日的官方文章中称,服务软件优化使端到端服务成本降低20%,其他优化又使token生成效率提高超过15%。
效率提升能够释放利润空间,但能留下多少,还取决于竞争。
为了争取客户,一部分成本下降可能被转化为降价;为了处理更复杂的工作,另一部分可能被新增计算消耗掉。
技术进步能不能变成利润,最终要看定价权。
这也决定了OpenAI未来能赚多少钱。
02
彭博10月9日报道,OpenAI预计年底年化营收或超过700亿美元,主要推动力来自企业业务。
按照9月底接近500亿美元来算,需要把收入运行速度再提高约40%。
远期目标更庞大。《金融时报》9月18日援引公司材料称,OpenAI预计2026年全年收入360亿美元,到2030年达到3500亿美元。
如此庞大的增长,必须有具体的付费来源。
作为本轮AI热潮的先发者,OpenAI无疑有很好的起点。
根据3月披露,ChatGPT订阅用户超过5000万;9月披露,其产品覆盖超过10亿周活跃用户和250万家企业。
但仅靠普通的会员收入,明显支撑不起这么高的增长。
即便订阅用户达到1亿,每人每月平均支付30美元,全年收入是360亿美元,依然远远不够。
因此,大量新增收入需要来自企业和开发者,以及广告等其他变现方式。
核心变量是,AI能否进入企业的生产流程,并按创造的价值收费。

不过,还是那个问题。
业务在扩张,收入在增长,但亏损也在扩大。
OpenAI预计2026-2030年累计自由现金流为负2780亿美元。
这意味着,市场只能同时相信两件事:业务会快速增长,增长所需的资金也能持续获得。
不然,这个游戏,真的玩不下去。
只要其中一项出现疑问,另一项就容易受到影响。融资更贵,会提高扩张成本;扩张放慢,又可能影响收入目标。
估值在这个循环里,承担了重要作用。
OpenAI官方确认,3月完成的一轮融资承诺资本为1220亿美元,投后估值8520亿美元。
9月29日彭博报道,新一轮融资正在寻求约1.4万亿美元投前估值,计划募集至少300亿美元。
按1.4万亿美元计算,对应500亿美元年化营收是28倍收入;对应2026年360亿美元全年收入预测,约为38.9倍;即使年底达到700亿美元年化营收,也对应20倍。
如此定价,购买的是未来的高增长和高利润。
现在的问题是,需要多好的未来,才能值这个价?
03
可以做一组透明的估值测算。
假设2030年OpenAI形成可持续净利润,市场给予30倍市盈率;投资者要求年回报率12%,按约四年折现。
偏弱情景下,2030年收入1500亿美元,净利率10%,净利润150亿美元。30倍市盈率对应届时4500亿美元股权价值,折回今天约2860亿美元。
中间情景下,收入2500亿美元,净利率20%,净利润500亿美元。对应届时1.5万亿美元股权价值,折回今天约9530亿美元。
乐观情景下,兑现3500亿美元收入目标,同时做到30%净利率,净利润1050亿美元。对应届时3.15万亿美元股权价值,折回今天约2万亿美元。
同一套估值参数,结果从约2860亿美元到2万亿美元,相差近7倍。
差距来自收入和利润率的乘法效应。公司不仅要卖得多,还得在扣除算力、研发、销售、管理、利息和税费后,保留足够利润。
倒过来算更直观。
在上述30倍市盈率、12%回报要求和四年期限下,要支撑今天1.4万亿美元,2030年需要实现约734亿美元净利润。
若收入达到3500亿美元,需要约21%的净利率;若收入只有2500亿美元,就需要约29.4%的净利率。
所以,1.4万亿美元的报价,实际上在要求OpenAI完成一场规模很大的商业兑现:收入持续高速增长,费用增长逐步受控,技术优势最终变成每年数百亿美元净利润。

同时,还要考虑融资稀释。
前面的计算,暂时假设现有股东持股比例不下降。后续若继续发行新股,公司获得了发展资金,未来利润也需要由更多股东分享。
增长需要资本,资本需要回报。模型可以越做越大,老股东分到的比例却可能越来越小。
因此,要支撑1.4万亿美元甚至更高,需要收入和盈利能力更接近乐观情景,同时控制新增资本的代价。
这也解释了此次市场反应。
营收数字影响增长预期,增长预期影响估值,估值又影响融资条件。融资条件变化,最终会传到采购、建设和供应商的收入预期上。
市场下调的,是这条商业链条顺利兑现的把握。
真正能稳定预期的,是OpenAI连续交出更有说服力的经营结果:收入增长同时带动毛利增长,研发和运营费用逐步被摊薄,企业客户持续续约,现金回收能够跟上扩张。
这些指标改善,供应商的大订单就有更扎实的支付基础,融资也更容易形成良性循环。
如果收入越长越大,资金缺口也越长越大,市场就会继续追问:还要投入多少,什么时候轮到股东赚钱?
OpenAI已经证明,很多人愿意使用AI,也有人愿意为它付费。
但1.4万亿美元的估值要求它再证明一件事:收进来的钱,扣完所有账单以后,还能留下足够多的利润。
这笔利润,决定OpenAI值多少钱,也决定围着它建设未来的人,最终能分到多少钱。