

点击蓝字 关注我们
这两年,日本物价一路上涨,连锁餐厅涨价涨到手软。
但有两家店,走出了完全相反的路。
一家是意大利餐厅萨利亚。招牌米兰肉酱饭只要300日元,一杯葡萄酒100日元。在什么都涨的时代,它被日本网友捧上神坛,"1000日元吃到扶墙出"的帖子在社交平台疯狂刷屏。
另一家是家庭餐厅GUST。它曾经是"平价餐厅"的代名词,如今关店不断,声量越来越小,网上几乎没人再讨论它。
一个封神,一个哑火。看起来胜负已分?
别急。我把两家的财报和经营逻辑扒了个底朝天,发现的故事,和你想的完全相反。

01
数据打架——"赢家"的财报没你想的漂亮?
先看萨利亚,确实猛。
截至2026年5月的九个月,销售额2213亿日元,同比增长17.5%;营业利润133亿日元,大涨25.6%。国内门店1063家,一年净增12家。在一片愁云惨淡的餐饮市场里,这是教科书级的增长。
再看GUST:2026年1月还有1230家店,8月只剩1202家,半年关掉28家。
到此为止,"萨利亚胜、GUST负"似乎是铁案。
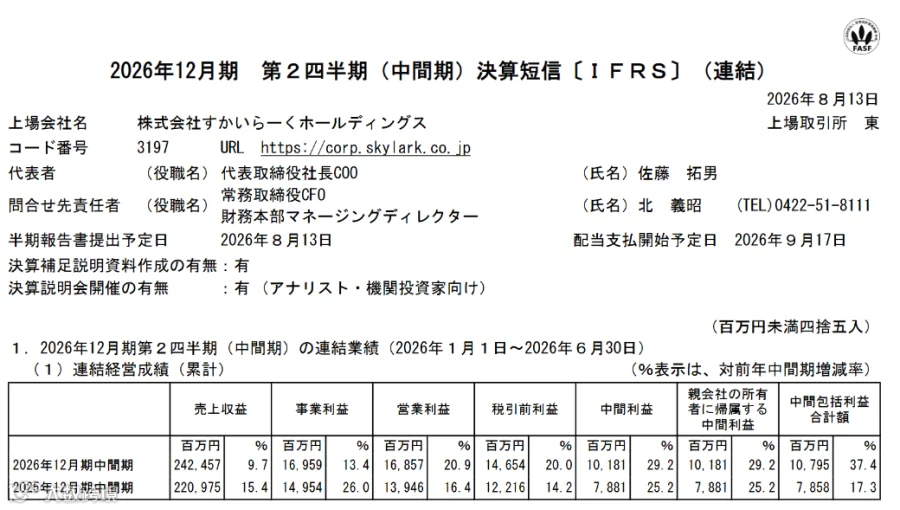
但关键一步来了:GUST背后是整个云雀集团。集团最新财报显示,销售额2425亿日元,增长9.7%;营业利润169亿日元,暴增20.9%。
更关键的是三个数字:同店销售额增长6.5%,同店客流增长1.6%,客单价提升4.8%。
翻译一下:GUST关着店,集团却在赚钱,客人还在增多,每个人还花得更多。
门店数量是面子,单店质量才是里子。餐饮行业最危险的幻觉,就是把"规模大"当成"活得好"。
关店不等于失败。主动关掉低效门店、把客人赶到更好的店,是有钱人的打法,不是穷人的挣扎。
02
真相——GUST根本不是输在"变贵",而是赢在"变阵"
为什么GUST敢放弃"便宜"这块金字招牌?
行业分析师大辅老师点破天机:这两家店,从来就不是同一种生意。
萨利亚是"单点爆破":只做意大利菜,砍掉一切冗余,用极致效率换极致低价。菜单越窄,供应链越短,成本越可控。
GUST是"大而全":和食、定食、盖饭、汉堡肉、意面……什么都有,服务所有人的所有需求。这种模式下,菜单一厚,成本刚性就锁死了——原材料一涨,它根本没有萨利亚那种"砍一刀就止血"的空间。
2022年,GUST直接掀了桌子:菜单整体涨价,并且废除全国统一定价,把门店划成超都心、都市部、地方都市A、地方都市B四个价格带。市中心的店,就是比乡下的店贵。
消费者骂了吗?骂了。但财报证明:骂完之后,大家还是去了,而且花得更多了。
这就引出一个被绝大多数餐饮企业忽略的战略动作——主动放弃一部分顾客。
GUST不再服务"哪里都一个价"的执念,而是让愿意为地段和体验付钱的市中心客人为地段买单。同时,集团手里握着一整把品牌牌:表现不好的GUST门店,直接改头换面成别的品牌(比如乌冬专门店),不是关张,是换装。
低价的尽头不是利润,是枷锁。敢涨价的企业不一定贪婪,可能只是想活得像一家企业。
全国统一低价不是美德,是懒惰。按地段、按人群差异化定价,才是成熟市场的正常形态。

03
黑天鹅来了——明年春天,剧本可能彻底反转
2026年日本餐饮最大的变量,不是竞争,是政策。
日本政府计划从明年春天起,用两年时间把食品饮料的消费税从8%降到1%——但注意,堂食维持10%不变。
这个政策一落地,会发生什么?
堂食相对变贵,打包带走相对变便宜。外带和外卖的需求会被猛推一把。
谁受益?恰恰是GUST这种"全渠道"玩家。它堂食、外带、外卖全都能做,客人的每一个消费场景它都接得住。而萨利亚的模式,几乎完全绑定堂食体验——你很难想象"打包一份米兰肉酱饭回家吃"会成为主流场景。
更微妙的是萨利亚自己的困境。分析师大辅老师警告:"便宜"这个标签,既是萨利亚最厚的盔甲,也是它最重的镣铐。
因为全网都在传播"1000日元大满足"的快乐,萨利亚的任何一次涨价都会被无限放大、被当成背叛。它的客单价被死死焊在低位,而食材成本、人工成本还在持续上升。
被消费者用"便宜"定义的品牌的,终将被"便宜"绑架。涨价能力是餐饮企业最核心、也最容易被忽视的核心竞争力。
消费降级时代,最难做的不是高端,而是"永远便宜"。便宜没有回头路,涨价的窗口一旦关闭,就不会再打开。

04
中国餐饮人,能抄什么作业?
这套日本剧本,几乎就是中国餐饮业的预演。三条建议,可以直接落地:
第一,警惕"性价比网红化"。萨利亚的困境说明:当品牌被社交平台的"薅羊毛攻略"定义,你就失去了定价权。便宜可以引流,但必须留出未来涨价的台阶——比如用产品结构分层,而不是全场一个价。
第二,学GUST的"柔性资产",而不是它的菜单。云雀集团真正的壁垒是多品牌矩阵和门店可转换能力——这家店不赚钱?换个品牌接着开。中国的连锁餐饮,与其在单一品牌里硬扛,不如提前布局第二、第三曲线。
第三,把"关店"从耻辱柱上拿下来。关店28家的GUST,集团利润反而暴增两成。中国餐饮正在进入存量时代,砍掉尾部门店、把资源集中到单店模型上,是必修课,不是丑闻。
结尾:没有永远的赢家,只有时代的答案
故事的结尾,大概率不是萨利亚赢、GUST输。
而是:现在被捧上神坛的,明年可能最焦虑;现在被唱衰的,手里握着最灵活的底牌。
商业世界最残忍也最有魅力的地方就在这里——昨天让你封神的优点,可能就是明天锁死你的牢笼。
下一次你在社交平台刷到"这家店便宜到离谱"的狂欢帖时,不妨多想一层:
这究竟是企业的荣耀,还是它的天花板?
你觉得呢?萨利亚和GUST,五年后谁会活得更好?评论区聊聊。
+
重磅消息





取长补短研究院
专注日本零售、餐饮与银发产业研究,提供日本专家落地咨询与日本销路开拓。
三浦展消费观察
日本消费社会学家三浦展官方内容阵地,解读第四 / 第五消费时代,看懂未来十年消费趋势。
宇菲读消费
由三浦展著作译者、消费研究者宇菲主理,用通俗视角深度拆解消费逻辑与商业洞察
+
日本商务考察

本内容为作者独立观点未经允许不得转载。授权事宜请联系微信客服qcbd_001
注:图片均来源于网络,无法联系到版权持有者。如有侵权请与后台联系做删除