
今年以来,亚洲至美国的集装箱即期运价持续攀升,并明显脱离亚洲至欧洲航线的走势。
自7月1日以来,跨太平洋航线运价指数上涨约27%,而亚洲至欧洲航线同期下降约27%,目前跨太平洋即期运价已比亚洲至欧洲平均水平高出119%。

跨太平洋运价升至多年高位
根据Drewry世界集装箱运价指数,上海至纽约航线即期运价达到每40英尺集装箱10373美元,已经超过2024年红海危机期间的高点,为2022年疫情繁荣末期以来最高水平。
上海至洛杉矶航线运价也达到7838美元,同样处于2022年6月以来最高点。

美线与欧线的分化从7月开始迅速扩大。
7月9日,跨太平洋航线运价指数仅比亚洲至欧洲航线高26%,而到目前这一溢价已经扩大至119%。上海集装箱运价指数和Xeneta的数据也显示类似趋势,美线相对欧线的运价溢价分别达到141%和137%。
航运公司主动控制运力
运价大幅上涨的首要原因,是航运公司对跨太平洋航线运力进行了更严格的管理。
Sea-Intelligence的研究显示,目前跨太平洋主干航线的船舶利用率比疫情前高约8个百分点,其核心原因不是需求突然暴增,而是船公司更加克制地投放运力。
Vespucci Maritime创始人Lars Jensen也指出,亚洲至北美的货运量与两年前相比基本没有明显增长,但航线运力却有所下降。
部分运力收缩并非完全主动。
一方面,亚洲台风影响了船期和运力安排;另一方面,由于亚洲至欧洲市场货运需求增长较强,部分船公司将更多运力优先部署到欧线。
因此,即使美国进口总量没有出现大幅增长,跨太平洋航线的有效供给依然相对紧张,船舶装载率维持高位,从而支撑即期运价。
美国进口需求仍有较强韧性
不过,单纯依靠运力控制并不能完全解释运价持续上涨。
数据显示,7月以来亚洲至美国西海岸和东海岸的运力实际上已经分别增长15%和21%,但运价仍继续上升,这说明美国市场的需求同样提供了重要支撑。

美国全国零售联合会预计,2026年美国主要港口全年进口量将比2025年增长约1%。虽然这一增幅并不高,但考虑到2025年本身已经是美国进口表现强劲的一年,2026年仍能够维持这一水平,说明进口需求具有明显韧性。
与此同时,美国进口商还存在提前备货行为。
由于市场担忧能源价格上涨,同时预期美国关税可能进一步提高,一些零售商选择提前进口商品,这在短期内进一步增加了集装箱运输需求。
AI数据中心成为新的货运增长点
美国进口结构本身也正在发生变化。过去,从亚洲运往美国的集装箱主要装载家具、鞋类、服装等消费品,而现在越来越多的货物转向电池、电气设备、数据中心冷却设备以及电力基础设施相关产品。
马士基首席执行官Vincent Clerc表示,集装箱贸易正变得没有过去那么强的季节性,而越来越受到工业投资的推动。

这种变化与美国大规模建设人工智能数据中心直接相关。
密歇根州立大学教授Jason Miller认为,目前美国制造业中表现较强的领域,很大程度上集中在数据中心产业链。只要AI资本支出没有明显放缓,美国集装箱货运量就很难出现显著下降。
进口数据也印证了这一趋势。
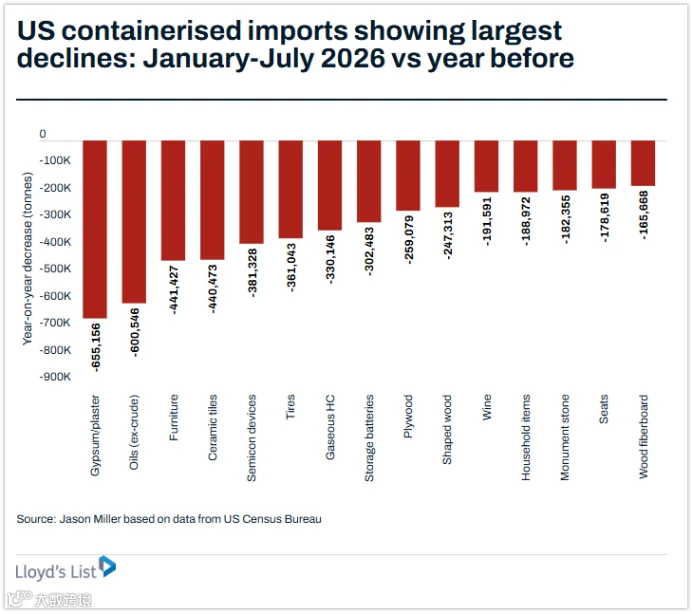
盐、轴承、铝板、安全玻璃、水泥、计算机及存储设备等工业品进口明显增加,其中不少产品都与化工、电力、发动机、涡轮机和数据中心建设有关。相比之下,家具、瓷砖、胶合板等与住宅房地产相关的商品进口正在下降。