

天然气市场每日观察 · DAILY LNG BRIEF
价格日报:国产挂牌反超进口,价格天平十天一头摆到另一头
2026年10月9日 星期四 · 国庆假期后首个完整工作日
一、今日速览
节后第二个交易日,全国LNG工厂平均出厂价约 6395元/吨,单日上涨约 56元/吨,较节前(9月30日约6250元/吨)累计上涨约145元/吨。内蒙、陕西、山西、湖北、重庆等地最少101家工厂及接收站上调20—160元/吨。最大变量是:国产挂牌均价今日反超进口挂牌均价21元/吨,结束了自9月28日以来进口端持续贵于国产的局面。

二、七日走势:连续两日加速上行
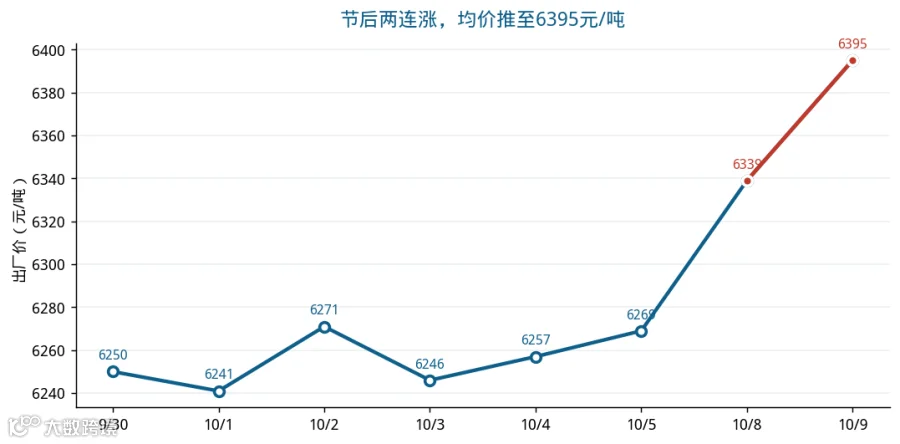
节后开工行情呈现明确加速:10月8日(周二)上涨41元/吨至6339元/吨,10月9日(周四)再涨56元/吨至6395元/吨。均价区间落在5850—6600元/吨,最低山西柳林5850、最高湖北晋控6600,主力成交区间6000—6450元/吨。需注意:10月1—7日为国庆假期,液厂按日挂牌但无统一指数更新,图中假期段为日度挂牌样本,非连续指数序列。
三、海陆分化:进口停步,国产追赶
图2 国产与进口挂牌均价对比(10月1—9日),国产10月9日反超进口21元/吨
本轮上涨的主导力量已切换。10月1—8日进口挂牌均价累计高于国产,最高时达91元/吨(9月30日);10月9日进口端仅上调约7元/吨近乎停步,国产端集中补涨66元/吨,形成国产6692.27元/吨、进口6671.03元/吨的格局。进口报价已触达终端承受边界,国产借节后补库加速追赶——这是十天内的第二次方向性反转。
四、价差转折:十天一头摆到另一头
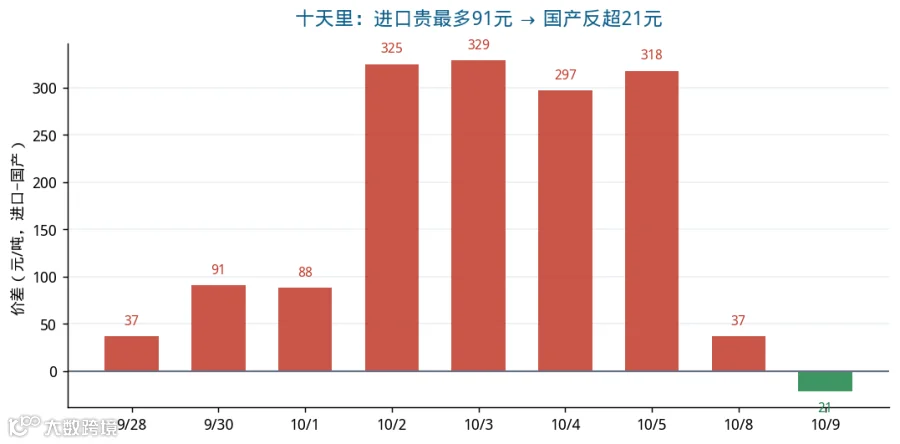
价差轨迹完整呈现了本轮行情的重心迁移:
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| 10月9日 | 6671 | 6692 |
|
国产反超 |
仅十个交易日,价格天平从"进口推涨"摆到"国产补涨"。反超本身是相对强弱信号,不代表绝对价格回落——两侧均价仍处高位,只是国产上行斜率更陡。
五、101家集体调涨:湖北领涨,标杆连涨

|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
重庆为当日唯一站上6000元/吨的省份,较上日上涨175元(+2.82%),与湖北构成西南—华中领涨带。
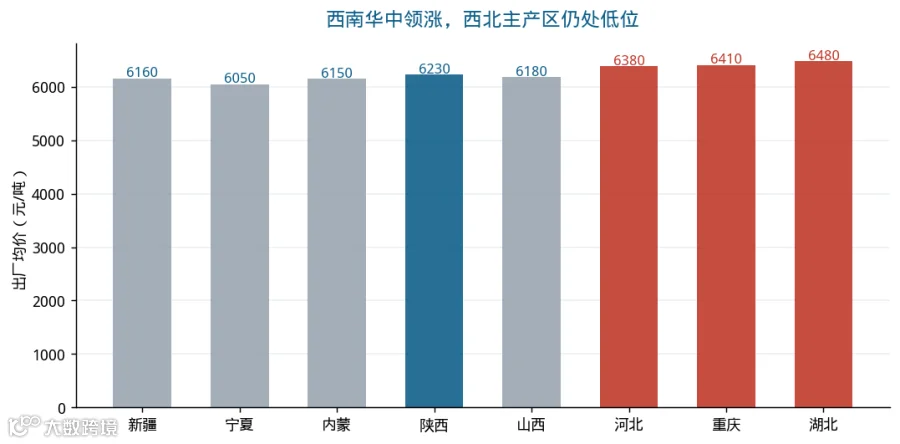
六、分省均价:西南华中领涨,西北仍处低位
|
|
|
|
|
|
|
|---|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
省际价差维持在300元/吨上下,西南、华中与西北主产区的价差构成跨区域套利空间,是槽车运力恢复后流向重分配的基础。
七、接收站挂牌:中海油宁波居首,国网北海最低

|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
平台口径差异需特别提示:气合网口径下广汇启东当日标注"无货"(已售罄停报)、国网大连6900元/吨;LNG服务站口径下广汇启东6310、国网大连6650。属在售状态与采集时点差异,决策前请以接收站官方报价函为准。
八、原料气成本:低价端已高于出厂均价

|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
10月8—15日场低价端点位由3.68抬升至3.94元/方,折合成本抬升约446元/吨,投放量日均减少约400万方。今日出厂均价6395元/吨已低于10月8—15日场低价端折合成本6365—6825元/吨的下沿临界——这意味着低价液源(内蒙汇能6150、山西华新6150、陕西延长6220)在成本对照下补涨压力尚未释放完毕,是后续行情的核心支撑变量。
九、CLP指数:今日发布值未能核实

数据缺口说明(重要):本次检索未查到重庆石油天然气交易中心发布的2026年10月9日CLP日度数据。可核实的最新值为10月8日盘中/修正口径约6295元/吨,环比10月8日零时口径上涨约25元/吨。
同时需明确排除一项跨年旧数据:检索结果中出现"2025年10月9日区域LNG厂站价格(西北3606、川渝3531、环渤海3912元/吨)",属2025年同期值,已明确排除,未纳入本日报任何序列。
重庆交易中心CLP为工作日发布,10月9日为节后工作日,按惯例应有更新;若官方页面尚未抓取,请以交易中心官网当日公示为准。图中10月9日位置空缺标注,未做插值外推。
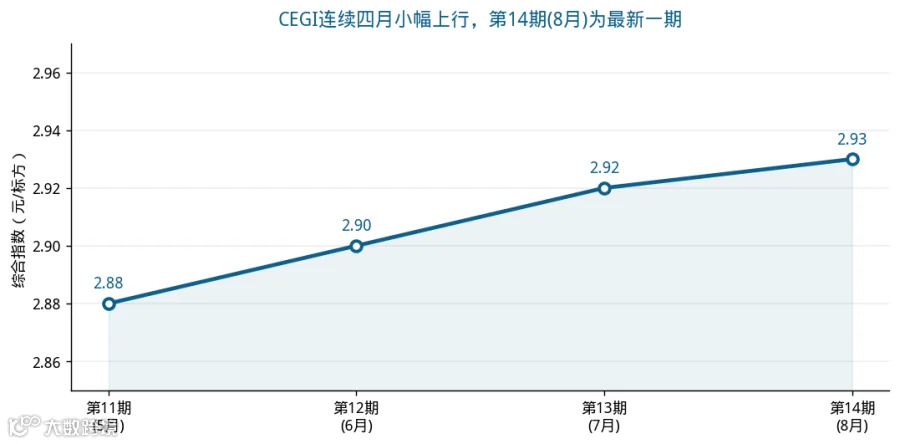
十、CEGI指数:第14期对应2026年8月数据,为最新一期
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
2026年7月 |
|
|
|
| 第14期 | 2026年8月 | 2.93 |
|
|
|
|
|
|
||
期次与月份的对应关系说明(已修正):上一版日报中误将"第13期对应2026年8月、第14期对应2026年9月",现据中电联官网 CEGI 专栏条目顺序(第11期2026-07-17、第12期2026-08-17、第13期2026-09-21、第14期2026-09-21随第34期周报附表)更正为第13期对应2026年7月数据、第14期对应2026年8月数据。第14期(2026年第34期《CECI指数分析周报》)原文表述为:"CECI发电天然气价格指数综合指数为2.93元/标方,环比增加0.04元/标方,同比增加0.21元/标方。本期样本价格区间为1.88-4.94元/标方。"综合指数连续四月小幅上行,累计抬升0.05元/标方。
CEGI为中电联发布的月度指数,每月15日定期发布,随《CECI指数分析周报》附表放出,无固定独立页面。第15期覆盖2026年9月数据,当前日期为10月9日,尚未到发布时点,任何声称已有第15期链接的网页均需警惕。
十一、国际气价:横盘为主,欧亚套利窗口仍开

|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
三大基准日涨均在0.25%以内,呈高位横盘。但TTF与NBP次月合约同步走强,反映欧洲冬季风险溢价未消。当前JKM−TTF约+1.34美元/MMBtu,欧亚套利窗口仍开着,继续支撑亚洲现货报价。欧盟储气库10月10日填充率约83.0%,同比低约12.9个百分点、低于五年均值约8.2个百分点,冬季补库压力构成中长期价格支撑。
十二、后市判断与口径声明
后市判断
节后两连涨已把均价推至6395元/吨,但上涨动能正在切换:进口端触达终端承受边界而停步,国产借补库加速追赶并反超,市场进入"成本推涨 + 下游抵触"的对冲阶段。格物天然气明确提示"上热下寒",泽达天然气称"下游采购以刚需补货为主、贸易商主动备货意愿有限、市场交投清淡"。
方向判断:短线偏强但涨幅收窄。支撑来自原料气成本上移(10月8—15日场低价端折合成本已高于今日出厂均价)与供给偏紧(LNG168统计133家工厂中69家检修/停产/停报/内销,对外开工率仅48%);压制来自高价抵触与检修复产后的供给弹性释放。价格中枢大概率在6300—6450元/吨区间高位震荡,能否站稳6400元/吨取决于城燃冬储启动节奏。
口径声明
- 全国均价
:主口径为弱纪/LNG天然气每日价格信息平台零时版,另列LNG168口径(133家工厂样本)作为参照,两套差异源于采样时点与样本范围,未作平滑。 - 接收站价格
:平台差异显著,本报告同时列示LNG服务站与气合网口径,决策前请以接收站官方报价函为准。 - 国际气价
:JKM/TTF为机构评估值,存在评估时点差异(JKM有LNGPriceIndex 27.49、LNGInsights 27.12、EnergyReader 25.87等不同值),本报告取当日主流口径。 - CLP
:10月9日发布值本次检索未能核实,已明确标注空缺并排除2025年同期旧数据,未做插值。 - CEGI
:第13期对应2026年7月数据、第14期对应2026年8月数据,第14期为截至本日最新一期;第15期(对应9月)预计10月15日前后发布,本报告未引用第15期任何数据。 - 数据源
:弱纪、LNG天然气每日价格信息平台、LNG168、格物天然气、泽达天然气、景行燃气在线、气合网、LNG服务站、重庆石油天然气交易中心、中电联CECI、ICE、EIA。