


栏目:声誉热点观察 · 深度专题
方法论:声誉资本五因子模型(Reputation Capital Five-Factor Model)
作者:为沃涛咨询(Wotao Consulting)观察员本文约7000字,阅读大概需要25分钟
开篇:市场跌掉的,从来不只是那块踏板
2026 年 10 月 8 日,一段十几分钟的测试视频上线。两天后,一家整车上市公司连续两个跌停,市值蒸发超过百亿元。
但请把注意力从那块踏板上移开一秒钟。
同样是核心部件被公开质疑,丰田用了五年才把「质量可靠」这块牌子重新擦干净。星巴克在费城事件后关掉全美 8000 家门店做培训,花掉 1200 万到 1700 万美元,一年后企业社会责任排名反而高过危机前。
两件事的差别不在危机本身,在危机到来之前那家企业手里已经存了多少声誉资本。这是「声誉资本五因子模型」要回答的问题。
本文用这个模型逐层解剖尊界 V800 事件,不评判谁对谁错,只想说明一件事:声誉不是出事之后的应对技巧,而是出事之前就已经存在的一张声誉资本-资产负债表,只是从不上财报(注意:与上市公司财报中的“商誉”不同)。
一、先把事实摆正:是 V800,不是 S800
在解剖之前,先做一次事实校准:舆论场里被反复称呼的「尊界 800」,实际指向的并不是同一台车:
-
尊界 V800:鸿蒙智行尊界品牌首款 MPV,2026 年 8 月 5 日上市,售价 76.6 / 76.8 万至 101.6 / 101.8 万元。本次事件涉事车型为 V800。 -
尊界 S800:同门旗舰轿车,售价 70.8 万至 138.8 万元。
连车型都叫不准的讨论,本身就是一种信号——当一个品牌的公众认知还停留在「一整个名字」而不是「一台具体的车」时,它的声誉颗粒度是粗的,而群议汹汹之时,厘清事实和问题边界——这应该是一家声誉管理咨询机构的基本操作。
时间线(依公开信息整理)

2026 年 10 月 8 日,懂车帝发布测试视频称:三台全新尊界 V800 在 100km/h–0 紧急制动测试中,分别在第 2 至第 4 脚重刹时出现刹车踏板支架断裂,其中一台为行驶仅 3 公里的新车。视频称,踏板失效后仅能靠挂 P 挡应急制动,制动距离从约 38 米延长至约 140 米。
关于争议数据:网络流传的 4589N 踏板力,懂车帝声明称并非真实测试结果,系高速相机拍摄屏幕刷新率差异形成的残影截图,真实峰值踏板力为 1612N;国标要求制动踏板承受 2000N 保持 5 秒不失效。
据拆解类报道称:支架材质为 PP+GF40(聚丙烯加玻璃纤维),转轴区仅单层立板支撑,断口存在熔接痕;同供应商同材质的问界、智界车型在该位置有 2–3 层加强立板,同工况未断裂。(此为媒体与自媒体拆解结论,尚待权威验证。)
尊界汽车 10 月 8 日晚发布《关于尊界汽车制动踏板支架底座相关问题的情况说明》:制动系统按高于国家标准(GB 21670-2025 / GB 7258-2026)、高于行业标准(QC/T 788-2018)完成全流程开发与验证;自首批交付以来用户实际使用场景中未发生该故障;将进一步优化该部件设计,为已交付用户提供免费升级选择,并对设计验证、试验边界与生产质量管理开展系统性复核。
懂车帝声明:百公里制动属常规基础实测项目,并非刻意暴力测试;三次测试在同一位置出现断裂,具备安全隐患。
截至 10 月 9 日,行业对踏板支架断裂仍存技术争议;相关测试视频被曝在多个平台下架。
市场反应
据南都·湾财社报道(截至发稿):10 月 8 日,江淮汽车(600418.SH)跌停,报 24.72 元,市值约 557 亿元;10 月 9 日再度跌停,午盘报 22.25 元,市值 501.55 亿元,两日累计缩水超百亿元。而在此前的 6 个交易日中,该股曾录得 4 个涨停、累计上涨约 48%。

另有一段前史:2025 年 12 月,懂车帝曾评测尊界 S800 音响罩「洋葱刮破皮」与极寒续航「腰斩」,后有车主与销售顾问以「肉身实测」方式回应,指测试方法不严谨。
三方说法——懂车帝的测试结论、尊界的官方说明、行业的技术质疑——目前并陈,事实尚未定论,本文不对此作出任何产品质量层面的结论性判断。我们关心的是另一件事:为什么同样一段视频,落在不同企业身上,结果会相差五倍、十倍?
二、声誉不是加法,是乘法
五因子模型把企业声誉资本拆成五项可被诊断、可被干预的声誉资本体征:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
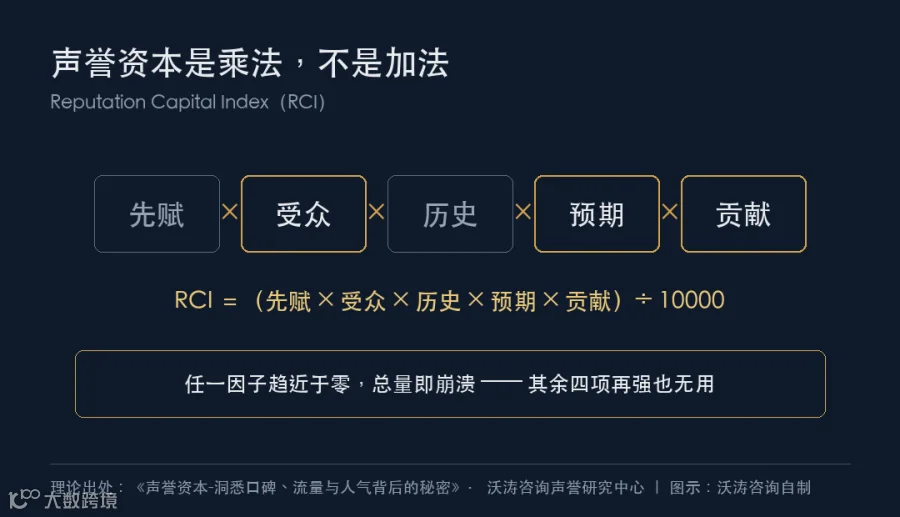
五项相乘,得出声誉资本指数 RCI =(先赋 × 受众 × 历史 × 预期 × 贡献)/ 10000。
这个公式里藏着整套模型最重要的洞察:声誉资本是乘法的,不是加法的。任何一项趋近于零,总声誉资本就崩溃,其余四项再强也没用。
三、先赋因子:不是「造不好车」,而是「这辆车的工业血统算谁的」
人类的认知特性决定:企业带有先天的无法改变的基因,比如国籍、创始人、技术源流等,也就是先赋因子。
先赋因素是无法改变、只能管理的出身。它决定声誉的起点余额,也决定危机来临时公众往哪个方向解读。
伦敦政治经济学院的一项研究显示,在多个品牌对照组的控制实验中,国家来源对消费者质量认知的影响可达 15–25%,同样的产品,仅仅因为产地标签不同,就能获得 15–25% 的溢价空间。
先赋也会反噬。三星 Note 7 危机中,把一起产品事故放大成一场声誉灾难的,不是那块电池,而是两个早已存在的先赋刻板印象:「韩国财阀」的不透明、「快速追随者」的跟随定位。危机爆发后,苹果的沉默被读作「对产品的信心」,三星的沉默被读作「典型的财阀傲慢」。结果是 53 亿美元召回、Note 品牌永久消失、三年重建。
回到尊界。这里必须把话说得非常精确:问题不在于「江淮能否造好车」。真正的麻烦在于,公众认知里这辆车的工业血统算谁的,是模糊的。
华为提供的是全栈智能技术与销售服务资源,且多次公开声明「不造车」;硬件与工业工程质量的背书,则落在生产方安徽江淮汽车集团股份有限公司身上。这意味着,德系大厂、红旗、一汽这类资历大厂所拥有的跨越数十年的工程信誉,在大众的认知中,是不会自动转移到尊界身上。
于是形成一个先赋层面的结构性缺口:先赋的归属权是模糊的,品牌的血统与基因是不详的。
模糊的代价平时看不见,只在危机时刻被一次性计提。责任主体找得到,工厂、供应商、验证流程都能查;信誉主体找不到:没有谁能在出问题的第一时间站出来说「这座工厂几十年的工程信誉,我来担保」。
先赋改不了,只能管理。而管理的入口,是把「谁负责」讲清楚,这一过程显然已经脱离了大众认知干预的范畴。
四、历史评价因子:分母太小,是新品牌最危险的财务特征
历史评价是过去事件的净余额:正面减负面,再乘以时间权重。沃涛咨询声誉研究中心把「声誉时间折扣模型」量化为:
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|

影响永远趋近于零,但永不归零。所以声誉因子管理模型给出的战略建议是:不要试图让过去消失,那是不可能的;要战略性地创造新的、更强的、更多的正面声誉因子(事件),去稀释历史负面的残余影响。
尊界的账本有多厚?尊界 S800 于 2025 年 5 月上市、2025 年 9 月规模交付,至 2026 年 5 月累计交付超 1.85 万辆,截至 2026 年 9 月累计交付突破 2 万台,平均成交价超 90 万元,连续约 10 个月居百万级豪华车销量榜首。尊界 V800 / V680 上市 24 小时大定突破 3500 台,其中超 70% 选择顶配 V800 领航版。
这是一份漂亮的成绩单。但从声誉角度看,它同时暴露了一个致命结构:从规模交付到本次争议发生,它的声誉资本历史账本的累积期只有约 13 个月。
分母太小。大厂的账本里躺着几万条正面记录,一条负面进来,被稀释成小数点后几位。而一个累积期只有一年的新品牌,账本里可能只有几十条记录,任何一条负面,都会在有限的余额中被放大到极高的比重。
更麻烦的是「恢复悖论」的前提。
恢复悖论说的是:如果处理得有技巧、有速度、有真诚,企业声誉不仅能恢复,还能超过危机前水平。但它有一个硬性前提:危机不得直接攻击企业的核心能力,也就是存在的合理性基础。
殷鉴不远,摧毁三鹿这一品牌的“三聚氰胺",正是从根本上摧毁了这家食品企业的核心能力与存在合理性。
回到此次事件,而制动,恰恰是汽车工业里最不容打折的那一项。
新品牌没有历史存量可以稀释,危机又打在最不能打的位置,这基本是企业历史评价因子上最坏的一种组合。
五、受众群体因子:两万台车主,为什么形不成一支舆论力量
声誉不存在于总部、年报或 CEO 的演讲里,更不是你一句”遥遥领先"就真成了的,它存在于受众心中。受众质量取决于三个指标:相似性(价值观是否一致)、中心性(在自己的社交网络里是否处于枢纽)、互动频率。三层受众模型把它们分层:核心层是不可替代的生存依赖,紧密层是可替代但失去成本高,外围层是数量重要、分散的个体“看客"。

一小群高度相似、高度中心化、高频互动的利益相关者,能比一百万个被动关注者产生更多的声誉资本。
尊界在这一项上有三个可辨识的问题:
车主数量尚未形成规模。累计交付突破 2 万台,在百万级豪华车市场是了不起的成绩,但作为声誉载体的绝对基数仍然有限。
群体特征明显,却高度分散。高净值、商务属性是理想画像,也是最难组织的一群人:时间成本极高,公开表态的社交风险也极高。
缺乏具备社会舆论影响力、能引导意见的核心群体。从公开可见的信息看,尊界在车主社群的议事机制、共创机制、意见领袖识别上,尚未形成可辨识的运营体系。
对照别家,让差距更清楚——
蔚来:2021 年 8 月约 500 名车主自发联名发表声明维护品牌;2019 年最困难时,车主自费在青岛、济南等地投放 LED 广告;澳门车友会众筹 40 万元自费参展;2021 年上海车展 200 名车主自费到场做义工,报名达 500 人。体系层面有 NIO House、NIO Day、用户信托支撑。结果是蔚来新车主约 69% 来自老车主推荐,行业平均水平是 20–30%。
所以尊界在这一项上的问题不是车主什么态度,而是车主还没被组织成可被调用的声誉资本力量。两万台车散落在全国各地,车主之间交往不多,企业也缺乏一个能替他们说话的机制。
六、预期因子:「遥遥领先」是形容词,不是路线图
预期是承诺与交付/兑现之间的差距:一贯超额交付,声誉资本复利增长(读者可以对照那些反向虚标电量的车企);长期承诺交付/兑现不足,声誉资本会大大折扣。
预期要可验证/可感知——SpaceX 的火星车与火箭回收、小鹏的飞行汽车,每一项目标都有画面、有时间点、可被证伪。它们贩卖的不是形容词(或者一串数据),是路线图。路线图的好处在于,即使延期,只要有动作,那么公众依然能检验方向是否正确。
特斯拉则是不对称预期:实车一度长期交付不足,产品体验上却持续超额交付。这套玩法能成立,是因为它拥有真“信徒“式的核心受众,会把这种延期解读为工程质量方面的完美主义而非无能;对没有这层受众的企业,拖延交付的失败在声誉上是致命的。
回到尊界。华为一再公开声明「不造车」,而尊界与江淮之间的血缘表述又常被有意无意的淡化,公众对尊界的成长方向缺乏一个明确、可复述的认知,更缺乏那种清晰的路线图和明确的前进动作,让它的声誉受众缺乏那种想象空间与声誉一体化的认同感。于是「遥遥领先」这四个字成了领导人的自言自语,而承担了它承担不了的重量。
企业没有可验证的路线图,公众就会自己补一个,而且多半补上最坏的那个版本。模糊和纠结本身,就是一种负面的预期管理。
七、贡献意愿因子:太平时的掌声,不算贡献
贡献意愿是五因子中最高级、也最诚实的一项:利益相关者愿意为你投入多少自己的资源,时间、金钱、社会资本(更多时候这种贡献是自愿甚至不求回报的,而不仅仅是表态或者停留在调研问卷中)。
声誉资本最终能够发挥作用,变成真正的力量,正上在于这种“贡献意愿"的落地,所以,它只在「站出来有代价、真金白银挺你」的那个时刻才被真正测量。媒体车马费后的软文、发布会的掌声,这些都不算数。
尊界这一项的现状如何?从目前公开舆论场的观察来看,鲜见自发的、成规模的组织或个人站出来维护品牌并形成有效舆论力量。舆论场呈现出的现象是,质疑内容的传播效率明显高于支持内容,车主侧尚未形成可被识别的稳定支持声音;产业链层面,公开表态保持沉默或趋于谨慎是可见的主流姿态。
从营销管理层面讲,他们在声誉受众的社区的建设上还存在较大优化空间。
八、解决之道:五个因子,五件具体的事
声誉结构可以被修复,这是批评它的前提。
下面五条对应五个因子,每条都有可执行动作。
1. 先赋——把「谁造的车」讲成资产,而不是回避。
公开一份「工业责任地图」:底盘、车身、制动系统各自的工程责任主体、验证标准与签字人(当然,除了华为之外,江淮背后的工业背景也有很大做文章的空间)。把「高于国标」从一句话变成一张可查的对照表,GB 21670-2025、GB 7258-2026、QC/T 788-2018 与企业内控值逐项并置,公开可下载。声明的价值等于它的可验证程度。
另外,是时候把代工叙事升级成制造能力叙事了。江汽集团称携手超 260 家供应链伙伴、联合 200 余家核心供应商组建品质同盟,这是能讲十年的资产故事。
2. 历史评价——主动把分母做大。
建立一份可验证事件日历:每年 12 条有权威第三方背书、有时间、可被复核的高分事件,第三方机构参与的公开耐久测试、可公开的整车安全验证数据、行业标准参与制定。一年 12 条可验证事件,比媒体的 1000篇通稿更能改变分母。
3. 受众——建立议事与共创机制,而不是单向发布。
车主群现在多半是通知渠道。要把它变成议事组织和民间力量(当然不能只是用爱发电那种):设车主顾问委员会,就产品迭代与服务标准定期共创;识别并赋能有网络中心性的意见领袖,不是在群里发言最多的人,是在自己社交网络里处于枢纽位置的人;把「反馈—回应—公示」做成闭环。这一点上,蔚来的机制设计值得借鉴,饭圈化的边界也要守住。
4. 预期——把「遥遥领先」换成可验证的里程碑路线图。
每项承诺配一个可被证伪的验收标准。做不到的,宁可不说:主动沟通能保留按时兑现承诺的 60–80% 声誉价值,被动救火通常救不回 30%。更紧要的是给技术成长空间和“工程血缘“问题一个明确、可复述、不纠结的答案。
5. 贡献意愿——设计让用户愿意花社会资本的荣誉与共创机制。
人们激发贡献意愿需要两个条件同时成立:站出来值得(投资回报),且站出来不会被打脸(风险考量)。要给共同署名的机会,让用户参与产品定义,让名字出现在共创成果里;荣誉体系与真实话语权挂钩,不与购买金额挂钩。
测量也别只看社群人数,看三个比率:社区互动率、优化倡导率、承诺/兑现比率(个体预期兑现率)。判据只有一条——人均贡献意愿的增长,必须快过用户基数的增长。
九、这不是一家企业的问题
中国品牌正在集体冲击高端。价格带可以一夜之间提上去,声誉资本不行,它只能靠结构性积累,一天一天攒。
最容易失分的是先赋和受众群体:这两项见效最慢,最需要克制的经营,也最容易被误当成营销工作,丢给传播部门。
最容易看轻的是历史评价,往往认为就是发稿子、刷评论、压负面,容易变为KPI考评的被动指标;
最容易误解是预期和贡献意愿,关于预期,往往以为承诺越高越好(忽悠上车上量再说),岂不知一旦承诺落空,就容易被自己的承诺反噬;贡献意愿则往往沉溺于太平时期的形势一片大好,而直到危机发生,却发现身边很多都是看客。
它们不是传播问题,是声誉资本的经营战略问题,作为企业领导人,应该从战略角度经营企业的声誉这一珍贵的资本,而不是仅仅将之视为危机公关的战术行为。
留一个问题给你:
如果你的企业明天遇到同样一段视频,你的五个因子各能打几分?哪一项最接近零?
欢迎在留言区写下你的答案和理由,也欢迎把这篇文章转发给思考声誉资本管理这一主题的朋友。

关于沃涛咨询
沃涛咨询(Wotao Consulting)专注「声誉资本管理」。公司研究团队著作有《声誉资本——洞悉口碑、流量与人气背后的秘密》等,并原创「声誉资本五因子模型」。
服务方向:声誉背调(合作方、候选人、投资标的的声誉风险画像);声誉资本管理(五因子诊断与声誉资本指数 RCI 测算);危机应对(黄金 24 小时响应机制与危机叙事设计);体系搭建与培训(受众分层运营、预期管理、贡献意愿机制设计);声誉评估(面向董事会与投资方的定期声誉资产评估)。
如需沟通,欢迎在公众号后台留言。
免责声明
本文为基于公开信息的声誉管理学术观察,采用沃涛咨询原创的「声誉资本五因子模型」进行分析,不构成对任何企业产品质量的结论性判断。文中涉及的测试数据、拆解结论与企业声明均来自公开报道,三方说法(测试方结论、企业官方说明、行业技术质疑)已并列呈现,相关事实以官方调查结论与监管部门信息为准。文中所引股票数据来自公开媒体报道,截至发稿时有效,不构成任何投资建议。本文不针对任何具体的个人、自媒体、企业或供应商作出评价。