


国际快递到巴西相较于其他国家监管更为严格,细节要求繁多。为确保货物顺利通关,百运网国际物流商城梳理了以下关键注意事项:
收件人税号与简易税制规定
1. 必须提供收件人税号
发件时需提供准确的收件人税号,分为两种类型:CNPJ(公司税号,格式XX.XXX.XXX/XXXX-XX)和CPF(个人税号,格式XXX.XXX.XXX/XX)。个人收件通常使用CPF,公司收件则一般需进行正式报关。
2. 简易税制适用范围及税率
针对申报金额在3000美元以内、无转售目的且未正式清关的进口货物(如网购商品或礼物),巴西海关实行简易税制。该制度关税起征点约为50美元,进口关税按申报金额的60%征收,此外还需缴纳约18%的目的国税金(ICMS TAX)。
申报价值核查与商业用途认定
1. 如实申报避免扣关风险
包裹申报货值不准确可能导致强制扣关、退运或高额罚金。巴西海关通常通过以下顺序核实货物价值:要求进口商出示交易发票、搜索互联网价格信息、要求发件人提供收款凭证。建议卖家在使用UPS、DHL、FedEx等商业快递线上发货时,提前备好发票和收款凭证以备查验。
2. 警惕被认定为商业用途
当同一收件人收到超过合理数量的相同物品时,可能被海关主观判定为商业用途而禁止进口并强制退运。例如,向同一人寄送10件相同商品即存在较高风险。因此,出口至巴西的个人货件,应合理规划同包裹内同类商品数量及发货频次。
正式清关要求与税费标准
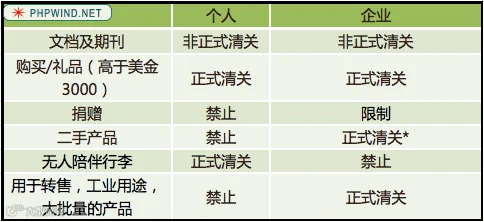
若收件人为企业或申报价值(CIP/CIF)超过3000美元,必须由具备进口许可资质的进口商安排正式清关,否则将被强制退运。此类货物不适用简易税制,需提供CNPJ或Tax ID,税费包括基于HS CODE确定的进口关税、约18%的ICMS TAX、7.65%的COFINS及1.65%的PIS等。
关于货物是否需要正式清关申报,可参考下图判断:
如需查询其他国家的国际快递渠道及注意事项,可在百运网国际物流商城输入目的国进行比价。该平台整合全国优质物流服务商,支持在线查价、下单、支付及追踪全流程操作,提供透明、灵活的综合物流服务。