


欧洲税金单深度解析:海关估价逻辑与合规建议
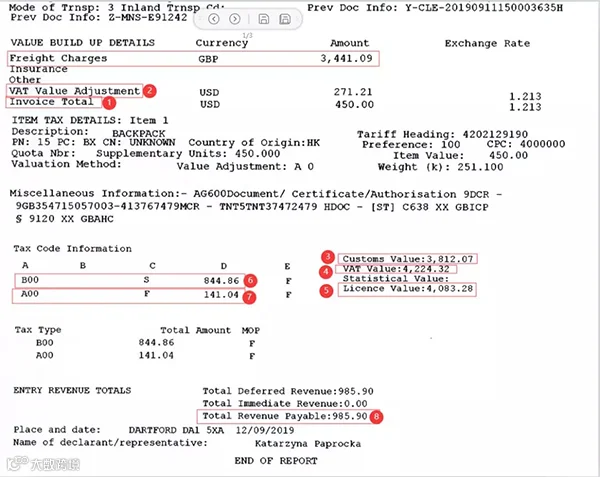
在解读欧洲税金单时,需重点关注各项数值间的勾稽关系。以下是一份典型税金单的关键数据:
- 1. Invoice Total(发票总额):450.00
- 2. VAT Value Adjustment(增值税调整值):271.21
- 3. Customs Value(海关完税价格):3812.07
- 4. VAT Value(增值税计税基数):4224.32
- 5. Licence Value(许可价值):4083.28
- 6. B00(增值税额):844.86
- 7. A00(消费税额):141.04
- 8. Total Revenue Payable(应付税款总额):985.90
欧盟增值税征收机制概述
根据欧盟委员会规定,增值税是对商品和服务增值额征收的消费税,适用于欧盟境内的购买与销售行为。出口销售通常免税,但进口至欧盟地区必须缴税。
增值税具有以下特征:
- 针对生产经销全链条商业活动征收的一般税费;
- 属于按价格比例收取的间接税,税负在各环节清晰可见;
- 实行分批付款体系,纳税人以销项税减去进项税后的差额缴纳,确保税负稳定;
- 由卖家向税务机关支付,但实际成本通过价格转嫁给买家。
海关估价差异原因分析
对比上述数据中的“Invoice Total”(450.00)与“Customs Value”(3812.07),两者存在巨大差异。这通常是因为海关认定申报价值过低,进而依据海关估值进行征税。
海关判定低申报的核心依据包括包裹重量与申报价值的匹配度,具体参考标准如下:
- 重量阈值:一般超过20kg的货物易被视为商业包裹;
- 金额敏感度:欧盟税金起征点为22欧元(约28.5美元)。当前经济环境下,申报价值超过100美元的包裹更易引起关员关注;
- 货重比:海关会综合考量货值与重量之间的合理比例关系。
海关查验流程与应对策略
当关员预判货物存在低申报嫌疑时,通常采取以下措施:
部分卖家反映此前正常申报未出问题,此次却被高额征税,主要原因在于抽查概率及关员执法尺度。税收具有强制性、无偿性和固定性,若对税金有异议应向海关申诉,货代无权处理关税争议,最终税费应以海关出具的税金单为准。
税金计算逻辑详解
以本案例为例,各项税费的计算方式如下:
增值税(B00):4224.32 × 20% = 844.86。其中20%为标准税率,欧盟法律规定最低标准税率为15%,最低减征税率为5%,实际税率因国家和商品类型而异。
消费税(A00):4224.32 - 4083.28 = 141.04。该差额即为消费税,同样属于由买家承担、卖家代缴的间接税。
应付总额:844.86 + 141.04 = 985.90,即Total Revenue Payable的由来。
合规发货建议
本案中货物实重250kg,体积重400kg,而申报价值仅450美元,货重比严重失衡是导致被重新估价的直接原因。为避免此类风险,建议采取以下措施:
- 分批次发货,降低单次货物的重量与货值集中度;
- 避免大量相同包裹集中发出;
- 如实申报货值,切勿过度低报,确保申报价格与市场公允价值相符。