


美国关税征收误区:超额部分是否扣除免税额度?
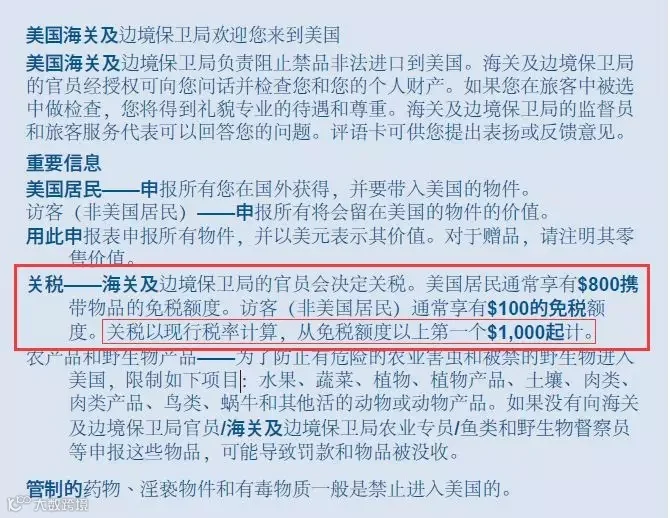
近期有外贸从业者咨询美国海关个人物品入境免税额度问题。根据美国海关规定,非绿卡持有者携带价值100美元以下的自用物品可免税入境(合理自用数量除外)。这一标准远低于部分卖家预期的800美元跨境电商免税额度,需特别注意区分个人携带与商业出口的差异。
真实案例:发票金额1200美元如何计税?
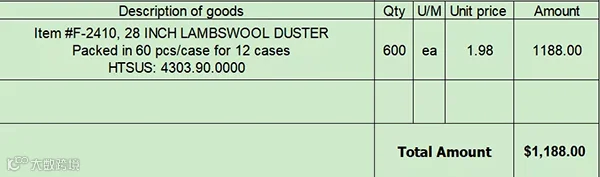
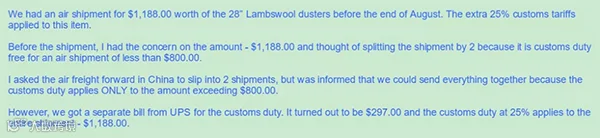
在实际操作中,许多卖家对美国关税计算方式存在误解。例如,当出口美国货物的发票价值为1200美元时,究竟应按超出800美元免税额度的400美元计税,还是按全额1200美元计税?
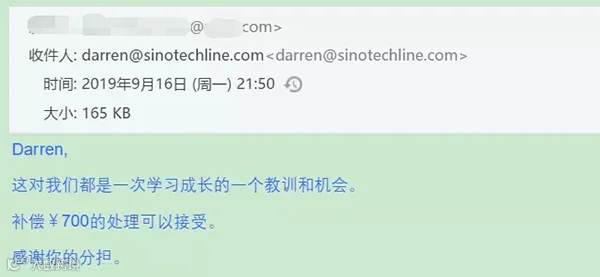
正确答案是:按照发票总金额1200美元进行征税。此前有客户因误信“扣除免税额后计税”的说法,导致实际税金与预期不符。最终税单显示,海关直接以货物完税价格为基础计算应纳税额,而非仅对超额部分征税。

美国从价关税计算规则解析
美国最常见的关税类型为从价关税(Ad Valorem Tariffs),其计征标准为进出口货物的完税价格,而非单纯的成交价格。计算公式为:
应纳税额 = 应税进出口货物数量 × 单位完税价格 × 适用税率
在实际业务中,完税价格通常等同于商业发票上的总金额。税收具有强制性和无偿性,具体税额应以海关出具的正式税金账单为准。建议外贸企业在向客户解释关税问题时,直接引用官方税单作为依据,避免因口头解释产生纠纷。