


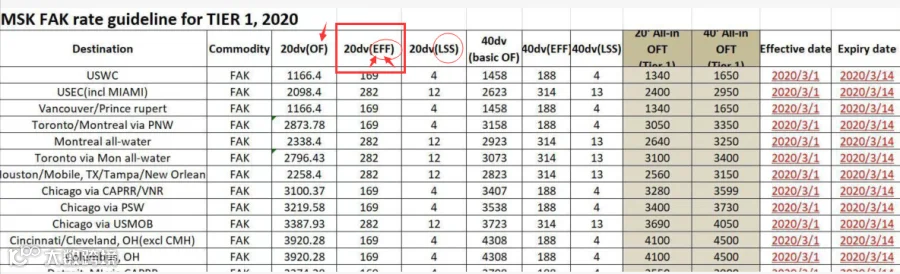
马士基征收环境燃油费(EFF)及BAF调整新规
自2019年12月1日起,马士基将在所有航线引入环境燃油费(Environmental Fuel Fee, EFF)。该费用适用于所有现货业务及有效期在3个月以内的合同。此举旨在应对IMO 2020限硫令实施带来的合规成本上升。
EFF费率机制与调整规则
EFF费率按具体航线制定,反映因遵守IMO 2020法规导致的燃料成本增量。计算公式为:高硫燃料与低硫燃料价差乘以航线系数。该费率仅在燃油价格波动超过50美元/吨时才会重新审核。2019年12月1日起生效的EFF费率将于2019年10月底公布。
IMO 2020限硫令背景
IMO 2020法规于2020年1月1日正式生效,要求全球船舶使用硫含量不超过0.5%的燃料(排放控制区外),取代此前最高3.5%的标准。由于合规成本显著增加,海运整体运输成本随之上涨。
燃油调整系数(BAF)更新
针对有效期超过3个月的合同,马士基同步更新了燃油调整系数(BAF)。BAF根据燃料相关成本波动在合同期内动态调整合同运价。2019年BAF基于3.5%高硫燃料价格计算;自2020年1月1日起,将改为基于0.1%硫柴油价格计算,并固定扣除50美元/吨。
航运附加费背后的经营逻辑
对于客户而言,各类附加费意味着成本增加;对于船公司而言,则是利润来源。在当前动荡的国际经济环境下,即便单柜费用金额不大,积少成多也能形成可观收益。通过官方形式将部分利润以附加费方式固定下来,无论基础运费如何波动,都能保障长期稳定的收入预期,这体现了航运企业谋求长远发展的经营策略。
回顾航运史,世界船王包玉刚曾提出“宁可少赚钱,也不去冒险”的理念。上世纪中期,多数船东采用短期出租模式,随航程结算且可随时提价,但风险较高。包玉刚反其道而行,采取3至10年的长期低租金出租模式,追求稳定现金流。这种稳扎稳打、放眼未来的策略,使其最终脱颖而出。当前船公司以附加费锁定部分利润的做法,正是这一稳健经营理念的现代延续。