


国际航空运输协会(IATA)发布全球航空运输业财务预期报告指出,2020年全球航空公司预计亏损843亿美元,净利润率下滑20.1%。全年收入预估为4,190亿美元,较2019年的8,380亿美元下降50%。展望2021年,行业收入有望回升至5,980亿美元,亏损额将收窄至158亿美元。
2020年:航空史上最严峻财年
国际航协理事长兼首席执行官亚历山大·德·朱尼亚克表示,2020年是航空史上财务表现最差的一年,日均亏损达2.3亿美元。按全年22亿人次客运量计算,每位旅客平均造成37.54美元亏损,政府财政援助对维持航司运营至关重要。
若疫情未出现大规模二次扩散,行业最艰难时期或已过去。复苏关键在于全球统一执行国际民航组织(ICAO)重启措施,通过有效接触者追踪系统保障安全,推动各国在免除隔离前提下重开边境。旅游业占全球GDP约10%,恢复航空旅行信心是拉动经济增长的核心动力。
客运需求触底反弹但运力调整滞后
受边境关闭及防疫封锁影响,2020年4月客运需求跌至谷底,同比降幅约95%。目前客运量虽缓慢回升,但全年预计仍同比下降54.7%,总量降至22.5亿人次,回归2006年水平。相比之下,运力仅下调40.4%,调整速度不及需求萎缩幅度。
营收降幅超需求,单位成本攀升
2020年客运收入预计降至2,410亿美元,低于2019年的6,120亿美元。收入降幅大于需求降幅,反映出航司通过降价刺激出行,导致客运收益率下降18%。预计全年平均载客率为62.7%,较2019年的82.5%下降约20个百分点。
尽管总支出同比下降34.9%至5,170亿美元,但仍高于收入降幅。受固定成本分摊减少及飞机利用率降低影响,非燃料单位成本剧增14.1%。燃油价格方面,2020年均价预计为每桶36.8美元,显著低于2019年的77美元,燃油成本占比将从23.7%降至15%。
2021年:亏损收窄与复苏挑战并存
随着边境开放和需求增长,2021年行业亏损预计收窄至158亿美元,净利润率下降2.6%。然而,多项绩效指标仍远低于2019年危机前水平,财务状况依然脆弱。
德·朱尼亚克指出,2021年客运收入仍将比2019年减少三分之一以上,单客亏损约5美元。亏损减少主要得益于旅客数量增加、强劲的货运业务及相对低位的燃油价格。激烈的市场竞争将转化为吸引旅客重返天空的动力。2022年的核心任务是将减亏转化为盈利,并偿还危机期间积累的债务。
协同应对不确定性,修复资产负债表
行业复苏之路漫长且艰巨。当旅客对个人财务及安全充满信心时,出行意愿才会真正恢复。鉴于缺乏新冠疫情复苏先例,全球航空利益相关方需遵循ICAO启航计划,统一步调协同作战,确保旅客安全以奠定良好开端。
随着对病毒认知加深及科学发展,行业和政府应做好更充分的协调准备,包括在条件允许时灵活调整防疫措施。这将为航空公司争取喘息空间,助力其重建需求并修复受损的资产负债表。
2020年各地区表现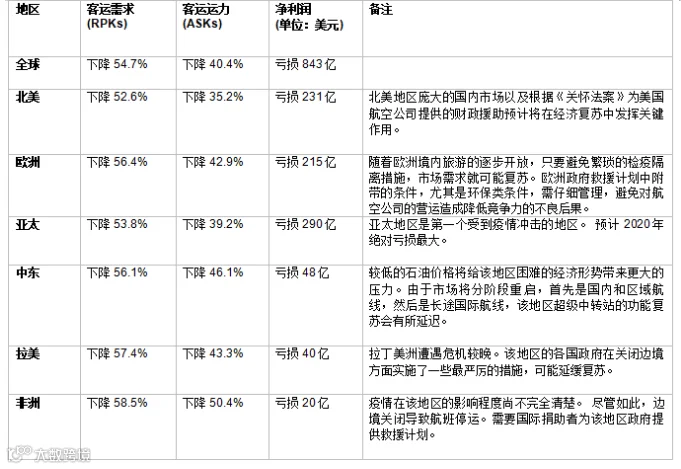
2020年,全球所有地区均陷入亏损。各地危机态势相似,运力普遍削减10-15个百分点以上,需求下降幅度超过50%。