


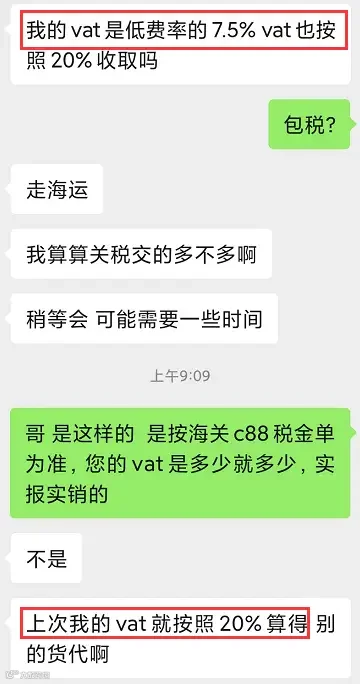
有卖家咨询客户提到的“VAT 7.5%”具体含义。这是指英国增值税统一税率方案(Flat Rate Scheme,简称FRS),俗称“低税率”。该税率是相对于英国20%标准税率而言的优惠计税方式。
什么是英国VAT统一税率方案
统一税率方案允许符合条件的企业在首年享受6.5%的固定税率,次年降至7.5%。但享受此优惠需满足特定进口额条件:每季度进口货物总额需至少占销售额的2%,且金额大于250英镑。若不满足上述条件,将被归类为“有限成本企业”,适用16.5%的较高税率。
根据英国税务局规定,以下情况需按16.5%纳税,不得适用低税率:
- 年度商品支出低于总营业额的2%;
- 年度商品支出超过营业额2%,但低于1,000英镑。
相比之下,英国一般标准税率为20%,适用于除零税率及低税率特殊商品外的大多数跨境销售业务。
申请条件与退出机制
准入资格
已注册或符合英国增值税注册条件的企业,若预计未来12个月应税营业额(不含税)不超过15万英镑,即可申请加入FRS。需注意,申请表中的销售额为预估值,包含发往欧盟其他国家零售消费者的销售额。实际操作中,仅当连续12个月累计营业额超过23万英镑时,才需在28天内退出该计划。

限制与退出情形
存在以下情形的企业无法使用该方案:过去12个月内曾退出该计划或有逃税等违规行为;过去24个月内加入过增值税集团或以业务部门身份注册增值税;与其他企业存在紧密关联;或已加入差额征税、资本货物增值税计划。
出现以下情况必须退出该方案:不再符合准入资格;加入周年日时过去12个月营业额(含税)超过23万英镑,或预计未来12个月将超标;预计未来30天内总收入(含税)将超过23万英镑。
低税率方案的利弊分析
表面上看,7.5%的统一税率远低于20%的标准税率,似乎能节省税金。但实际上,无论采用何种税率,进口环节均需缴纳20%的增值税。关键区别在于:标准税率下申报时可抵扣进口增值税,而统一税率方案下不可抵扣。因此,卖家应根据自身进口成本占比及业务模式综合测算,理性选择适合的计税方式,避免盲目追求低税率而导致实际税负增加。