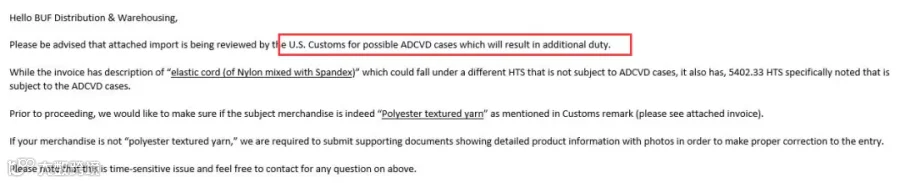
美国海关针对可能涉及反倾销和反补贴税(AD/CVD)的案件,将征收额外关税。以下为相关核心概念及合规要点解析。
什么是反倾销与反补贴税(AD/CVD)
倾销的认定标准
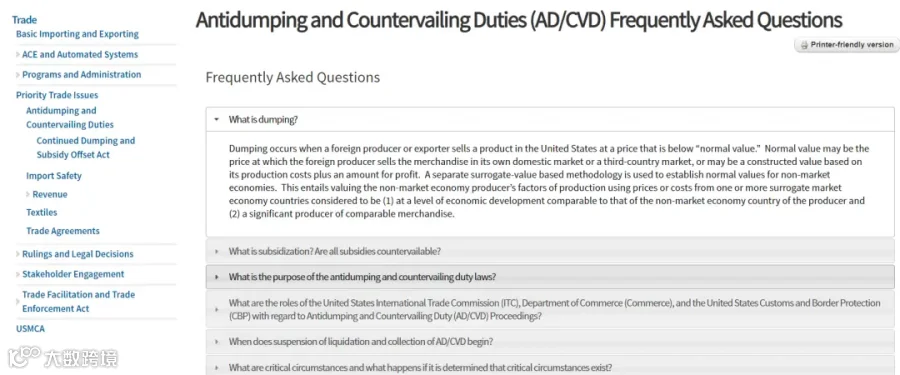
当外国生产商或出口商以低于“正常价值”的价格在美国销售产品时,即构成倾销。“正常价值”通常指该产品在出口国国内市场、第三国市场的售价,或基于生产成本加合理利润推算的构造价值。对于非市场经济体,则采用替代国方法,选取经济发展水平相当国家的同类产品价格或成本来评估生产要素。
补贴的定义与可抵消性
政府或公共机构通过财政支付、税收减免、优惠贷款等方式提供财政援助,使特定企业、行业或地区受益,且该利益取决于出口业绩或使用国产货物替代进口货物的行为,均被视为补贴。只有满足上述条件的专项补贴才属于反补贴税的抵消范围。
AD/CVD清算机制与税率执行
暂停清算与现金存款的启动
自商务部作出初步肯定性裁定之日起,海关与边境保护局(CBP)将依据《联邦公报》公告暂停涉案商品清算,并收取AD/CVD现金存款作为临时措施。若商务部认定存在紧急情况,追溯期可提前至公告发布前90天。
临时措施有效期通常为120天,反倾销案件最长可延长至180天。一旦商务部正式发布AD/CVD令,CBP将继续暂停清算并按最终裁定征税。
税率设定与执行主体
商务部国际贸易管理局(ITA)下属执法与合规办公室负责计算AD/CVD税率并界定订单适用范围;CBP则负责执行裁定并对进口货物实际征收相应税款。
如何确认进口商品是否受AD/CVD管制
进口商需核实商品是否落入AD/CVD订单范围,可通过以下官方渠道查询:
- 商务部《联邦公报》公告:https://enforcement.trade.gov/frn/index.html
- CBP自动商业环境(ACE)系统内的书面说明,或通过AD/CVD搜索平台查询:https://aceservices.cbp.dhs.gov/adcvdweb
- 商务部国际贸易管理局官网案例库:http://web.ita.doc.gov/ia/CaseM.nsf/136bb350f9b3efba852570d9004ce782
- 向商务部申请范围裁决:具体流程及利害关系方资格认定详见https://enforcement.trade.gov/scope/Request-Scope-Ruling.pdf
- 联系CBP卓越技术中心获取咨询意见(注:该建议不具法律约束力,最终裁决权归属商务部):https://www.cbp.gov/trade/centers-excellence-and-expertise-information
- 按描述或案号检索全部AD/CVD案件:https://www.usitc.gov/trade_remedy.htm 或 https://legacy.trade.gov/enforcement/
更多权威信息可参考CBP官方FAQ页面:https://www.cbp.gov/trade/priority-issues/adcvd/antidumping-and-countervailing-duties-adcvd-frequently-asked-questions