


当前集装箱运输市场的困境是多重挑战叠加的结果。部分货主认为船公司利用停航人为制造危机,Sea-Intelligence通过定性与定量分析,结合具体数据对这一观点进行了验证。
停航不等于运力缩减
停航的定义与实质
停航指取消原定航行计划,但这并不直接等同于运力减少。在实际运营中,联盟可能在取消某航次的同时,部署更大吨位船舶或增加临时挂靠。例如,若取消一艘1万TEU船舶航次,但同时新增一艘1.6万TEU及一艘6000TEU船舶挂靠,周总运力反而净增2%。
这种“大船换小船”或“增挂补班”的情况在主要远洋航线普遍存在。从特定港口组合看,停航可能仅意味着挂靠延误或中转调整,虽影响局部服务水平,但未造成市场总体运力下降。
主要航线运力数据分析
基于每周运力展望(TCO)及停航跟踪(BST)数据库,对亚洲出发的主要航线进行4周滚动平均值分析,结果显示: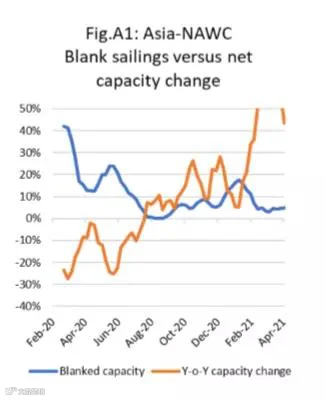
跨太平洋航线:运力持续净增长
图 A1 亚洲-美西航线数据
自2020年7月以来,该航线每月均实现运力净增长。尽管存在停航,但通过投放大型船舶及额外运力,整体运力较此前增长约30%,完全抵消了停航影响。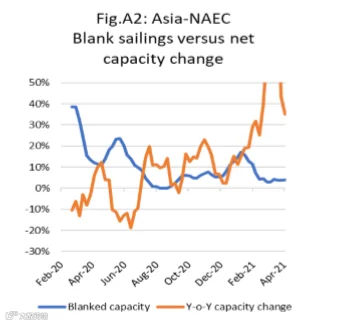
图 A2 亚洲-美东及其他跨太航线 情况与美西航线类似,自去年7月起,即便有停航发生,运力始终保持净增长态势。
亚欧及南美航线:增长趋势一致
图 A3、A4 亚洲-北欧及地中海航线

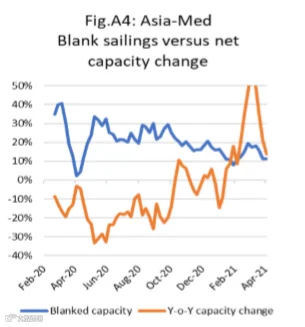 亚洲-北欧航线自去年8月起保持运力净增长;亚洲-地中海航线自去年10月起进入净增长区间(年末短暂例外)。亚洲-南美东岸航线自2020年7月以来,除极短暂波动外,大型船舶投放有效对冲了停航影响,运力增长始终为正。

关于“恶意操纵运价”的逻辑辨析
虽然数据证实船公司未通过停航减少总运力,但关于是否通过“结构性调配”推高运价,需从以下维度分析:
港口替代性与操作可行性
在亚欧、南美东岸等航线,目的港替代性强且喂给网络发达,单一港口停航难以人为制造供需失衡以推高运价。仅在北美西海岸等受琼斯法案限制、区域间缺乏支线替代的特定区域,理论上存在操作空间。然而,这要求船公司对短期市场需求具备超常预见性,并能精准协调联盟内部运力,这在现实中极难实现。
反垄断与市场竞争机制
在现行监管体系下,联盟间通过联合停航操纵价格面临极高法律风险。且在同质化竞争市场中,若无高度串通,单一主体难以长期维持人为高价。相反,当前高收益更多源于需求激增、运力刚性及供应链瓶颈等市场基本面因素。运力转移的商业合理性
将运力从低运费航线调配至高运费航线,符合自由市场资源配置原则。只要不违反长约合同义务,船公司追求收益最大化无可厚非。目前缺乏数据证明船公司普遍存在违约行为,舱位承诺未兑现更多反映的是市场诚信与执行力问题,而非单纯的停航策略。结论:停航非运价飙升主因
综合事实可得出两点关键结论:- 船公司确实在2020年底实施了停航;
- 自2020年7月起,新增运力远超停航损失运力,市场实现运力净增长。
- 现实不可抗力:港口拥堵导致船期延误、船员新冠检测阳性、船舶事故(如ONE Apus轮丢箱)等迫使航次取消;
- 商业优化配置:为应对运力瓶颈,重新配置船舶以保证整体货运量最大化,虽可能导致局部挂靠调整,但属于正常的运营调度。
总体而言,数据不支持停航是造成当前运价危机的根源。2020年上半年的停航旨在防止运费暴跌,而当前的停航则是复杂市场环境下的被动适应与主动优化结果。