


美西港口严重拥堵导致船公司分流至其他港口,多家承运人已宣布跨太平洋航线不再挂靠洛杉矶-长滩港。自年初延续至今的拥堵态势未见缓解,叠加美国新年度合同招标季临近,集装箱海运费率持续攀升。
美线拥堵加剧与市场份额格局
尽管洛杉矶和长滩等核心港口不堪重负,积压船舶清理周期长达一个月以上,但高运费与拥堵带来的可观利润仍吸引众多船公司深耕美线。目前,亚洲出口美线货量前15大船公司主要由大型海运联盟主导,部分独立承运人也成功获取了一定市场份额。
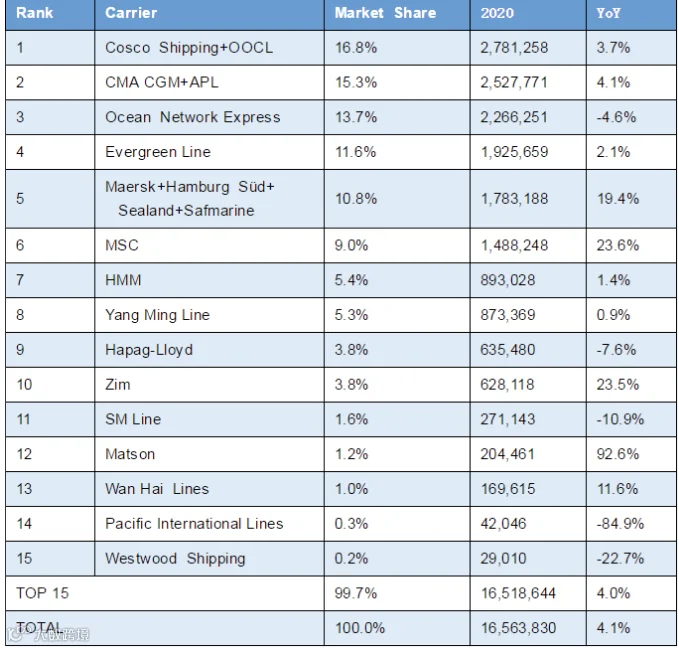
数据显示,2020年美国从亚洲进口集装箱达1656万TEU,同比增长4.1%。其中,前5家船公司占据68.10%的货量,前15家合计占比高达99.7%。
主要船公司业绩表现分化
在市场拓展方面,2M联盟(马士基+地中海航运)以及主打跨境电商客户的以星、美森成为最大赢家,增速远超市场平均水平:
- 美森(Matson):市场份额由2019年的0.7%升至2020年的1.2%,货量激增92.6%;
- 以星(Zim):市场份额从3.2%提升至3.8%,货量增长23.5%;
- 地中海航运(MSC):受益于亚美航线货量增长23.6%,市场份额从7.6%跃升至9.0%;
- 马士基(Maersk):美线货量猛增19.4%,市场份额由9.4%上升至10.8%;
- 万海(Wan Hai):货量增长11.6%,维持1.0%的市场份额。
海洋联盟控制着43.7%的市场份额,包揽亚洲出口美线货量的第一、第二及第四位。具体来看,中远海运集运与东方海外合计市占16.8%,同比增长3.7%;达飞轮船市占15.3%,同比增长4.1%;长荣海运市占11.6%,同比增长2.1%。
消费需求驱动与部分航商退坡
疫情限制了美国消费者的服务类支出,需求集中转向商品消费,导致零售库存处于低位。官方统计显示,2020年美国调整后库存销售比平均为1.17,低于2019年的1.23。
然而,在整体增长的背景下,仍有5家头部船公司出现货量下滑,分别为太平船务(PIL)、Westwood Shipping、SM Line、赫伯罗特(Hapag-Lloyd)和海洋网联(ONE)。其中太平船务跌幅最大,因其于去年3月完全退出跨太平洋贸易航线。

达飞部署LNG动力新船应对美线需求
达飞轮船近日宣布,将在跨太平洋航线投入6艘15000TEU液化天然气(LNG)动力集装箱船,运营中国至洛杉矶的Peal River Express(PRX)航线。这也是目前挂靠美国港口最大的LNG动力集装箱船。
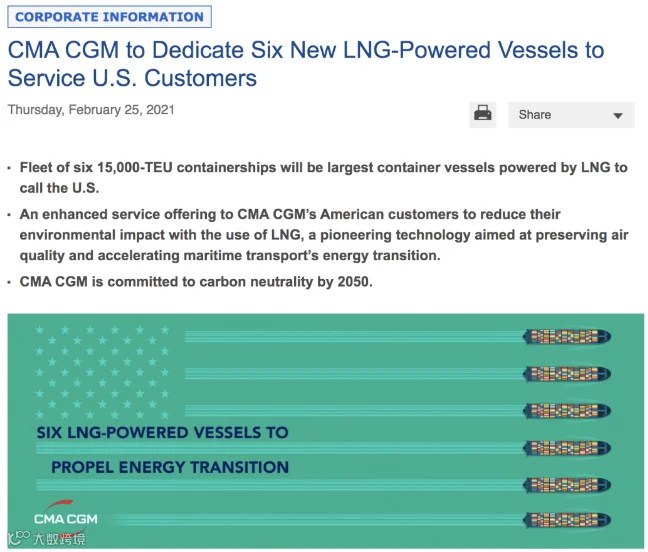
该系列首艘船预计于2021年10月交付,全部船舶将在2022年底前投入运营。值得注意的是,达飞此前的大型LNG动力船均部署于亚欧航线。尽管预计美线拥堵可能持续至第二季度,但鉴于市场需求强劲,各大船公司今年均不会退出美线市场。