


亚洲至欧洲及跨太平洋集装箱即期运价上周虽从历史高位回落,但受多重因素支撑,预计短期内仍将维持高位。日本班轮公司Ocean Network Express(ONE)首席执行官杰里米·尼克松(Jeremy Nixon)指出,货运市场在今年年中前难以企稳。
全球集运指数高位回调,主干航线溢价持续
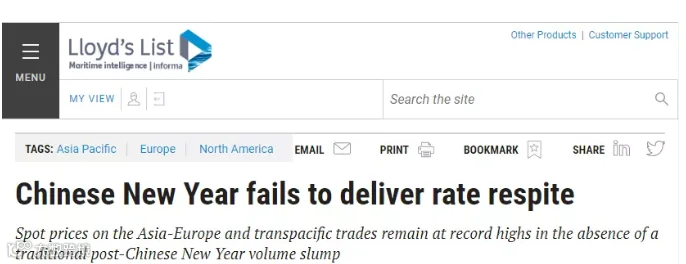
据《劳氏日报》报道,中国春节后未出现传统货运量急剧下滑,亚欧和跨太平洋贸易即期运费仍处于历史高位。货物积压、港口拥堵、设备短缺及高吞吐量等因素,导致托运人在主干航线上仍需支付溢价。
德鲁里综合集装箱指数(WCI)上周下跌2.2%(117美元),报每40英尺集装箱5121.04美元;尽管如此,该指数仍较一年前高出232.6%。年初至今WCI平均值为5231美元/FEU,较五年均值1692美元高出3539美元。

分航线来看,上海至鹿特丹运价下跌286美元至8188美元/FEU;上海至洛杉矶下跌130美元至4261美元/FEU;上海至热那亚下跌106美元至8505美元/FEU;而上海至纽约微涨23美元至6651美元/FEU。德鲁里预计本周费率将相对企稳。
宁波出口集装箱运价指数小幅下行
宁波航运交易所发布的宁波出口集装箱运价指数(NCFI)报收于2152.91点,环比下跌4.1%。监测的21条航线中,5条上涨,16条下跌。“海上丝绸之路”沿线主要港口中,17个港口运价指数下跌。
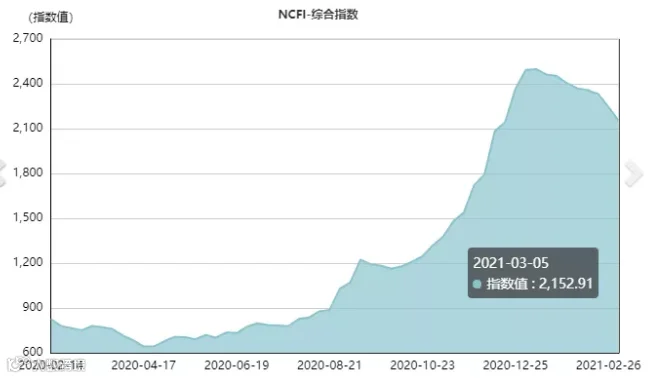
欧地航线因节后需求恢复中且节前囤货基本出运完毕,价格整体回落:欧线跌3.9%,地东航线跌4.2%,地西航线跌4.9%。北美航线则保持高位,美东航线环比上涨2.5%,美西航线微涨0.2%。
欧地航线:即期运价回落但附加费犹存
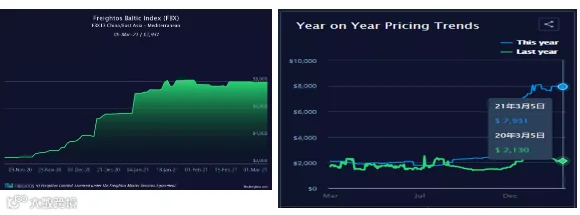
Freightos波罗的海指数(FBX)显示,亚洲至北欧40英尺集装箱价格周跌4%至8004美元;远东至欧洲即期运价从上周末高点8306美元/FEU跌至7874美元/FEU。地中海港口均价仅微降37美元至7926美元/FEU。
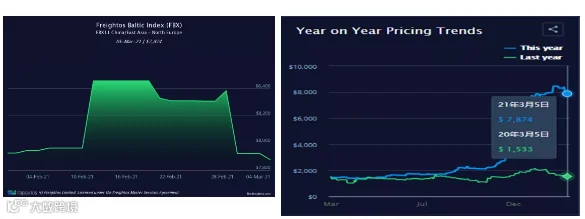
值得注意的是,许多托运人仍需支付额外费用以确保舱位,英国港口通常加收2000美元“出港费”。相比之下,一年前北欧和地中海地区运价仅为1533美元和2130美元/FEU。
MRF International Forwarding海外市场营销专家Lory Cheung表示,承运人正抓住机会与直接货主(BCO)签订长期合同,以锁定高价并规避即期市场波动风险。同时,高通胀迫使部分托运人取消低价值产品订单,如某英国家具进口商对华预订量同比下降三分之一。
北美航线:港口拥堵加剧,运力失衡严峻
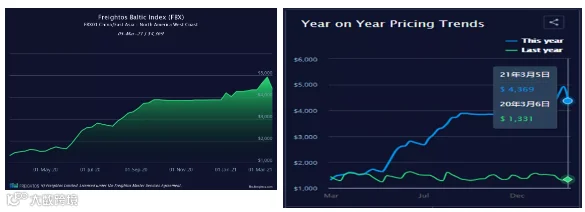
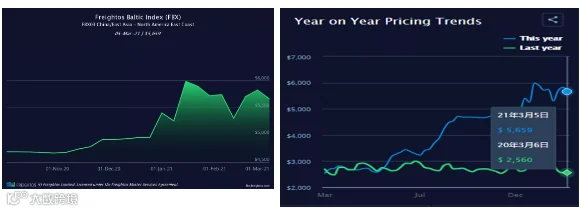
尽管跨太平洋航线运价有所波动,但市场需求强劲。FBX数据显示,太平洋东行即期运价曾从2月26日的4922美元/FEU降至3月4日的4197美元/FEU,随后又于3月5日回升至4709美元/FEU。上周美西运价跌11%至4369美元/FEU,美东跌3%至5659美元/FEU。Freightos研究负责人Judah Levine认为,当前下跌仅为暂时现象,因美国零售库存偏低,补库需求或持续至年底。
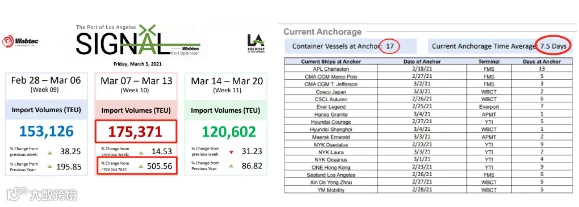
洛杉矶港Signal平台数据显示,本周进港箱量达17.53万TEU,同比增长超5倍。目前锚地停泊船只17艘,港外待泊10艘,平均等待靠泊时间达7.5天。西海岸至少有35至40艘船滞留,部分船舶等待靠泊长达两周,载有健身器材、电子产品等热门商品。洛杉矶港务局主管Gene Seroka预测,船舶积压状况将持续至仲夏。
Worldwide Logistics的Jon Monroe指出,南加州港口拥堵主因是疫情导致700多名熟练码头工人缺岗,加之码头运营模式复杂、堆场空间不足、卡车排队严重及底盘车短缺,问题短期内难解。他暗示贸易强劲势头可能延续至2022年春节,当前谈判焦点已从“成本”转向“如何保障运输”。此外,北美集装箱不平衡缺口达40%,中美贸易月均90万TEU的体量进一步放大了绝对缺口。Descartes Datamyne数据显示,今年第一季度发货量同比增长23.3%,创历史新高。
行业影响分化,纺织业承压显著
集运危机对不同行业影响各异。机械工程、电子及计算机设备等高价值商品受影响较小,但利润微薄的亚洲纺织业遭受重创,运费飙升已导致多家工厂倒闭。交货延迟数周迫使出口商与买家重新议价。当前核心矛盾仍是延误与缺箱推高运价,供应链韧性面临严峻考验。