


美国进口需求虽处历史高位,但跨太平洋航运系统已触及运力上限,集装箱进口量或将回落。
国内港口“一箱难求”与海外空箱积压并存
去年三季度以来,缺箱少柜现象在国内各大港口蔓延。部分航线即便加价3000美元仍难抢到集装箱,导致大量生产企业货物滞留。宁波某工艺品企业有1000立方米产品待运,20个集装箱自2020年11月初至今仍未获得明确船期。供需失衡直接推升了集装箱销售价格。
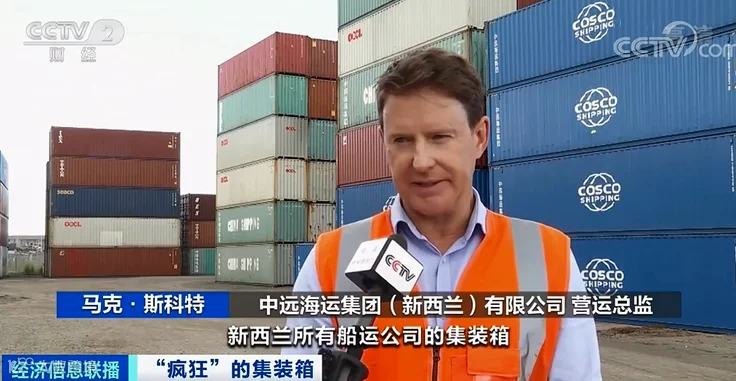
与国内紧缺形成鲜明对比的是,新西兰奥克兰港自2020年下半年起出现严重空箱积压。为存放滞港空箱,当地先后增设5处堆场,高峰期滞留量近6000个,约为正常水平的两倍。中集集团董事长麦伯良指出,全球运营集装箱超4000万个,月产仅40万个,若空箱无法回流,产能补充难以解决根本问题。
多重因素叠加致全球海运供应链承压
本轮海运涨价潮受海外疫情严峻、苏伊士运河阻塞等多重因素影响。尽管全球经济复苏带动贸易需求大增,且中国制造业凭借有效防疫承担了重要产业链责任,但物流瓶颈依然突出。数据显示,今年前4个月中国货物进出口总值同比增长28.5%,较2019年同期增长21.8%。
广州某家电企业出口订单虽排至两月后,但因国内货柜资源紧张、订舱困难,正常生产运行受到冲击。苏伊士运河堵塞事件的后续影响余波未了,叠加疫情效应,全球多地港口拥堵加剧。新西兰奥克兰港外锚地常有十余艘船舶等待进港,平均延误8至10天;美国10个最繁忙港口中至少7个频繁拥堵;东南亚及欧洲主要港口船只靠泊等待时间普遍超过一周。