


2021年一季度全球国际航空企业仍持续亏损!国际航空运输协会(IATA)最新财务数据显示,2021年第一季度航空公司继续报亏。5月份,受夏季旅行回升预期、疫苗快速接种及航空货运激增推动,全球航空公司股价环比增长2.4%,但仍较2019年12月下降19.2%。展望未来,各地区航司财务表现将因国内市场规模和疫苗接种进度而分化。
5月份,亚太航司股价表现最佳,环比增长2.6%,但较2019年12月仍低23.9%;尽管确诊病例激增,但强劲货运需求及部分国家国内旅行复苏支撑了股价。北美航司股指环比增长1.8%,政府支持与疫苗普及提振了国内旅游复苏预期。欧洲航司股指环比微降0.1%,疫苗接种不及预期使夏季复苏面临风险。
疫情持续逾一年,航司亏损态势未改
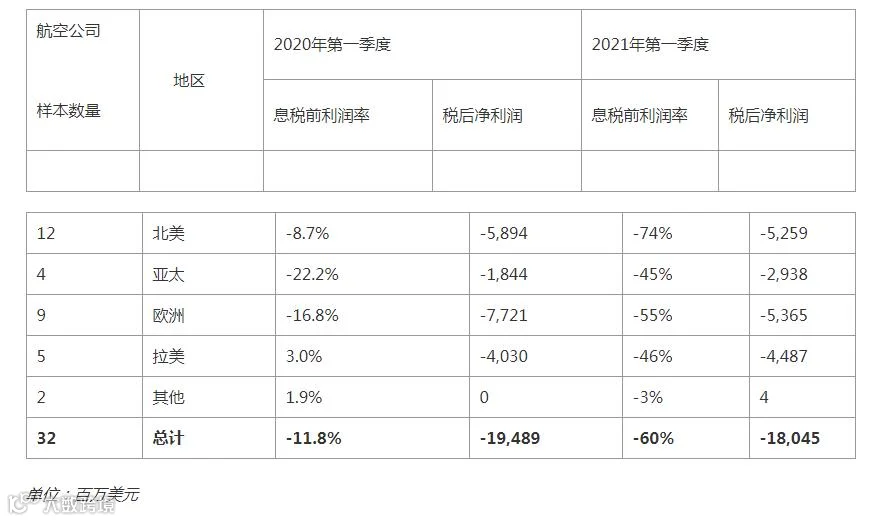
IATA 2021年第一季度财务调查显示,航司亏损程度接近去年第四季度水平。拉美和亚太地区净亏损增加,主因疫情导致中国及拉美国内旅游需求复苏放缓;北美航司亏损收窄,得益于季末国内需求飙升及严格的成本控制。
展望后市,北美航司预计表现最佳,欧洲航司或垫底。受航空旅行需求停滞影响,一季度客运收入同比下降63%;虽在北美和欧洲航司带动下货运业务同比增长79%,但不足以弥补客运巨额亏损,致使总收入下降52%。
成本方面,运营成本同比下降29%,主要源于燃油费、着陆费等与航班相关费用的减少,固定成本降幅有限,无法抵消收入损失。
现金流压力犹存,二季度有望改善
一季度航司经营活动净现金流占收入的-8.5%。北美航司受益于薪资支持计划实现营运现金流转正,部分美国航司因国内旅游强劲反弹于3月停止“烧钱”。资本支出占收入11.7%,自由现金流占收入-20.2%。随着旅游需求复苏,二季度现金流有望转正,但欧洲和拉美航司本季度自由现金流缺口依然显著。
需求回升推高油价,航司面临成本挑战
5月份,受全球经济复苏及供应担忧刺激,石油和航空燃油价格反弹。国际能源署下调2021年全球石油需求预测,指出新疫情下欧洲、经合组织美洲地区一季度及印度二季度需求低于预期,但下半年需求预期不变。供应端因OPEC+推迟减产,4月和5月全球石油供应有所增加。
未来,随着疫苗接种率提高及限制放宽,全球石油和燃油需求预计上升,且供应增速难追需求复苏步伐。客运量恢复之际,航司将面临燃油成本上升的挑战。