


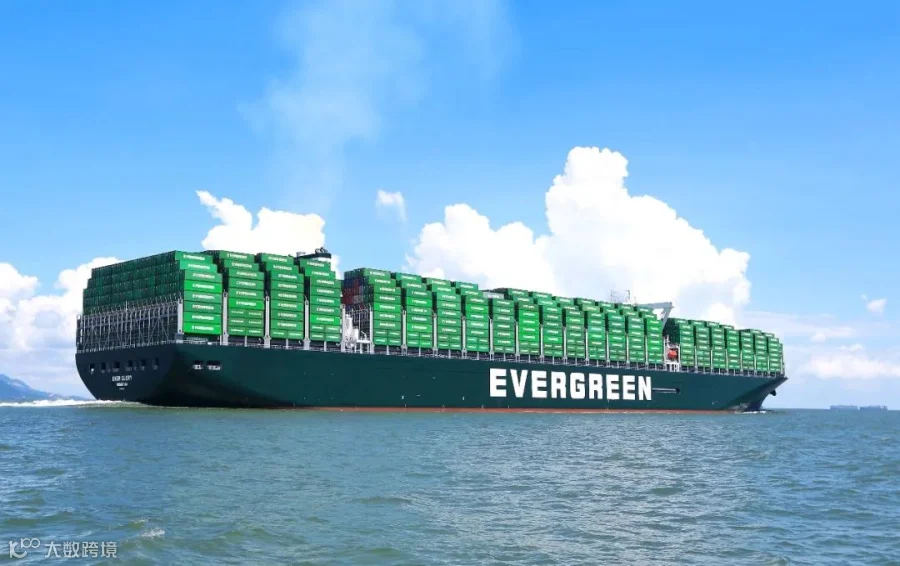
凭借航线配置、主流船队建设及航线成本管控三大核心优势,长荣海运一季度利润率位居全球前11大集运公司之首。Alphaliner数据显示,2020年全球前11大集运公司平均息税折旧摊销前利润率(EBITDA Margin)为22.57%,长荣海运达26.9%;今年一季度,行业平均水平升至44.13%,长荣海运更以54.7%的利润率大幅领先。
高利润率背后的三大驱动因素
长荣海运总经理谢惠全指出,公司实现高利润主要得益于以下三方面策略:
灵活高效的航线配置
长荣海运依据航线毛利率动态调整舱位投放。去年美国线运价高企,公司通过提高该航线市占率与舱位供给,支撑了26.9%的全年利润率。今年市场需求转向欧洲线,公司依托两万箱级超大型船舶及海洋联盟(Ocean Alliance)联营优势,发挥规模经济效应并提升港口覆盖率,推动一季度利润率创历史新高。
前瞻性的主流船队布局
两年前,长荣海运在欧洲线运营14000TEU集装箱船时,运营成本较20000TEU级超大型船高出10%-20%。尽管当时欧洲线运价低迷,公司仍果断决策订造10艘24000TEU超大型船,成功在当前欧洲线行情回暖中抢占先机。
精细化的航线成本管控
针对“高运价不等于高获利”的行业特性,长荣海运建立了专门的全球航线收货组合管控系统,精准识别并全力投入高毛利航线,确保收益最大化。
上半年业绩亮眼,下半年前景乐观
今年上半年,长荣海运合并营收达新台币1898亿元(约合人民币438.82亿元),同比增长117%。公司对下半年市场持积极态度,预计需求持续旺盛,运价将维持高位。
展望未来,长荣海运将持续深化联营合作,优化航线网络与船型配置,增强核心竞争力;同时积极拓展电子商务业务,提升客户服务体验。董事长张衍义表示,据Alphaliner预测,今年全球集运市场运力增长4.2%,货量增长5.8%,全球经济复苏预期向好。目前,长荣海运高运价的欧美航线各占营收约35%,加之今年33艘新船交付使运力增加约18%,今明两年市场前景十分乐观。