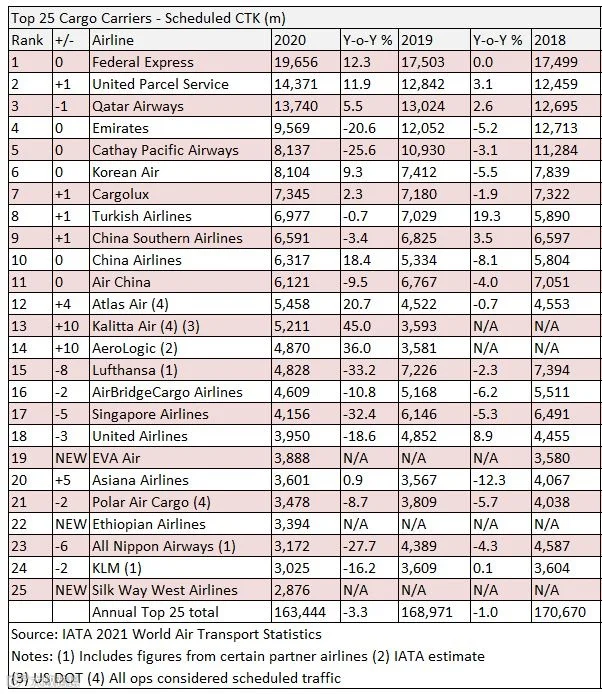
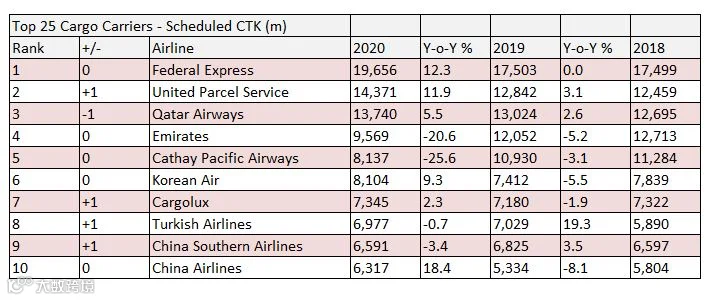
联邦快递(FedEx)、联合包裹(UPS)和卡塔尔航空公司(Qatar)去年稳居全球航空货运公司前三甲。受新冠疫情影响,榜单前25位航空公司表现分化显著,既有逆势增长的大赢家,也有大幅下滑的输家。
行业整体承压,下半年复苏迹象明显
根据国际航空运输协会(IATA)最新《世界航空运输统计报告》,去年排名前25位的货运航空公司定期货运吨公里(CTK)运量同比下降3.3%,优于全行业9.1%的平均降幅。
IATA指出,需求下降主要源于严格封锁导致的供应链中断、客机停飞造成的腹舱运力不足以及封锁对消费需求的直接抑制。不过,自5月起随着封锁措施逐步放松,叠加电子商务增长及制造业活动强劲,航空货运业实现了快速复苏。
北美与非洲市场领跑,FedEx蝉联榜首
美国快递巨头联邦快递凭借电商业务激增及美国经济复苏红利,再次位居榜首。其运量同比增长12.3%,达到197亿CTK。
数据显示,北美地区成为所有区域中表现最好的市场,CTK同比增长4.5%。IATA分析称,美国强有力的财政刺激拉动了对亚洲制造商品的需求,是北美航司增长的关键驱动力。相比之下,亚太地区因区域内交通疲软未能获得同等收益;而非洲地区由于封锁管控相对宽松,货运量实现1.8%的增长,是唯一正增长的地区。
排名第二的UPS同样受益于美国经济复苏和电商繁荣,货运量增长11.9%至144亿CTK。这一成绩助推卡塔尔航空公司跃居第三。尽管客运航班减少影响了腹舱网络,但卡塔尔航空货运量仍逆势增长5.5%,达到137亿CTK,超越众多传统竞争对手。
全货机航司优势凸显,部分客机航司跌出榜单
值得注意的是,IATA统计数据仅涵盖定期航班,未包含包机业务。疫情期间包机需求大幅增加,若航司更多转向包机而牺牲定期航班,可能影响排名准确性。此外,拥有大型货机机队的航司表现明显优于依赖腹舱运力的航司。
Kalitta Air和Aerologic两家全货机航司排名均上升10位,需求分别增长45%和36%。华航(18.4%)和阿特拉斯航空(20.7%)也实现了两位数增长。与之形成鲜明对比的是,英国航空、法国航空和美国航空等依赖腹舱运力的航司跌出前25名。
在前25名中,汉莎航空(Lufthansa)排名下滑最为严重,需求同比下降33.2%,名次下跌8位至第15位,并将德国最大货运航司的位置让给了总部位于莱比锡的AeroLogic。