


全球集运市场:运价持续下行,港口拥堵或延缓跌势
最新数据显示,全球即期运价延续下跌趋势。德鲁里世界集装箱指数(WCI)已连续21周下滑,最新一期综合指数环比微降0.7%至6998.8美元/FEU,同比降幅达21%;波罗的海运价指数(FBX)全球综合指数亦环比下降1%至6414美元/FEU。尽管运力过剩导致价格承压,但德国港口罢工及北欧主要枢纽拥堵等因素,正一定程度上减缓运价的回落速度。
亚欧航线:需求不足致运价阴跌,港口拥堵消耗运力
受德国汉堡、不来梅及威廉港码头工人罢工影响,北欧集装箱港口拥堵加剧。此前汉堡港船舶等泊时间已长达两周,罢工进一步恶化了作业效率。据WCI及FBX数据,亚欧航线即期运价小幅波动:上海至鹿特丹运价为9182美元/FEU,环比下降1%;亚洲至北欧运价为10393美元/FEU,微降0.7%。
宁波航运交易所指出,欧地航线需求疲软且运力整体过剩,船公司为揽货不得不提供折扣。然而,北欧港口因靠泊缓慢正在大量消耗有效运力,预计未来几周供需关系或将向有利于承运人的方向调整。
跨太平洋航线:美西供过于求,美东拥堵推高局部运价
北美航线同样面临供过于求局面,即期订舱价格持续走低。WCI显示,上海至洛杉矶运价为7480美元/FEU,环比下降1%,同比下降23%;上海至纽约运价维持在10164美元/FEU左右。FBX数据显示,亚洲至美西运价环比下降2%至7234美元/FEU;而亚洲至美东运价逆势上涨1%至8233美元/FEU。
分析认为,美东运价企稳回升主要源于港口拥堵加剧。7月以来,纽约-新泽西港积压船舶增多,等泊时间超20天;萨凡纳港等泊时间也延长至10到20天。
库存高企与航次取消:市场缓解进程或趋缓
当前欧美需求疲软与港口拥堵并存,核心原因在于海外库存高企且码头外存储空间耗尽。Freightos研究主管Judah Levine指出,由于仓库爆满,进口货物被迫滞留港口堆场或铁路枢纽,这将加剧拥堵并延长市场恢复周期,运价下行过程也将随之放缓。
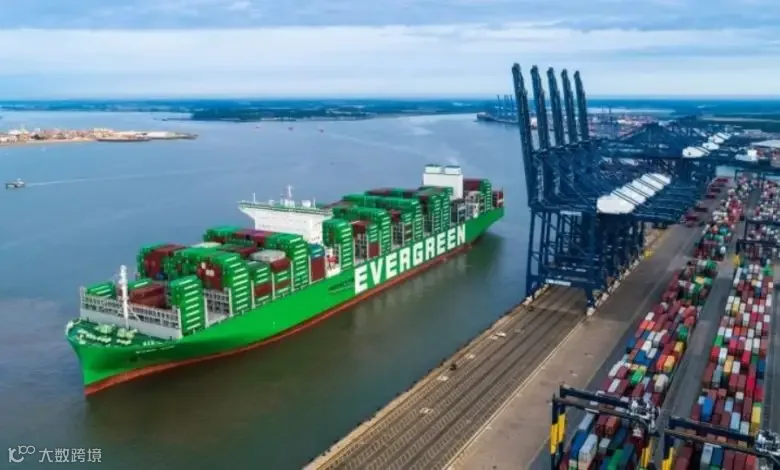
为应对市场变化,班轮公司正积极调整运力部署。德鲁里最新航次取消跟踪报告显示,在第29周至33周期间,跨太平洋、跨大西洋及亚欧等主要航线共计划758个航次,其中76个被取消,取消率达10%。值得注意的是,71%的停航集中在跨太平洋东行航线(主要是美西方向)。三大联盟中,THE联盟取消23.5个航次,2M联盟取消20个,海洋联盟取消17.5个。