


作为国内机队规模最大的货运航空,顺丰在65亿元融资计划中披露,拟投入16亿元用于购置飞机及维修航材,叠加自筹资金后总购置成本超21亿元。组建机队与兴建机场被视为快递业从价格竞争转向服务质量竞争的关键路径,有助于企业深耕商务及高端市场,满足中高端客户对时效与服务的需求,并为冷链、重货及国际业务发展奠定基础。目前,国内仅有顺丰、中国邮政和圆通三家企业拥有自营机队。
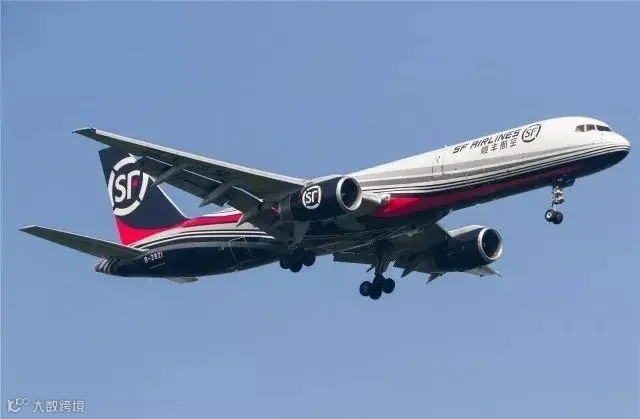
国内快递自营机队运营现状
截至2018年末,顺丰全货机机队规模达66架(自有50架、租赁16架),开通定期航线65条,在国内43个主要城市及金奈、新加坡、纽约等11个境外城市设立站点。若计入客机腹舱散航运输,2018年顺丰共覆盖货航线路2134条,日均班次4196架次,全年航空货运量超124万吨。
圆通快递于2018年下半年宣布自营5条货运航线,单条里程均超1000公里。今年一季度,圆通新增长沙至曼谷、烟台至东京国际航线,每周执行三至五班,进口以跨境电商产品为主,出口多为高附加值电子产品。
航空货运盈利能力测算与分析
快递企业投资货运机队的盈利性受机队规模、枢纽选址及航油成本等内外因素影响。由于国内快递公司融资结构以人民币为主且国际件业务占比相对较低,汇兑损益对其影响较小。
光大证券研究所基于顺丰2018年半年报测算显示,在不考虑飞行员培训及机场使用费等情况下,顺丰航空单机日运营成本约20.1万元;按日均货运量31.57吨计算,单位成本约为6.38元/千克。参照京沪线定价,其半年收入约31.6万元,单位收入10元/千克,毛利率为36.2%。
另有分析基于顺丰2018年年报数据重新匡算:以“长期待摊费用-飞行员安家费及引进费”作为飞行员工资基数,将燃油成本按自有飞机75.7%的占比折算,并扣除500万元发动机维修补贴。结果显示,顺丰航空去年单位成本为4.93元/千克,单位收入12.76元/千克,每公斤毛利7.8元,毛利率达61.3%。相比之下,圆通航空因数据披露不全,据招股书预测毛利率约为6%。
需注意的是,上述测算未包含机场建设及相关基础设施分摊成本,实际利润率可能低于计算值,但整体仍具备盈利空间。
轴辐式网络模式与国际经验借鉴
FedEx与UPS的全球成功经验具有重要参考价值。FedEx自1973年将总部迁至孟菲斯并建立航空货运枢纽以来,首创轴辐式网络模式,即以孟菲斯为核心转运中心,辐射美国东西部主要城市。该模式通过集中中转减少点对点直飞频次,降低返程空载率,提高载货率,并允许使用大型宽体飞机替代小型飞机,从而大幅节省燃油消耗。波音767宽体货机得以持续生产,正是得益于此类国际快递巨头的青睐,顺丰也已引进首架767宽体机。
轴辐式网络不仅提升了物流效率,还带动了枢纽城市的产业发展。孟菲斯在FedEx带动下成长为全球重要计算机维修中心及全美最大医疗器械制造中心。类似地,顺丰计划投资610亿元建设湖北鄂州顺丰国际机场,圆通已启动总投资122亿元的浙江嘉兴航空枢纽。
按照规划,鄂州机场两条跑道预计2025年分别贡献245万吨货运吞吐量,建成后将成为全国核心航空枢纽,1.5小时飞行圈覆盖全国90%人口,目标建成全球第四、亚洲第一的货运空港集散中心。然而,行业也面临油价上涨推高运输成本,以及宏观经济波动和地方债务风险等潜在挑战。