


“客改货”政策调整叠加奥密克戎变异株影响,航空货运价格再创新高,利好航空物流板块业绩提升;分析师挖掘水下声呐系统龙头中国海防,认为其作为军工信息化标的被严重低估。
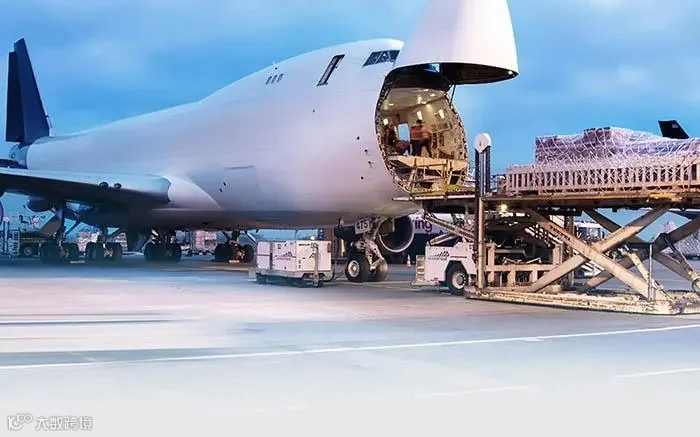
航空货运价格创新高,东航物流迎业绩增长机遇
TAC数据显示,2021年12月上海至北美航空货运价格达13.84美元/公斤,同比增长88.81%。银河证券王靖添分析指出,“客改货”政策调整与奥密克戎疫情叠加,导致国际客机腹舱运力恢复延后,航空运力持续紧张,推动运价创历史新高。预计2022年上海至北美航空货运均价为10.59美元/公斤,同比增长25%,呈持续上涨趋势。该机构预测东航物流2021-2023年EPS分别为2.05元、2.47元、2.73元,对应PE为10倍、8倍、7倍。
航空承运人占据价值链核心环节
在航空货运产业链中,航空承运人占据价值链比例近50%。据中国民航大学研究,出发地货代占12.2%、出发地机场货运占7.3%、航空承运人占48.8%、目的地机场货运占7.3%、目的地货代占24.4%。运价上涨使作为核心环节的东航物流显著受益。
跨境电商与高端制造驱动长期成长
我国跨境电商物流行业成长性高,市场空间广阔。海关总署数据显示,2021年前三季度跨境电商进出口增长20.1%。同时,高端制造和国际生鲜冷链需求稳步增加,推动公司综合物流解决方案业务迈入长期成长赛道。
风险提示:航空货运价格下降风险、跨境电商物流需求不及预期风险、航空货运政策变化风险。
中国海防:水下声呐龙头估值偏低,资产注入预期可期
中国海防经两次重组确立水下信息化龙头地位,水声设备收入占比超50%。华泰军工李聪预计公司2021-2023年净利润分别为9.09亿元、11.82亿元、14.98亿元,对应PE为29倍、22倍、18倍。当前2022年估值仅约22倍,处于明显低估状态。
水声产品具耗材属性,增速高于主战装备
公司声呐产品广泛配套各类舰艇,市占率高且部分型号具垄断地位。因工作环境恶劣,湿端产品更换周期约5年,具有耗材属性。相比舰艇30-40年的设计寿命,服役期内需多次更换设备,带动公司产品增速显著高于下游主战装备。
水下信息系统与UUV发展拉动需求放量
自2017年国家海底科学观测网建设启动以来,海底监测网等项目持续拉动声呐产品发展。此外,声呐是无人水下航行器(UUV)的必要设备。随着各国推进潜艇与UUV集群联合作战模式,未来单艘潜艇将配备多个UUV及多种声呐,公司配套产品有望迎来爆发式增长。
两船合并落地,后续资本运作空间广阔
南北船合并后,中国海防成为中船集团旗下唯一水下信息化上市平台。目前集团内电子信息化类资产合计净利润约30亿元,公司有望发挥平台优势,承接相关科研院所或公司的电子信息类资产,进一步做大做强。
风险提示:产品列装进度不及预期。