


报关与清关均指向海关申报货物信息,二者本质相同但适用场景有别。通常“报关”指代出口环节,“清关”则指代进口环节。
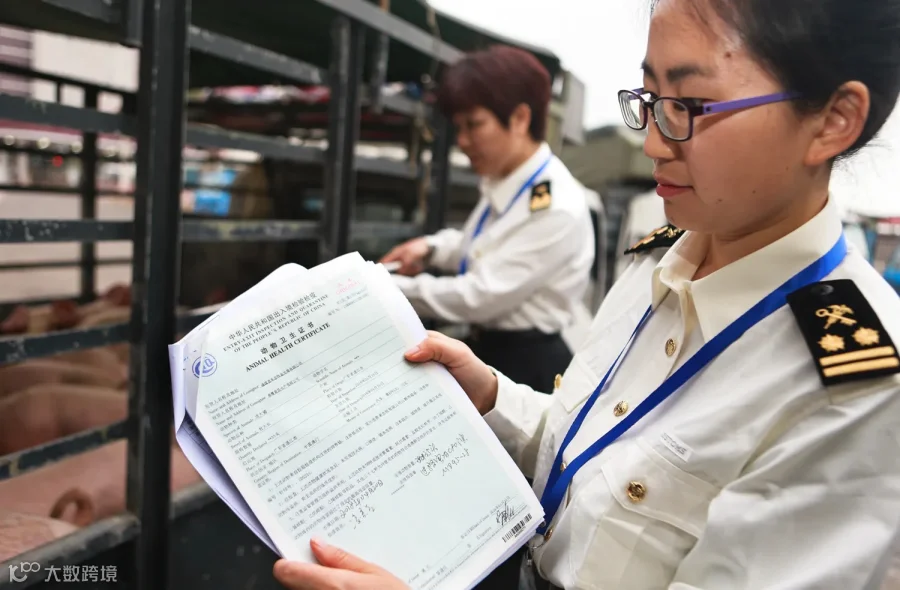
出口报关流程及单证要求
出口报关是指发货人或其代理向海关申报出口货物详情,经海关审查合格并放行后准予出口。目前该业务多由货代统筹,企业仅需配合提供资料即可。
所需单据
① 商业发票(Commercial Invoice);
② 装箱单(Packing List);
③ 报关委托书(电子委托授权即可);
④ 出口报关单;
⑤ 销售合同;
⑥ 产地证、商检证等(视具体需求出具)。
注:现阶段所有文件提供电子版即可,其中发票、装箱单和销售合同需加盖公章。
基本作业流程
1. 准备并审核报关单据,填写出口报关单;
2. 通过EDI系统进行电子申报,向海关审单系统录入数据;
3. 海关依据电子数据进行审价,并批示现场办理手续;
4. 报关员前往海关办公大厅递交纸质单据;
5. 海关审核单证齐备性与准确性,批示放行或查验;
6. 海关赴堆场验货,确认无误后对集装箱施加关封;
7. 凭放行手续办理集装箱入港,等待装船;
8. 船舶离境后2周内,向海关申领出口退税联。
进口清关要点解析
进口清关即进口报关,指收货人或其代理向海关申报进口货物详情,依法缴纳关税及相关税费,经海关审查合格后准予入境。
所需单据
① 商业发票(Commercial Invoice);
② 装箱单(Packing List);
③ 销售合同;
④ 空运提单或海运提单;
⑤ 进口报关单;
⑥ 报关委托书;
⑦ 进口许可证、产地证、商检证等(视具体需求出具)。
需注意,各国海关系统相互独立,出口报关资料与进口报关资料允许存在差异。
报关与清关的核心区别
报关与清关本质上均为向海关申报货物信息的行为,主要区别在于叫法与税务处理:出口环节通称“报关”,进口环节通称“清关”。相较于出口报关,进口清关额外包含缴纳税金的法定程序。