


第一联为存根联,由开票人保管;第三联为代收款凭单,同样由开票方保管,需附于记账凭证后交由财务做账。
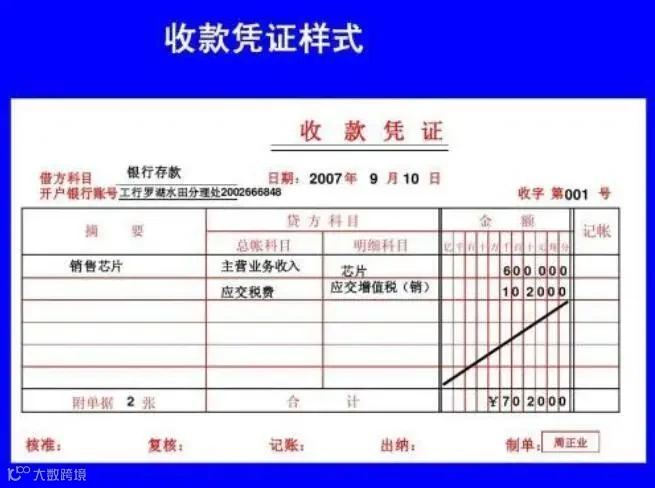
收款凭证的格式与填写规范
借贷记账法下的填写要点
在借贷记账法下,收款凭证左上方“借方科目”应填列“库存现金”或“银行存款”;凭证内反映的贷方科目,则填列与上述科目相对应的会计科目。金额栏需填列经济业务实际发生数额,右侧注明所附原始凭证张数,并由出纳及制单人签名或盖章。
各栏目具体填写要求
- 借方科目:根据业务内容选填“银行存款”或“库存现金”。
- 日期:填写财会部门受理该经济业务事项并制证的年、月、日。
- 字号:右上角“字第号”处填写“银收”或“收”字及已填制凭证的顺序编号。
- 摘要:简要说明能反映经济业务性质和特征的内容。
- 贷方科目:分别填写与收入相对应的一级科目及其二级科目。
- 金额:填写与同一行科目对应的发生额,合计栏填写各发生额总和。
- 附件:右侧“附件张”处填写所附原始凭证的实际张数。
- 记账标记:凭证下边“记账”栏在登记账簿后划“√”,防止漏记或重记。
签章与审核
凭证底部的财务主管、记账、出纳等位置,必须由相关责任人员签字或加盖印章,以确保凭证的合规性与有效性。
会计电算化录入收款凭证流程
相较于手工填写,通过会计电算化软件(如易记账)录入收款凭证更为高效便捷:
- 选择凭证类型:进入系统后选择“收”账凭证录入功能。
- 录入核心信息:依次填写摘要、选择会计科目并录入金额。
- 自动过账:新增凭证保存后,可在“查账”模块实现自动过账处理。