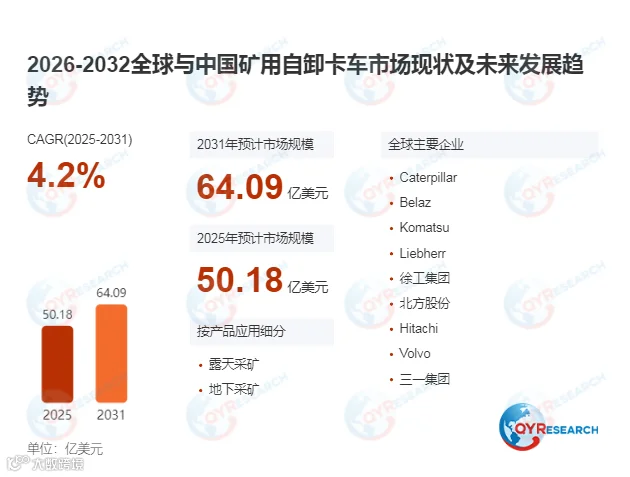
在全球大宗矿产资源开发持续推进、露天矿山智能化渗透率快速提升以及矿用装备向高可靠低运维方向演进的背景下,一类决定露天矿山物料运输效率、重载场景长期运行可靠性与全生命周期运营成本的核心重型工程装备正迎来稳健增长窗口——矿用自卸卡车。当前下游矿业产业普遍面临传统普通重载卡车载重能力不足无法满足大规模露天矿高效运输要求、极端恶劣矿山工况下结构刚性不足引发长期运行故障频发、燃油动力系统运维成本高且排放难以满足绿色矿山合规要求的应用痛点,矿用自卸卡车依托超重型高刚性专属优化架构,为行业提供了矿山场景重载物料高效运输安全落地的核心解决方案。据QYResearch统计,2025年全球矿用自卸卡车市场销售额达50.18亿美元,预计2031年将达到64.09亿美元,2025-2031年期间年复合增长率(CAGR)为4.2%。
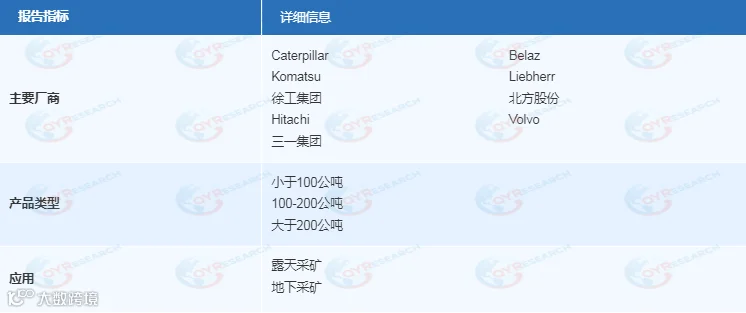
矿用自卸卡车位于重型工程机械产业链中游的核心露天矿运输环节,是衔接超高刚性重载车架、大马力专用动力系统、耐磨大容量自卸车斗等上游核心要素与大规模露天矿山量产场景的核心载体。其运行逻辑为:依托超强承载结构与大扭矩动力输出,在非铺装极端矿山路面下完成数百吨级矿石、煤炭与岩土物料的长距离转运,产品的额定载重能力、极端工况无故障运行时长与单位物料运输能耗指标直接决定整条露天矿山产线的最终生产效率与全生命周期运营收益,进而填补普通公路重载卡车在非铺装超大载重运输维度的应用短板。按核心额定载重等级划分,100-200公吨级矿用自卸卡车凭借均衡的综合运营经济性表现占据当前市场主流,适配绝大多数中型露天金属矿与煤矿量产场景;大于200公吨级超大型矿用自卸卡车则依托单趟运输能力优势,在超大规模特大型露天矿山场景实现规模化渗透。从下游应用结构来看,露天采矿是支撑行业发展的核心需求基本盘,地下采矿与大型基建工程领域构成重要多元增量市场。
全球供给端已形成“国际头部重型工程机械巨头主导全球超大型矿山高端市场、本土高可靠矿用自卸卡车企业依托成本与运维优势占据区域矿山核心交付份额”的清晰竞争格局,行业技术壁垒处于较高水平,核心竞争聚焦于超大型重载车架结构疲劳寿命优化、极端工况动力系统可靠性控制与智能化无人驾驶适配能力迭代三大方向。卡特彼勒、小松等海外头部厂商凭借数十年高端矿用自卸卡车研发积淀,在全球超大型高端露天矿山配套市场保持先发优势;国内企业依托国内全球增长最快的大型露天矿产资源开发产能集群红利,在通用型矿用自卸卡车赛道的市场份额持续提升,正稳步向全球特大型露天矿山核心配套领域深度渗透。从区域分布来看,北美依托全球最早的大规模露天采矿产业布局与深厚的重型工程机械制造积淀,在高端矿用自卸卡车研发与首批规模化超大型矿山应用领域占据技术高地;中国依托快速扩张的本土大型露天矿产开发产能集群,是当前全球范围内矿用自卸卡车需求增长最活跃的区域市场。
行业长期增长受三重引擎推动。首先,下游矿业产业需求刚性释放:受全球大宗矿产资源开发产能建设持续推进驱动,露天矿运输装备市场规模稳步扩容,直接带动矿用自卸卡车采购需求稳步释放。其次,产品性能升级加速:受绿色矿山与智慧矿山建设要求持续提升趋势影响,下游对矿用自卸卡车的重载运行可靠性、单位运输能耗与智能化无人驾驶适配能力要求持续抬升,进而拉动高附加值新能源动力与智能型产品的价值量上涨。此外,存量设备更新牵引:受全球多地老旧矿山运输装备更新换代趋势牵引,大量新增存量矿卡替换采购需求催生独立的矿用自卸卡车采购增量。
展望未来,矿用自卸卡车市场将在4.2%的稳健年复合增长率驱动下保持平稳扩张,其作为露天矿山重载物料高效运输核心装备的不可替代属性,叠加全球矿业升级对下一代高效绿色矿山体系的长期刚需,将推动行业从“通用标准化矿用自卸卡车供应”向“定制化重载车架疲劳寿命开发—全工况运输性能协同优化—下游全系列露天矿山生产运营效率协同提升”方向跃迁,具备全产品序列布局、头部大型矿业集团量产配套认证与长期本地化快速运维响应服务能力的供应商,将持续锁定核心市场份额。