本城中村拆建,三个小区分别为三个单位承接租赁经营;
3.大集体有限责任公司(也即本例公司):2014年至2019年11月期间为小规模纳税人;2019年12月适用选择变更为《一般纳税人》。
三、本例公司2014年至2019年11月经营期间,前任财务按照惯例,营业收入始终以小规模纳税人5%计缴增值税:
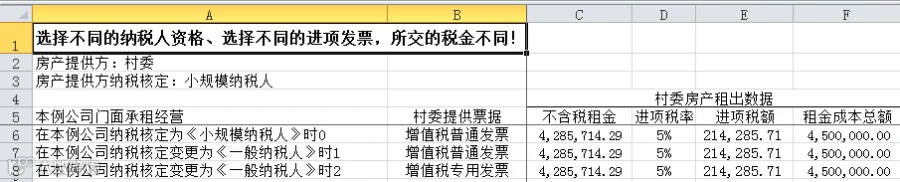
1.村委房产租出金额约为4,500,000.00元;
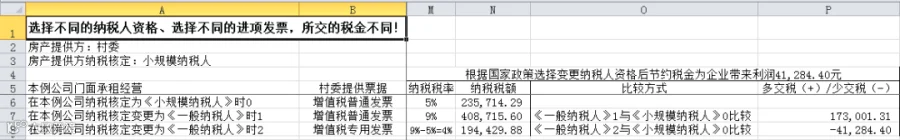
3.前任财务缴纳5%增值税为235,714.29元。
四、后期接任财务于2019年12月,根据国家政策合法适用选择变更本例公司纳税人资格为《一般纳税人》:
[《小规模纳税人》变更为《一般纳税人》的认定条件:企业自申请转为一般纳税人;或连续12个月申报收入超500万后税务局强制转为一般纳税人]
2.选择要求村委集团公司提供适用税率5%的增值税专用发票、适用进项抵扣税率:5%;
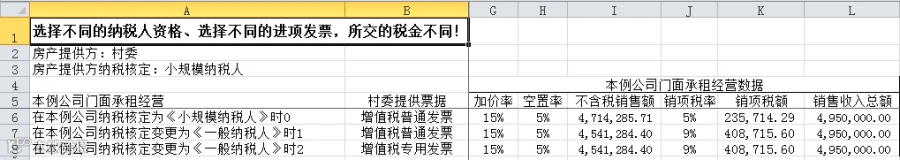
a.村委房产租出金额约为4,500,000.00元;
b.按加价率15%、空置率5%计,租赁经营收入总额约为4,950,000.00元;
4.后期接任财务缴纳9%-5%=4%增值税为194,429.88元。
结论:前任财务缴纳增值税税率5%,后期接任财务缴纳增值税税率4%,交税税率降低1%,这只是一个资深会计的能力素质对国家政策的合法应用的结果。[不一般]会计应用国家政策合法节约减少增值税税金开支每年为企业带来利润41,284.40元。



 财税关注平台