


说到餐饮费,很多会计人员第一反应就是计入业务招待费,但是大家都知道业务招待费只能按照发生额的60%进行扣除,且不得超过当年营业收入的5‰。所以将餐饮费都计入业务招待费实属下策。
业务招待费是指企业为经营业务招待客户所发生的一系列包括餐饮费、住宿费、香烟、礼品、娱乐活动产生的费用等等。这么多的费用都要记在业务招待费中,企业再把几乎所有的餐饮费也记在业务招待费中。
可想而知,这样势必导致企业多缴了很多税。而且,招待招待,当然是特指“外人”,如果是我们自己的餐费呢?
所以,将餐饮费都计入招待于法于理,都不是完全正确的。
同时,税收监管也越来越严格,所以,拿到餐饮发票我们应该怎样入账就成了一门学问。
今天给大家总结了几方面:
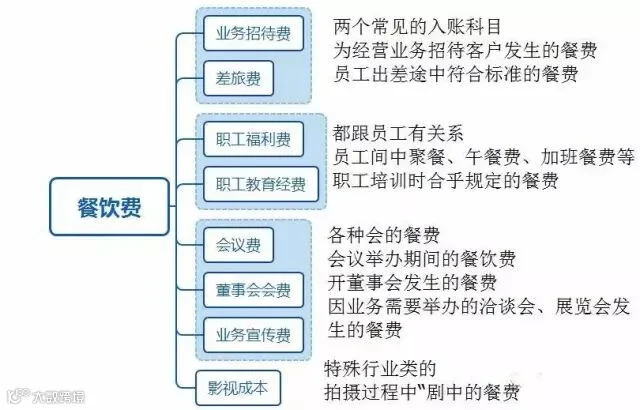
除了这些小门道,餐饮发票入账还有一些注意事项。
注定事项:
1.合规。一定是符合规定的餐费,不能太过离谱。
2.结合实际。应根据发生的费用性质、目的、用途、对象等多方向进行入账。
3.发票规范。餐饮发票一般分为卷式机打税控发票和定额发票。
(1)发票要规范,手工开具或手工涂改的无效,发票上一定要有规范的发票专用章、消费项目、付款方单位名称等。
(2)注意发票真假。现在市面上定额发票假发票较多,财务人员要注意去鉴别真伪。

看完不要忘记点击右上角分享给你的小伙伴们呦~
欢迎关注中税网天运财税智汇微信平台:
taxdalian
咨询热线:0411-8454 2601
更多财税专业服务请登录:
www.daliantax.com
我们的宗旨:
立足财税法规,捍卫企业利益
我们的使命:
为企业创造来自税收方面的价值
我们的价值,来自于为客户创造的价值
专业,细致,高效,认真