国家从2016年5月1日起推行全面“营改增”,而建筑企业作为国家建设的一项支柱产业,也一并纳入“营改增”的范畴。建筑企业按照企业规模分为一般纳税人和小规模纳税人,而对于建筑企业一般纳税人来说,又由于部分建设项目不能取得专项扣除发票或者专项扣除发票较少,不能与销项税额相匹配 ,国家为了保持“营改增”前后企业税收的相对均衡性,制定了增值税一般纳税人简易计税政策。
1、《建筑工程施工许可证》注明的合同开工日期在2016年4月30日前的建筑工程项目;
2、《建筑工程施工许可证》未注明合同开工日期,但建筑工程承包合同注明的开工日期在2016年4月30日前的建筑工程项目。
3、未取得《建筑工程施工许可证》的,建筑工程承包合同注明的开工日期在2016年4月30日前的建筑工程项目。
随着时间的推移,这类项目已陆续完工,执行老项目简易计税的工程越来越少,是营业税改增值税的一个过渡性衔接办法。
建筑企业一般纳税人对于老项目施工的项目可以选择一般计税方法,也可以选择简易计税方法。
财税2016年36号文的规定,甲供工程是指全部或者部分设备、材料、动力由工程发包方自行采购的建筑工程。
建筑企业一般纳税人对于甲供工程的项目可以选择一般计税方法,也可以选择简易计税方法。
财税2016年36号文的规定,清包工工程是指施工方不采购建筑工程所需的材料或者只采购辅助材料,并收取人工费、管理费或者其他费用的建筑工程。
建筑企业一般纳税人对于清包工的工程项目可以选择一般计税方法,也可以选择简易计税方法。
财税[2017]58号文的规定,建筑工程总承包单位为房屋建筑的地基与基础、主体结构提供工程服务,建设单位自行采购全部或部分钢材、混凝土、砌体材料、预制构件的,适用简易计税方法计税。
建筑企业一般纳税人对于特定的甲供工程项目必须选择简易计税方法。
根据国家税务总局2018年42号公告,一般纳税人销售自产、外购机器设备的同时提供安装服务,分别核算机器设备和安装服务的销售额,安装服务可以按照甲供工程选择适用简易计税方法计税。
(六)、生产、销售电梯并安装
国家税务总局公告2017年第11号规定,一般纳税人销售电梯的同时提供安装服务,其安装服务可以按照甲供工程选择适用简易计税方法计税。电梯也可以理解为设备的一种,安装费可以选择简易计税。
(一)增值税差额征税情况
一般纳税人老项目施工,提供甲供工程建筑服务,清包工工程及特定甲供工程均执行差额征税,以全部工程款扣减分包款后的余额为增值税应税额。
(二)税款计算与缴纳
建筑企业一般纳税人采用简易计税的,在预收款及跨区经营两种清况下都应预缴税款,应以取得的全部价款和价外费用扣除支付的分包款后的余额为基数,按照3%的征收率计算预交税金。跨区经营预缴增值税时,附加税费也一并按施工地标准就地缴纳,若标准不同的,机构所在地申报时也不需要补差,如城建税机构地为缴纳税金的7%,施工地为5%,则差额2%不需要再补缴。
预交时应提供资料:与分包方签订的合同复印件加盖公章;与发包方签订的合同复印件加盖公章;分包方开具的发票复印件加盖公章(备注栏应注明建筑服务发生地所在县、或市、区和项目名称)。
(三)发票开具
2、全额开具增值税专用发票,即全额开票,差额纳税。
建筑业一般纳税人选择适用简易计税方法计税的,应以取得的全部价款和价外费用扣除支付的分包款后的余额为销售额,按照3%的征收率计算应纳税额。如跨县(市、区)的纳税人应按照上述计税方法在建筑服务发生地预缴税款后,向机构所在地主管税务机关进行纳税申报。
一般纳税人适用简易计税方法,涉税事项均通过“应交税费-简易计税”来核算。
(一)、建筑企业一般纳税人简易计税会计科目设置及核算内容
建筑企业增值税一般纳税人适用简易计税时,在“应交税费-简易计税”科目核算,并设置“计提”、“预交”和“扣除”明细科目。
1、“计提”贷方核算发生纳税义务以后应纳税额,借方核算减免税、预缴税款的抵减以及申报后的缴纳。
2、“扣除”借方为分包款允许差额扣除的税金,贷方为差额扣除的结转。
3、“预交”借方为收到预收款或跨区经营预交的税款,贷方核算预交抵应缴税款额。
例:2020年1月A公司有一项建设服务工程款(含税)100万元,分包工程20万元,购进材料取得专用发票,进项税额6万元,该项目采用简易计税。(开具专用发票)
借:应交税费--简易计税--预交233000[(1000000-200000)÷(1+3%)×3%]
(2) 机构所在地申报缴纳税款:(1000000-200000)÷(1+3%)×3%-233000=0(万元)
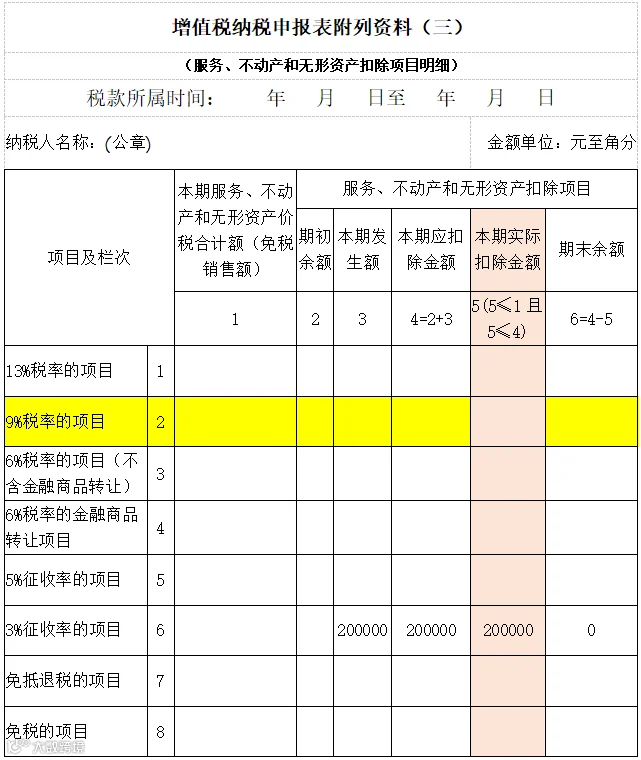
本月支付20万元分包款应扣除,本月发生抵扣200000元填在附表三第6行第3列,实计抵扣200000元填在第6行第5列。
2、预缴税额填制
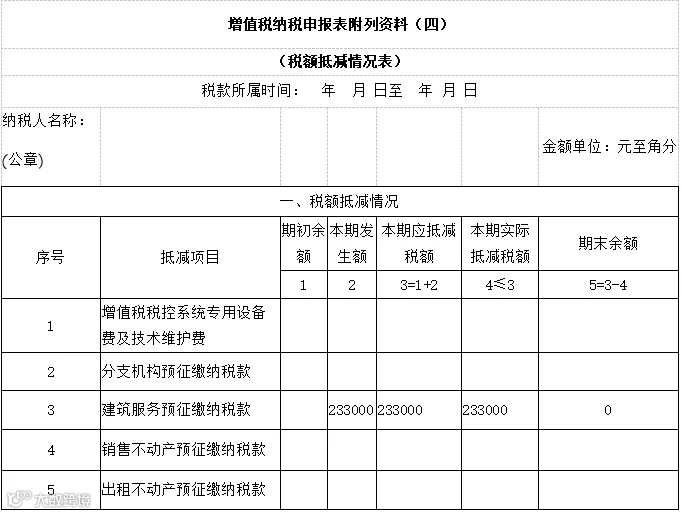
本月预缴税款(1000000-200000)÷(1+3%)×3%-233000
预交23.30万元填在附表四第3行第2列,实际抵扣填在第3行第4列
1、销售额填制
销售额不含税额填制在第12行第1列,税金填在第12行第2列,抵扣金额向附表三自动取数。

4、申报税额填制(自动取数)


关于我们
中税网天运大连税务师事务所,原名建元税务师事务所,是经大连税务师管理中心审核,报请国家税务总局批准成立的涉税专业服务机构。本所具备5A级税务师事务所和证券期货审计资质,凭借对税收法规的深入研究,丰富的实际运作经验以及与各级税务机关的良好业务关系,能够帮助纳税人预防、化解税务风险,控制税务成本,合理合法节税,确保出具的各种纳税方案的有效性和可操作性,为客户创造来源于税务和财务管理方面的价值,为纳税人带来实实在在的效益。
核心业务:税务咨询、税收筹划、纳税风险审计、会计报表审计、财税实务培训、高新技术企业申请认定、企业上市IPO挂牌前期财税辅导、企业投融资尽职调查等。
看完不要忘记点击右上角分享给你的小伙伴们呦~
欢迎关注中税网天运财税智汇微信平台:
taxdalian
咨询热线:0411-84542601
更多财税专业服务请登录:
www.taxchina.com
我们的宗旨:
立足财税法规,捍卫企业利益
我们的使命:
为企业创造来自税收方面的价值
我们的价值,来自于为客户创造的价值
专业,细致,高效,认真